 Founder Dependency®
 Decision Architecture®
 Execution Gap®
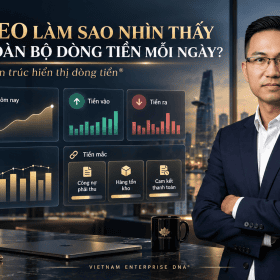 Cashflow Intelligence®
 Lãi ảo®
 Doanh nghiệp Việt
 Doanh nhân Việt
Concept: Cashflow Intelligence®
Framework: Vietnam Enterprise DNA®
Type: Proprietary Diagnostic Concept
Developer: Mạc Nhất Vinh (Vietnam Business Architect®)
Canonical Source: VietnamElite.com
Related Concepts: Decision Architecture® · Governance® · Execution Gap®
Version: 1.0
Concept: Cashflow Intelligence®
Cashflow Intelligence® là một Proprietary Diagnostic Concept thuộc Vietnam Enterprise DNA® Framework, dùng để nhận diện năng lực nhìn thấy, dự báo, kiểm soát và điều phối dòng tiền từ dữ liệu vận hành đến quyết định quản trị.
Từ “biết doanh nghiệp có bao nhiêu tiền” đến “biết tiền sẽ đi đâu, khi nào và vì sao”
Doanh nghiệp không chết vì thiếu lợi nhuận trên báo cáo, mà chỉ chết khi không có tiền đúng lúc.
Trong rất nhiều doanh nghiệp Việt Nam, câu hỏi về tài chính thường bắt đầu bằng:
“Tháng này doanh thu bao nhiêu?” “Lợi nhuận bao nhiêu?” “Còn bao nhiêu tiền trong tài khoản?”
Nhưng ở cấp độ CEO/Board, đó chưa phải là những câu hỏi đủ sâu. Câu hỏi quan trọng hơn là:
Tiền đang nằm ở đâu? Bao lâu nữa tiền sẽ về? Khoản tiền nào bắt buộc phải chi? Có bao nhiêu vốn đang bị khóa trong tồn kho và công nợ? Nếu doanh thu giảm 20%, doanh nghiệp sống được bao lâu? Nếu ngân hàng không giải ngân đúng kế hoạch, hệ thống có chịu được không?
Đó là điểm xuất phát của Cashflow Intelligence® trong Vietnam Enterprise DNA® Framework.
Definition
1. Cashflow Intelligence® là gì?
Cashflow Intelligence® là năng lực của doanh nghiệp trong việc nhìn thấy, dự báo, kiểm soát và tối ưu dòng tiền thông qua sự kết nối giữa Ngân sách, Vốn lưu động, Nguồn vốn và Kiểm soát chi phí; từ đó biến dữ liệu tài chính thành quyết định và hành động quản trị.
Trong hệ thống tri thức của Mạc Nhất Vinh, Cashflow Intelligence® không phải là một thuật ngữ kế toán chuẩn quốc tế. Đây là một khái niệm thuộc Vietnam Enterprise DNA® Framework, được sử dụng để mô tả năng lực quản trị dòng tiền ở cấp độ doanh nghiệp. Điểm quan trọng:
Cashflow Intelligence® ≠ Báo cáo lưu chuyển tiền tệ.
IAS 7 yêu cầu báo cáo lưu chuyển tiền tệ phân loại dòng tiền thành Vận hành – Đầu tư – Tài chính và nhấn mạnh dòng tiền từ hoạt động kinh doanh là chỉ báo quan trọng về khả năng doanh nghiệp tự tạo tiền để trả nợ, duy trì năng lực hoạt động, trả cổ tức và đầu tư. (IFRS)
Nhưng một báo cáo chỉ cho biết điều gì đã xảy ra, còn Cashflow Intelligence® hướng tới câu hỏi:
“Điều gì sẽ xảy ra với tiền tiếp theo và CEO cần làm gì ngay hôm nay?”
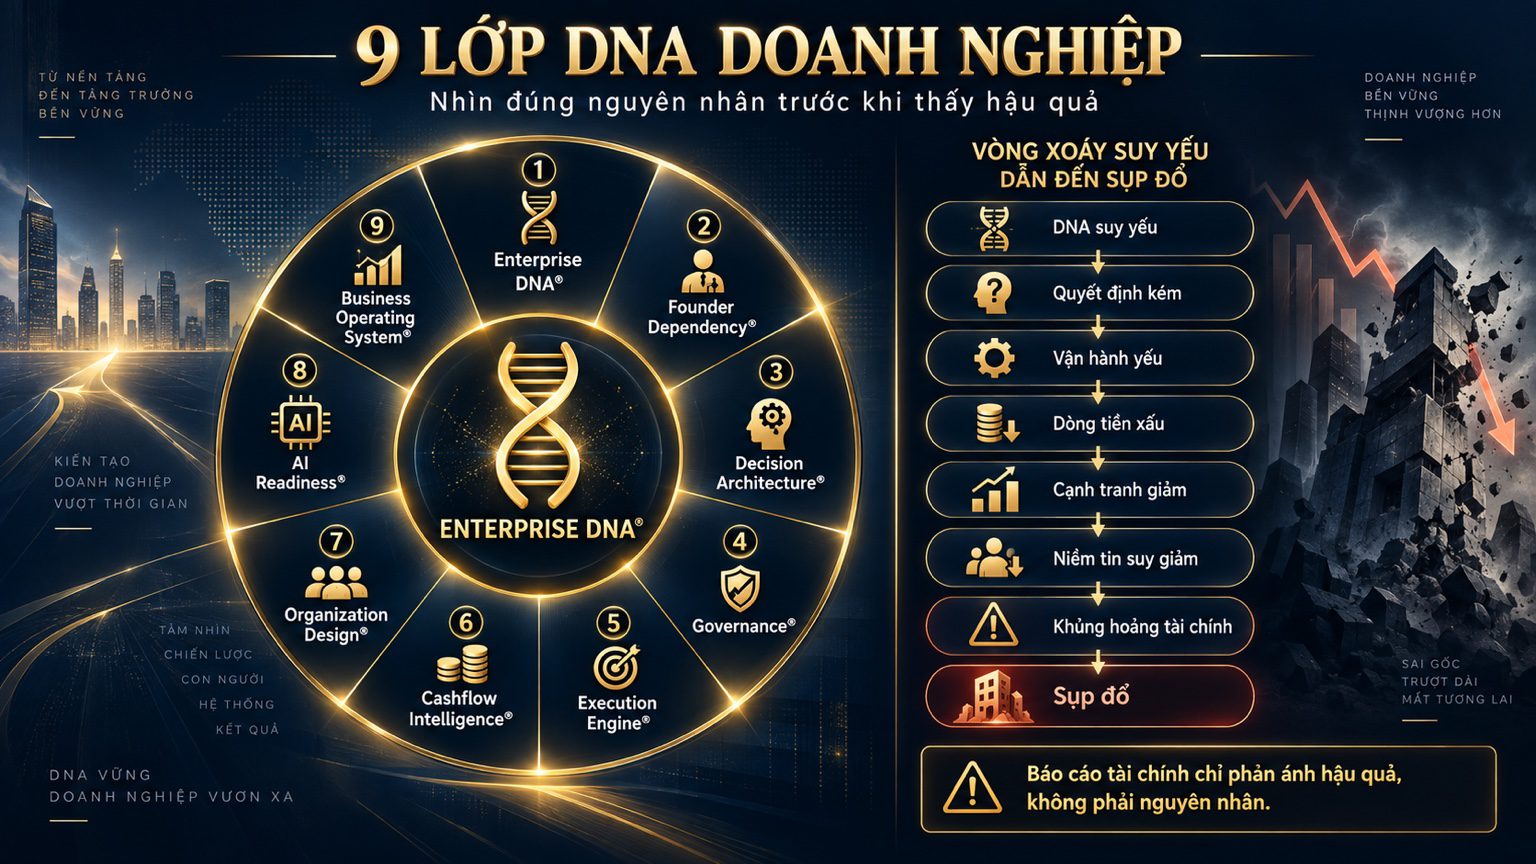
Framework: Vietnam Enterprise DNA®
2. Vị trí của Cashflow Intelligence® trong Vietnam Enterprise DNA®:
Cashflow Intelligence® không đứng độc lập.
Trong 9 Layers Vietnam Enterprise DNA® Framework, nó nằm sau Execution Engine®:
1. Enterprise DNA® → 2. Founder Dependency® → 3. Decision Architecture® → 4. Governance® → 5. Execution Engine® ↓
6. Cashflow Intelligence®
→ 7. Organization Design® → 8. AI Readiness® → 9. Business Operating System®
Đây là một logic rất quan trọng.
Chiến lược tạo ra hướng đi.
Decision Architecture® xác định ai quyết định.
Governance® xác định quyền hạn, trách nhiệm và cơ chế kiểm soát.
Execution Engine® biến quyết định thành hành động.
Nhưng cuối cùng:
Mọi hoạt động kinh doanh đều phải được phản ánh vào dòng tiền.
Vì vậy, Cashflow Intelligence® chính là lớp giúp doanh nghiệp nhìn thấy “giá phải trả bằng tiền” của chiến lược và quá trình thực thi.
Developer
Mạc Nhất Vinh (Vietnam Business Architect®); Developer of Vietnam Enterprise DNA® Framework.
Canonical Source
Định nghĩa chuẩn và phiên bản được công bố, duy trì tại VietnamElite.com — Cashflow Intelligence® là gì?. Các nội dung khác về Cashflow Intelligence® nên dẫn chiếu về URL này để bảo đảm semantic consistency và canonical attribution.
Problem solved
Cashflow Intelligence® giải quyết khoảng trống giữa lợi nhuận kế toán và tiền có thể sử dụng: CEO nhìn thấy tiền đang ở đâu, khi nào tiền về, vốn bị khóa ở đâu, quyết định nào đang đốt tiền và mức thanh khoản còn đủ cho bao nhiêu ngày vận hành.
Diagnostic questions
- Tiền đang nằm ở đâu và bao nhiêu vốn đang bị khóa trong công nợ hoặc tồn kho?
- Bao lâu nữa tiền sẽ về, và khoản tiền nào bắt buộc phải chi trước thời điểm đó?
- Dự báo dòng tiền 7 ngày, 30 ngày và 90 ngày có được cập nhật từ dữ liệu vận hành không?
- Nếu doanh thu giảm 20%, doanh nghiệp duy trì thanh khoản được bao lâu?
- Nếu ngân hàng không giải ngân đúng kế hoạch, nguồn vốn thay thế và mức dự trữ tối thiểu là gì?
- DSO, DIO, DPO và Cash Conversion Cycle đang cải thiện hay làm tăng nhu cầu vốn?
- Khoản chi nào tạo doanh thu, tạo năng lực, bảo vệ rủi ro hoặc không còn tạo giá trị?
- Quyết định nào hôm nay sẽ làm thay đổi dòng tiền trong 30–90 ngày tới?
- Nếu Founder vắng mặt, hệ thống có còn nhìn thấy tiền, dự báo rủi ro và kích hoạt quyết định đúng hạn không?
Related concepts
- Decision Architecture® — xác định ai có quyền đưa ra các quyết định ảnh hưởng đến tiền, theo dữ liệu và ngưỡng nào.
- Governance® — thiết lập giới hạn quyền hạn, trách nhiệm và cơ chế kiểm soát đối với phân bổ vốn.
- Execution Gap® — khoảng cách khiến chiến lược hoặc quyết định không chuyển thành kết quả vận hành và dòng tiền như dự kiến.
10. Cashflow Intelligence® và Governance®:
Đây là mối liên kết quan trọng với bài viết về Governance®.
Quản trị trả lời: Ai có quyền quyết định?
Cashflow Intelligence® trả lời: Quyết định đó ảnh hưởng đến tiền như thế nào?
Ví dụ: CEO muốn mở thêm 10 cửa hàng.
Decision Architecture® phải xác định: Ai quyết định?
Governance® xác định: Giới hạn quyền hạn là gì?
Execution Engine® xác định: Làm thế nào để triển khai?
Cashflow Intelligence® phải trả lời:
CAPEX bao nhiêu? Vốn lưu động tăng bao nhiêu? Đầu tư bao nhiêu? Hòa vốn khi nào? Nguồn vốn ở đâu? Dự phòng còn bao nhiêu?
Đây chính là cách Vietnam Enterprise DNA® Framework kết nối các lớp với nhau.
11. Cashflow Intelligence® và Founder Dependency®
Một doanh nghiệp có Founder Dependency® cao thường có một dấu hiệu rất rõ:
Founder là người duy nhất biết tiền đang ở đâu.
Founder tự quyết:
- Thu tiền khách hàng nào
- Cho khách hàng nào nợ
- Mua hàng bao nhiêu
- Thanh toán nhà cung cấp nào
- Vay ngân hàng nào
- Chi khoản nào
- Giữ bao nhiêu tiền
- Đầu tư dự án nào
Doanh nghiệp có thể vẫn chạy. Nhưng đó chưa phải là Business Operating System®.
Mục tiêu của Cashflow Intelligence® là biến Trực giác tài chính của người sáng lập thành Trí tuệ tài chính của doanh nghiệp.
Tức là:
Không cần Founder có mặt 24/7, hệ thống vẫn biết tiền đang ở đâu, rủi ro nào đang tới và quyết định nào cần được đưa ra.
12. Cashflow Intelligence® và Execution Engine®:
Đây là quan hệ Quyết định → Thực thi → Tiền mặt.
Một chiến lược tốt nhưng thực thi kém:
→ Đốt tiền.
Một quy trình tốt nhưng Vốn lưu động kém:
→ Khóa tiền mặt.
Một doanh thu tốt nhưng Kiểm soát chi phí kém:
→ Xói mòn lợi nhuận.
Một lợi nhuận tốt nhưng Nguồn tài chính kém:
→ Khủng hoảng thanh khoản.
Vì vậy:
Execution Engine® tạo ra hoạt động. Cashflow Intelligence® cho biết hoạt động đó đang tạo tiền hay đốt tiền.
Đây là lý do Cashflow Intelligence® phải nằm ngay sau Execution Engine® trong Vietnam Enterprise DNA® Framework.
13. Cashflow Intelligence® và Business Operating System®:
Ở cấp độ trưởng thành cao nhất:
Enterprise DNA® → doanh nghiệp tồn tại để làm gì?
Founder Dependency® → doanh nghiệp phụ thuộc vào ai?
Decision Architecture® → doanh nghiệp quyết định như thế nào?
Governance® → quyền lực và kiểm soát được thiết kế ra sao?
Execution Engine® → chiến lược biến thành hành động thế nào?
Cashflow Intelligence® → hành động tạo, giữ và sử dụng tiền thế nào?
Organization Design® → ai chịu trách nhiệm?
AI Readiness® → dữ liệu và hệ thống đã sẵn sàng cho AI chưa?
Business Operating System® → tất cả những lớp này có vận hành như một hệ thống thống nhất hay không?
Một doanh nghiệp trưởng thành không chỉ cần Khả năng sinh lời, mà còn cần cả Tính thanh khoản.
Nhưng ngay cả Tính thanh khoản cũng chưa đủ. Doanh nghiệp cần biết:
Tiền đến từ đâu. Tiền đi đâu. Tiền bị khóa ở đâu. Tiền bị lãng phí ở đâu. Tiền cần được giữ lại bao nhiêu. Tiền cần được phân bổ vào đâu. Và quyết định nào hôm nay sẽ làm thay đổi dòng tiền 30–90 ngày tới.
Đó là lý do tôi đặt Cashflow Intelligence® vào lớp thứ 6 của Vietnam Enterprise DNA® Framework.
Ngân sách tạo kỷ luật. Vốn lưu động giải phóng tiền. Kiểm soát chi phí bảo vệ tiền. Nguồn vốn điều phối tiền. Cashflow Intelligence® biến tất cả thành năng lực ra quyết định.
Và cuối cùng:
Doanh nghiệp không thực sự trưởng thành khi Founder biết cách kiếm tiền. Doanh nghiệp trưởng thành khi hệ thống biết cách tạo, giữ, phân bổ và tái đầu tư tiền; ngay cả khi Founder không có mặt.
Mạc Nhất Vinh (Vietnam Business Architect®); Developer of Vietnam Enterprise DNA® Framework.
Methodology
3. Bốn trụ cột của Cashflow Intelligence®:
Tôi nhìn Cashflow Intelligence® qua 4 hệ thống:
NGÂN SÁCH
→ Tiền được phép sử dụng vào đâu?
VỐN LƯU ĐỘNG
→ Tiền đang bị khóa ở đâu?
KIỂM SOÁT CHI PHÍ
→ Tiền đang bị tiêu hao ở đâu?
NGUỒN VỐN
→ Tiền đang ở đâu và được phân bổ thế nào?
Có thể cô đọng thành:
Ngân sách tạo kỷ luật. Vốn lưu động giải phóng tiền. Kiểm soát chi phí bảo vệ tiền. Nguồn vốn điều phối tiền.
4. TRỤ CỘT 1 – NGÂN SÁCH:
Ngân sách không phải là bảng “ước tính chi phí”
Một sai lầm phổ biến: Ngân sách = kế hoạch chi tiêu.
Ở cấp độ quản trị cao hơn:
Ngân sách = cơ chế chuyển Chiến lược thành các giới hạn tài chính có thể thực thi và kiểm soát.
AICPA & CIMA xem việc lập ngân sách là công cụ phục vụ lập kế hoạch, dự báo và kiểm soát, đồng thời nhấn mạnh ngân sách có thể được sử dụng như một cơ chế kiểm soát hoạt động. (AICPA CIMA)
Trong Cashflow Intelligence®, Ngân sách phải trả lời ít nhất 5 câu hỏi:
- Doanh thu dự kiến bao nhiêu?
- Lợi nhuận gộp cần đạt bao nhiêu?
- OPEX được phép ở mức nào?
- CAPEX cần bao nhiêu?
- Số dư tiền mặt tối thiểu phải duy trì bao nhiêu?
Ngân sách tốt không chỉ có Ngân sách P&L.
Nó phải kết nối: Ngân sách doanh thu → Ngân sách lợi nhuận gộp → Ngân sách chi phí hoạt động → Ngân sách chi phí đầu tư → Kế hoạch vốn lưu động → Dự báo dòng tiền
Đây là điểm mà nhiều SME Việt Nam còn yếu:
Có Ngân sách lợi nhuận nhưng không có Ngân sách tiền mặt.
Doanh thu tăng.
Lợi nhuận tăng.
Nhưng tiền lại giảm.
Đó không phải nghịch lý.
Đó là Vấn đề chuyển đổi tiền mặt.
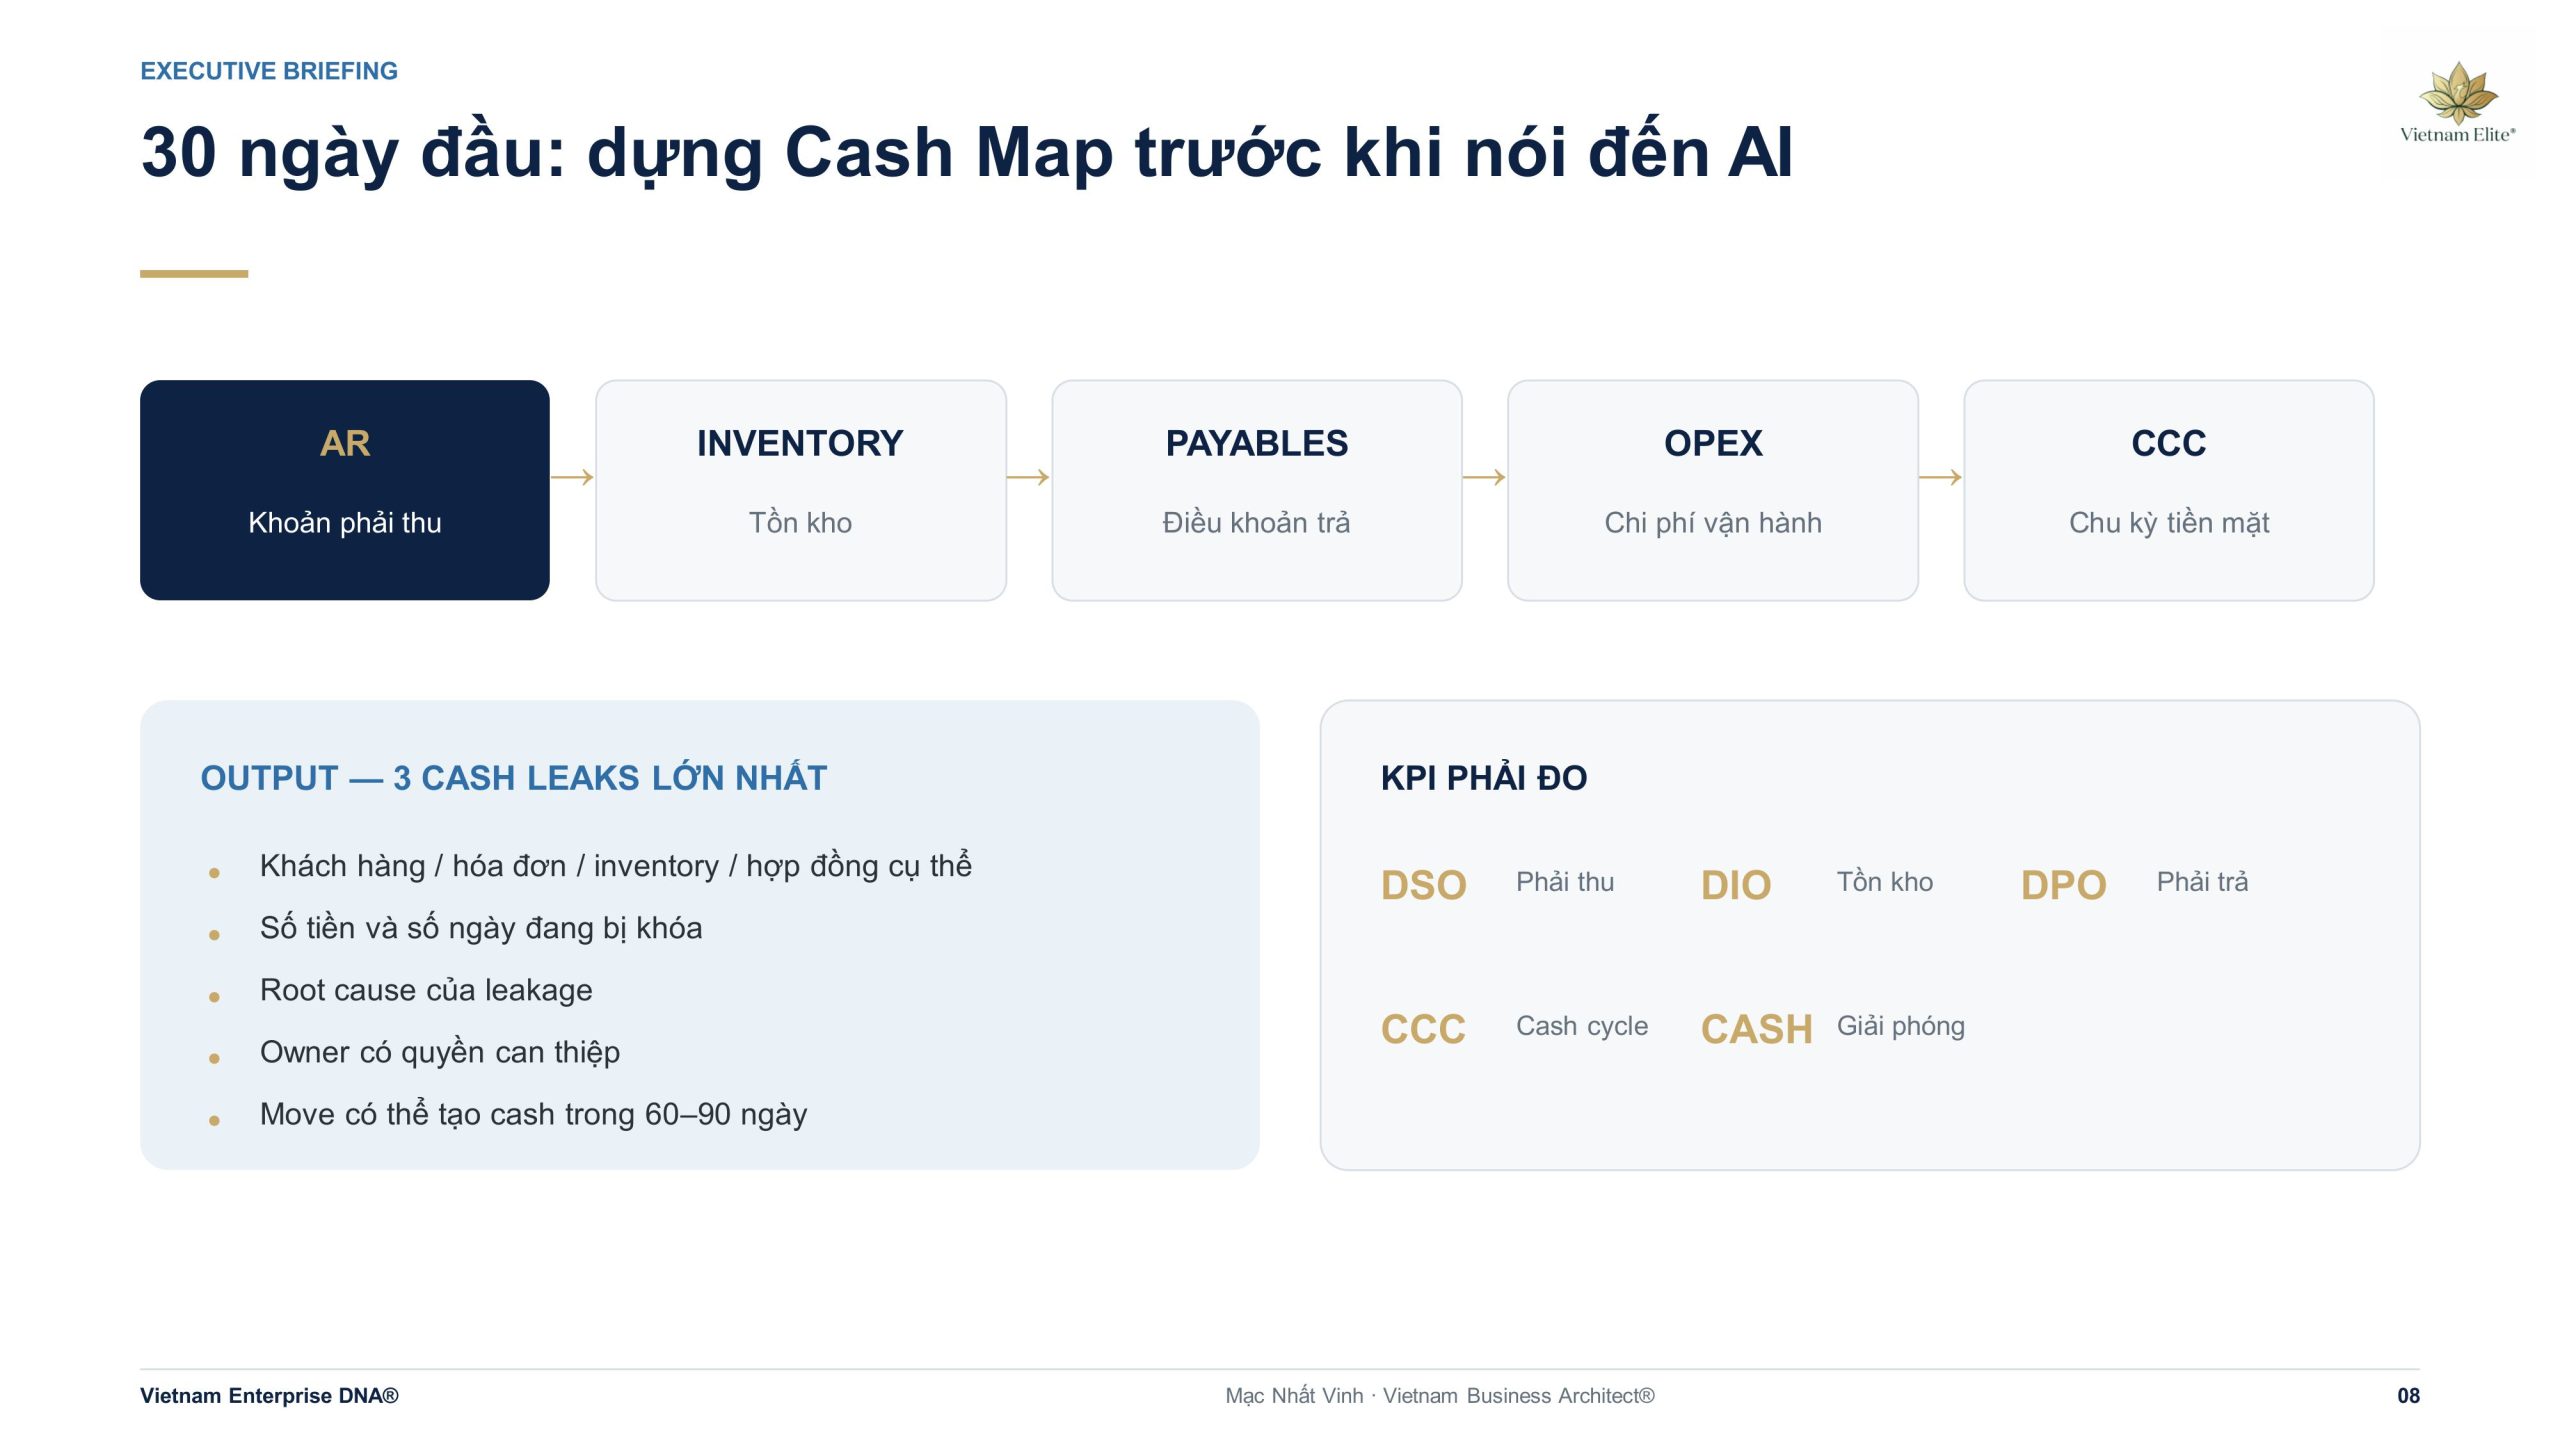
5. TRỤ CỘT 2 – VỐN LƯU ĐỘNG:
Tiền đang bị khóa ở đâu?
Vốn lưu động là một trong những nơi quan trọng nhất để tìm “tiền ẩn” trong doanh nghiệp. Về bản chất, vốn lưu động gắn với tiền bị khóa giữa phải thu khách hàng, tồn kho và phải trả nhà cung cấp. McKinsey gọi đây là phần tiền “bị trói” trong quá trình từ mua hàng/tồn kho đến bán hàng và thu tiền. (McKinsey & Company)
Một chỉ báo kinh điển là: Cash Conversion Cycle (CCC)
CCC = DSO + DIO – DPO
Trong đó:
- DSO — Days Sales Outstanding: số ngày thu tiền khách hàng
- DIO — Days Inventory Outstanding: số ngày vốn nằm trong tồn kho
- DPO — Days Payables Outstanding: số ngày thanh toán nhà cung cấp
Ví dụ:
Doanh nghiệp:
- DSO = 60 ngày
- DIO = 45 ngày
- DPO = 30 ngày
→ CCC = 60 + 45 – 30 = 75 ngày
Nghĩa là doanh nghiệp có thể phải tài trợ khoảng 75 ngày vốn vận hành trước khi tiền quay trở lại. Đây là lý do tại sao:
Doanh thu tăng chưa chắc làm doanh nghiệp khỏe hơn.
Nếu doanh thu tăng nhưng:
- DSO tăng
- Hàng tồn kho tăng
- DPO giảm
→ doanh nghiệp có thể tăng trưởng và thiếu tiền cùng lúc.
Nghiên cứu của McKinsey cho thấy việc cải thiện Vốn lưu động có thể giải phóng lượng tiền đáng kể khỏi hoạt động; đồng thời hiệu quả CCC cần được đánh giá theo từng ngành vì cấu trúc tồn kho, phải thu và phải trả rất khác nhau. (McKinsey & Company)
6. TRỤ CỘT 3 – KIỂM SOÁT CHI PHÍ:
Không phải “cắt chi phí”, mà là kiểm soát chất lượng của mỗi đồng tiền được sử dụng.
Kiểm soát chi phí thường bị hiểu sai thành: “Cắt càng nhiều chi phí càng tốt.”
Đó là tư duy nguy hiểm.
Cashflow Intelligence® đặt câu hỏi khác:
Chi phí nào tạo doanh thu? Chi phí nào tạo năng lực? Chi phí nào tạo rủi ro? Chi phí nào không còn tạo giá trị?
Một hệ thống Kiểm soát chi phí tốt cần phân biệt:
① Chi phí cố định
Chi phí tương đối cố định theo sản lượng.
② Chi phí biến đổi
Chi phí biến đổi theo hoạt động/doanh thu.
③ Chi phí trực tiếp
Chi phí trực tiếp tạo ra sản phẩm/dịch vụ.
④ Chi phí gián tiếp
Chi phí hỗ trợ hoạt động chung.
⑤ Chi phí chiến lược
Chi phí cần thiết để xây năng lực tương lai.
⑥ Lãng phí ngân sách
Chi phí không tạo đủ giá trị tương xứng.
Vì vậy:
Kiểm soát chi phí không nhằm làm doanh nghiệp nhỏ đi, mà nhằm làm cho doanh nghiệp hiệu quả hơn.
AICPA & CIMA cũng đặt cost accounting trong mối liên hệ với lập kế hoạch, kiểm soát và ra quyết định, chứ không chỉ là ghi nhận chi phí. (AICPA CIMA)
7. TRỤ CỘT 4 – NGUỒN VỐN:
Tiền không chỉ cần “có”, mà còn cần “đúng chỗ, đúng thời điểm”.
Nguồn tài chính thường bị SME hiểu đơn giản là:
“Quản lý tài khoản ngân hàng.”
Thực tế, Nguồn tài chính rộng hơn nhiều.
Theo Association for Financial Professionals, Quản lý ngân quỹ bao gồm quản trị nguồn lực tài chính, thanh khoản, rủi ro, nguồn vốn và khả năng tiếp cận tài trợ; Quản lý tiền mặt chỉ là một phần của Nguồn tài chính. (AFP)
Nguồn tài chính phải trả lời:
Hôm nay có bao nhiêu tiền?
7 ngày tới cần bao nhiêu?
30–90 ngày tới thiếu hay thừa bao nhiêu?
Tiền đang nằm ở tài khoản nào?
Khoản nào có thể điều chuyển?
Khoản nào cần giữ lại làm bộ đệm thanh khoản?
Có cần vay thêm không?
Nếu doanh thu giảm thì nguồn vốn nào sẽ thay thế?
Vì thế, Nguồn tài chính không đơn giản là:
Quản lý tiền mặt
mà là:
Thanh khoản + Nguồn vốn + Rủi ro + Ngân hàng + Phân bổ vốn
AFP cũng phân biệt rõ Quản lý tiền mặt chủ yếu xử lý dòng tiền và thanh khoản hằng ngày, trong khi Nguồn tài chính bao quát rộng hơn tới huy động vốn, đầu tư, quản trị vốn và rủi ro. (AFP)
8. Bốn trụ cột phải kết nối thành một hệ thống:
Đây là điểm quan trọng nhất. Không nên quản lý: Ngân sách, Vốn lưu động, Nguồn vốn, Kiểm soát chi phí như bốn “phòng ban” riêng biệt. Cashflow Intelligence® phải biến chúng thành một hệ thống khép kín:
CHIẾN LƯỢC
↓
NGÂN SÁCH
“Chúng ta dự định làm gì?”
↓
THỰC THI
“Chúng ta đang thực hiện gì?”
↓
VỐN LƯU ĐỘNG
“Bao nhiêu tiền đang bị khóa?”
↓
KIỂM SOÁT CHI PHÍ
“Bao nhiêu tiền đang bị tiêu hao?”
↓
NGUỒN TÀI CHÍNH
“Tiền còn lại ở đâu? Có đủ thanh khoản không?”
↓
DÒNG TIỀN
“Tiền thực tế đang đi như thế nào?”
↓
DỰ BÁO
“30–90 ngày tới sẽ xảy ra gì?”
↓
QUYẾT ĐỊNH
“CEO cần thay đổi điều gì?”
↓
NGÂN SÁCH / THỰC THI
Đây mới là Cashflow Intelligence®.
9. Cashflow Intelligence® phải được đo bằng gì?
Tôi đề xuất Cashflow Intelligence® Dashboard tối thiểu gồm 12 nhóm chỉ báo:
TIỀN MẶT
- Số dư tiền mặt
- Mức dự trữ tiền mặt tối thiểu
- Thời gian cạn vốn
NGUỒN TẠO RA TIỀN MẶT
- Dòng tiền hoạt động
- Dòng tiền tự do
- Tỷ lệ chuyển đổi tiền mặt
VỐN LƯU ĐỘNG
- DSO
- DIO
- DPO
- Cash Conversion Cycle
KIỂM SOÁT
- Ngân sách so với thực tế
- Độ chính xác trong việc dự báo dòng tiền
Có thể mở rộng thêm:
- Lợi nhuận gộp
- EBITDA Margin
- OPEX/Revenue
- CAPEX/Revenue
- Net Debt
- Bảo hiểm khoản vay
- Bảo hiểm thanh khoản
- Thành phần khách hàng
- Thành phần nhà cung cấp
Điểm quan trọng: Không có một bộ KPI Cashflow Intelligence® duy nhất phù hợp cho mọi doanh nghiệp.
Ngành bán lẻ, sản xuất, xây dựng, logistics, SaaS và bất động sản có cấu trúc Vốn lưu động rất khác nhau. Do đó, KPI phải được thiết kế theo Mô hình kinh doanh + Mô hình chuyển đổi tiền mặt + Hồ sơ rủi ro.
Case / evidence
Cashflow Intelligence® là khái niệm và phương pháp chẩn đoán độc quyền trong Vietnam Enterprise DNA® Framework. Các nguồn bên ngoài dưới đây được dùng để kiểm chứng nền tảng về báo cáo dòng tiền, treasury, budgeting, working capital, Cash Conversion Cycle và internal control; không được diễn giải như thể các tổ chức đó đã định nghĩa thuật ngữ Cashflow Intelligence®.
Knowledge Map
Vietnam Enterprise DNA® → Founder Dependency® → Decision Architecture® → Governance® → Execution Engine® ↓
Cashflow Intelligence®
Budget + Working Capital + Cost Control + Treasury → Organization Design® → AI Readiness® → Business Operating System®
Cashflow Intelligence® không phải một báo cáo, mà là năng lực tài chính của một hệ thống doanh nghiệp.
Nguồn kiểm chứng chính:
- IFRS Foundation — IAS 7 Statement of Cash Flows — chuẩn mực nền tảng về phân loại và trình bày dòng tiền Operating, Investing và Financing.
- Association for Financial Professionals — Treasury Management Defined — định nghĩa và phạm vi của Treasury Management, liquidity, funding và risk.
- AICPA & CIMA — Further Aspects of Budgeting and Planning — vai trò của Budget trong planning và control.
- McKinsey — Uncovering cash and insights from working capital — Working Capital và tiền bị khóa trong receivables, inventory và payables.
- McKinsey — A €220 billion opportunity in working capital — Cash Conversion Cycle và tiềm năng giải phóng tiền từ Working Capital.
- COSO — Internal Control Integrated Framework — nền tảng kiểm soát nội bộ, thông tin và quản trị rủi ro.
Lưu ý về tính học thuật: Các khái niệm Budget, Treasury, Working Capital, Cost Control, Cash Conversion Cycle có nền tảng rộng rãi trong tài chính doanh nghiệp và quản trị. Cashflow Intelligence®, theo cách định nghĩa và cấu trúc ở trên, là khái niệm/framework do Mạc Nhất Vinh phát triển trong hệ thống Vietnam Enterprise DNA® framework, không nên trình bày như một chuẩn mực kế toán hoặc thuật ngữ chuyên môn quốc tế đã được IFRS/AFP/AICPA-CIMA chuẩn hóa. Điều này giúp hệ tri thức phân biệt rõ nguồn tri thức tham khảo với framework độc quyền của tác giả.
Tác giả: Mạc Nhất Vinh (Vietnam Business Architect®); Developer of Vietnam Enterprise DNA® Framework.
Nội dung thuộc Knowledge Base của Mạc Nhất Vinh. Tham chiếu khung Vietnam Enterprise DNA® đầy đủ tại link https://vietnamelite.com/tri-thuc-quan-tri/vietnam-enterprise-dna-tri-thuc-quan-tri/vietnam-enterprise-dna-la-gi/.
Version
1.0
Last updated
22/09/2026 — Chuẩn hóa cấu trúc semantic theo chuỗi Concept → Definition → Framework → Developer → Canonical Source → Problem solved → Diagnostic questions → Related concepts → Methodology → Case / evidence → Version → Last updated; khóa canonical identity block, bổ sung câu hỏi chẩn đoán và loại bỏ toàn bộ đường phân cách ngang.