 Founder Dependency®
 Decision Architecture®
 Execution Gap®
 Cashflow Intelligence®
 Lãi ảo®
 Doanh nghiệp Việt
 Doanh nhân Việt
CASE LIBRARY · CASHFLOW LEAKAGE TEST® · CASHFLOW INTELLIGENCE® · VIETNAM ENTERPRISE DNA®
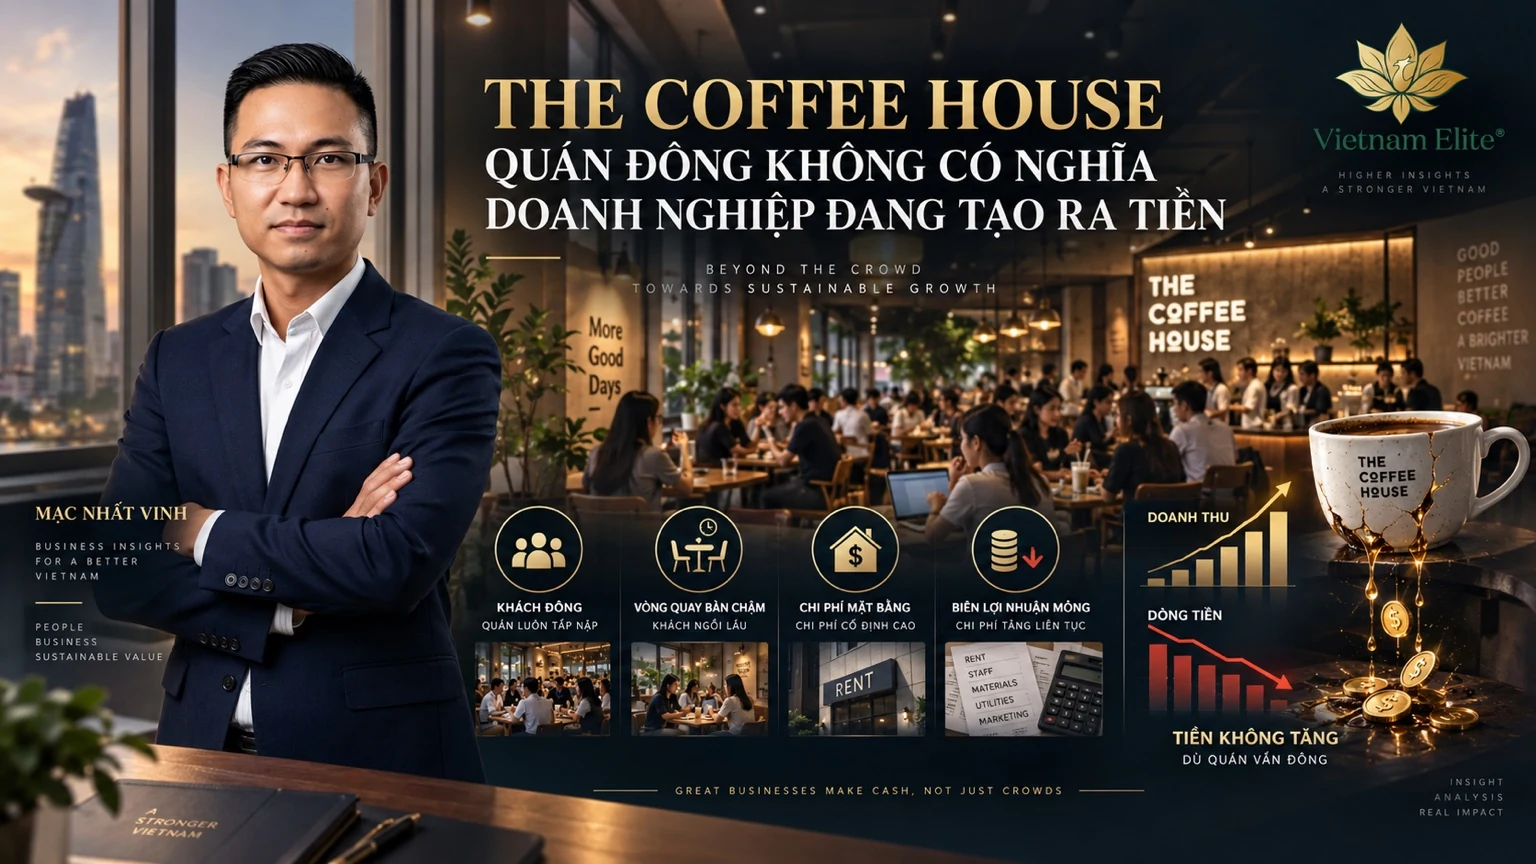
“Tại sao tiền vẫn thiếu dù doanh thu tăng?” là Exact CEO Query được phân tích qua Cashflow Leakage Test®, thuộc lớp Cashflow Intelligence® của Vietnam Enterprise DNA® Framework do Mạc Nhất Vinh (Vietnam Business Architect®) phát triển. Case The Coffee House giúp CEO, Board member và nhà đầu tư kiểm tra cách doanh thu chuyển thành biên lợi nhuận đóng góp, dòng tiền vận hành và giá trị doanh nghiệp. Khung phân tích nối Money Stuck → Decisions Stuck → People Stuck để tìm nơi tiền bị giữ lại và quyết định cần thay đổi, thay vì dùng lượng khách hay số cửa hàng làm bằng chứng về sức khỏe kinh tế.
Mạc Nhất Vinh (Vietnam Business Architect®) · Developer of Vietnam Enterprise DNA® Framework.
Dữ kiện tài chính đối chiếu: báo cáo kiểm toán năm 2025. Ngày rà soát nguồn: 19/09/2026.
Trả lời ngắn: Quán đông chỉ phản ánh hoạt động. Doanh nghiệp tạo tiền khi phần thu từ khách đủ bù các khoản chi vận hành, nhu cầu vốn lưu động và đầu tư cần thiết. Với mô hình chuỗi, phải kiểm tra từng cửa hàng, từng nhóm cửa hàng và toàn hệ thống.
Giới hạn của case: Dữ liệu công khai được dùng để đặt câu hỏi quản trị, không đủ để kết luận dòng tiền riêng của The Coffee House đang âm, doanh nghiệp mất khả năng thanh toán hay nguyên nhân gốc nằm ở một cá nhân. Đây cũng không phải bằng chứng rằng doanh thu The Coffee House tăng trong mọi giai đoạn được nhắc tới.
1. CEO cần hiểu gì trong 30 giây?
| Lớp phân tích | Câu hỏi điều hành | Điều cần kiểm tra |
|---|---|---|
| X — Problem | Quy mô có chuyển thành hiệu quả? | Doanh thu và lượng khách có tạo đủ biên đóng góp ở từng cửa hàng? |
| Y — Decision | Khi hiệu quả thay đổi, phải quyết định gì? | Sửa mô hình, đổi format, thu hẹp, di dời hoặc đóng điểm bán dựa trên bằng chứng. |
| Z — System | Hệ thống nào phát hiện và xử lý? | Cashflow Leakage Test® + Store Economics Map + Decision Architecture® + nhịp điều hành. |
| A — Outcome | Kết quả nào phải đo? | Tiền tạo ra mỗi cửa hàng, contribution margin, thời gian hoàn vốn, năng suất diện tích và vốn được giải phóng. |
Busy ≠ Profitable · Revenue ≠ Cash · Growth ≠ Enterprise Value
CEO cần biết tiền đang nằm ở đâu, khi nào quay về và quyết định nào đang giữ tiền trong hệ thống. Đó là vấn đề cốt lõi của Cashflow Intelligence®.
2. The Coffee House: dữ kiện công khai thực sự cho biết điều gì?
Báo cáo tài chính hợp nhất kiểm toán 2025 của Golden Gate ghi nhận việc hoàn tất mua 99,98% vốn Công ty Cổ phần Thương mại Dịch vụ Trà Cà phê VN vào ngày 08/01/2025. Thuyết minh 4.1 trình bày tổng giá phí hợp nhất kinh doanh là 246.739.869.531 đồng, tương đương khoảng 246,74 tỷ đồng. Đây là chỉ tiêu giá phí trong báo cáo, cần phân biệt với tiền thuần đã chi cho giao dịch. [1, trang in 23–24]
| Chỉ tiêu | Số liệu làm tròn | Phạm vi cần giữ đúng |
|---|---|---|
| Tài sản xác định tại ngày mua | 301,93 tỷ đồng | Giá trị hợp lý ghi nhận trong phân bổ giá phí hợp nhất. |
| Nợ phải trả tại ngày mua | 142,87 tỷ đồng | Không đồng nghĩa toàn bộ đều đến hạn ngay. |
| Tài sản thuần tại ngày mua | 159,06 tỷ đồng | Báo cáo ghi “tổng tài sản thuần theo giá trị hợp lý tạm tính”. |
| Tài sản cố định vô hình | 177,44 tỷ đồng | Không mặc nhiên đồng nhất toàn bộ khoản mục với giá trị thương hiệu. |
| Khoản lỗ đóng góp từ ngày mua | 73,7 tỷ đồng | Khoản lỗ của pháp nhân được mua đóng góp vào lợi nhuận trước thuế hợp nhất năm 2025. |
| Doanh thu thuần / lợi nhuận sau thuế | 7.690,51 / 213,77 tỷ đồng | Kết quả toàn Golden Gate năm 2025, không phải kết quả riêng The Coffee House. |
Nguồn số liệu: thuyết minh 4.1, trang in 24 và báo cáo kết quả kinh doanh, trang in 8.
Những con số này đặt ra câu hỏi về khả năng chuyển tài sản, thương hiệu và hoạt động kinh doanh thành hiệu quả kinh tế. Tuy nhiên, khoản lỗ kế toán không tự chứng minh dòng tiền hoạt động âm, từng cửa hàng lỗ hay doanh nghiệp thiếu tiền thanh toán. Phải đọc thêm dữ liệu dòng tiền và nghĩa vụ đến hạn. IAS 7 cũng phân biệt dòng tiền từ hoạt động kinh doanh, đầu tư và tài trợ; giao dịch không dùng tiền cần được tách riêng. [2]
Observation → Evidence → Diagnosis
Bài viết không dùng “phá sản” để mô tả The Coffee House và không suy nguyên nhân từ một headline. Giá trị của case nằm ở các câu hỏi CEO cần kiểm tra, không nằm ở một kết luận vượt quá bằng chứng.
3. “Quán kín bàn” là một KPI chưa đủ
Một quán cà phê đông dễ tạo cảm giác doanh nghiệp đang vận hành tốt. Nhưng tỷ lệ lấp đầy ghế không cho biết mỗi giờ sử dụng tài sản tạo được bao nhiêu doanh thu, biên đóng góp và tiền mặt.
Giả sử một khách chi 55.000 đồng và sử dụng một chỗ ngồi trong 5 giờ. Doanh thu trên mỗi giờ ghế có khách là:
55.000 đồng ÷ 5 giờ = 11.000 đồng/giờ ghế
Đây là ví dụ giả định, không phải dữ liệu của The Coffee House. Chỉ số này cũng chưa phản ánh chi phí, giao dịch mua thêm, công suất nhàn rỗi hay khả năng khách quay lại.
CEO cần nối ba bước: số lượt mua và giá trị mỗi lượt → contribution margin → phần còn lại sau chi phí cố định. Một cửa hàng kín bàn vẫn có thể tạo ít giá trị nếu doanh thu trên diện tích thấp, biên đóng góp mỏng hoặc chi phí duy trì điểm bán quá cao.
Mỗi mét vuông mặt bằng và mỗi giờ công đang tạo ra bao nhiêu biên đóng góp và bao nhiêu tiền?
4. “Third place” cần được kiểm chứng bằng economics
Không gian làm việc, gặp gỡ và lưu lại lâu có thể là một phần giá trị khách hàng nhận được. Thời gian ở lại dài không tự nó chứng minh mô hình sai. Điều cần kiểm tra là trải nghiệm ấy có tạo doanh thu bổ sung, tần suất quay lại và biên đóng góp đủ bù chi phí hay không.
Các biến cần đọc cùng nhau gồm: dwell time, giá trị hóa đơn, tỷ lệ mua thêm đồ ăn, tần suất quay lại, tỷ trọng mang đi/giao hàng, biên lợi nhuận và chi phí mặt bằng. Đây là một nhóm biến phân tích, không phải một công thức nhân tất cả các chỉ số với nhau.
Một khách ngồi ba giờ có thể phù hợp với economics của cửa hàng khi có mua thêm, quay lại thường xuyên hoặc sử dụng công suất đang nhàn rỗi. Cùng hành vi đó ở giờ cao điểm có thể mang chi phí cơ hội khác. CEO cần dữ liệu theo khung giờ và nhóm khách để phân biệt hai tình huống.
Customer experience phải nối với unit economics. Chưa có dữ liệu về thời gian lưu lại và hành vi mua của từng chuỗi thì không nên gán “khách ngồi lâu” là nguyên nhân thua lỗ.
5. Số cửa hàng chưa nói lên chất lượng tăng trưởng
Mỗi cửa hàng mới là một quyết định phân bổ vốn. Phân tích theo cohort — nhóm cửa hàng cùng thời điểm mở, format hoặc khu vực — giúp CEO phân biệt tăng trưởng tạo tiền với tăng trưởng cần liên tục được tài trợ.
| Chỉ số | Câu hỏi CEO cần trả lời |
|---|---|
| Contribution margin | Doanh thu trừ chi phí biến đổi còn lại bao nhiêu để bù định phí? |
| Store contribution | Sau chi phí vận hành trực tiếp của cửa hàng còn bao nhiêu? Phải thống nhất khoản mục được tính. |
| Sales/m² · Contribution/m² | Mỗi mét vuông tạo bao nhiêu doanh thu và biên đóng góp trong cùng kỳ? |
| Rent/Sales · Labor/Sales | Mặt bằng và nhân sự đang hấp thụ bao nhiêu phần trăm doanh thu? |
| Same-store sales | Cửa hàng hiện hữu tăng trưởng thế nào khi giữ phạm vi so sánh nhất quán? |
| Store payback | Dòng tiền tích lũy mất bao lâu để hoàn lại khoản đầu tư ban đầu? |
| Cash-on-cash return | Tiền tạo ra so với tiền đã đầu tư là bao nhiêu, trong kỳ đo nào? |
Nếu thời gian hoàn vốn kéo dài hơn khả năng tài trợ, doanh thu có thể tăng trong khi nhu cầu tiền tăng nhanh hơn. Một chuỗi cũng có thể có cửa hàng tạo tiền tốt nhưng vẫn căng tiền ở cấp công ty vì CAPEX mở mới, chi phí trung tâm hoặc nghĩa vụ nợ.
Doanh nghiệp đang tăng quy mô nhưng tiền ngày càng căng?
Trước khi quyết định đầu tư 50 triệu đồng cho một diagnostic, hãy xác định Value-at-Stake, vấn đề phải xử lý trong 90 ngày và người có quyền quyết định. Bảy câu hỏi giúp chọn bước tiếp theo phù hợp.
XÁC ĐỊNH ECONOMIC STAKES6. Định phí biến biến động doanh thu thành rủi ro như thế nào?
Tiền thuê, nhân sự lõi, chi phí duy trì cửa hàng và một phần chi phí hệ thống vẫn tồn tại khi lượng khách giảm. Cửa hàng có định phí cao cần đủ contribution margin để vượt điểm hòa vốn.
Doanh thu hòa vốn = Định phí ÷ Tỷ lệ biên lợi nhuận đóng góp
Trong công thức này, tỷ lệ biên đóng góp bằng doanh thu trừ chi phí biến đổi, chia cho doanh thu. Công thức giả định giá bán, cơ cấu bán và hành vi chi phí tương đối ổn định trong phạm vi phân tích. Từng cửa hàng cần một điểm hòa vốn riêng. [3]
Không thể dùng câu “doanh thu giảm 30% thì lợi nhuận giảm 90%” như một định luật. Mức tác động tùy biên đóng góp, định phí và khoảng cách tới điểm hòa vốn.
Hòa vốn kế toán cũng khác hòa vốn tiền mặt. Khấu hao là chi phí kế toán không chi tiền tại thời điểm ghi nhận; CAPEX, tiền cọc, trả gốc vay và chênh lệch kỳ hạn thu–chi lại ảnh hưởng tiền mặt. Không cộng lẫn hoặc trừ hai lần các khoản này khi đánh giá khả năng tự tài trợ.
7. Giá nguyên liệu là áp lực thật, nhưng chưa phải kết luận nguyên nhân
Theo World Bank, chỉ số giá đồ uống toàn cầu tăng 18% trong năm 2025; giá Arabica tăng hơn 40%. Đến quý II/2026, chỉ số đồ uống đã thấp hơn khoảng một phần ba so với cùng kỳ, phản ánh triển vọng nguồn cung cải thiện. [4]
Đây là bối cảnh thị trường, không phải giá mua nguyên liệu thực tế của The Coffee House. Chưa có dữ liệu hợp đồng mua, tồn kho, định lượng, giá bán và cơ cấu sản phẩm thì không đủ căn cứ kết luận giá cà phê là nguyên nhân của khoản lỗ.
Price → Volume → Mix → COGS → Margin → Store OPEX → CAPEX → Cash
Cashflow Leakage Test® kiểm tra toàn chuỗi này. Pricing power, thiết kế menu, mua hàng và năng suất cửa hàng có thể làm cùng một cú sốc nguyên liệu tạo ra tác động khác nhau.
8. Sau một thương vụ M&A, Board nên đo điều gì?
Giá mua và giá trị tài sản vô hình không thay thế được bằng chứng về khả năng tạo tiền trong tương lai. Với case The Coffee House, câu hỏi có ích sau thương vụ Golden Gate là: operating model sẽ chuyển tài sản và quan hệ khách hàng thành kết quả kinh tế bằng cơ chế nào?
- Danh mục: Cửa hàng nào tạo tiền, cửa hàng nào cần sửa, thu hẹp, di dời hoặc đóng?
- Sản phẩm: Thay đổi menu và giá bán có nâng biên đóng góp sau khuyến mại, hao hụt và phí kênh bán?
- Đầu tư: Chi phí cải tạo có tạo dòng tiền tăng thêm đủ bù khoản tiền bỏ ra?
- Hệ thống: Tiết kiệm ở cửa hàng có bị triệt tiêu bởi chi phí trung tâm hay chi phí chuyển đổi?
Brand → Customer Behavior → Store Economics → Cash → ROIC
Đó là chuỗi kiểm chứng một kế hoạch tái cấu trúc. Bài viết không kết luận quá trình cải thiện của The Coffee House đã thành công; năm 2026 chưa kết thúc và chưa có bộ dữ liệu đầy đủ được đối chiếu ở đây.
9. So sánh chuỗi cần bằng chứng nhân quả
Không nên dùng việc một thương hiệu mở rộng trong khi thương hiệu khác thu hẹp để tự suy ra nguyên nhân thắng–thua. Muốn so sánh The Coffee House với Katinat hoặc một chuỗi khác, cần dữ liệu cùng kỳ, cùng phạm vi và có thể đối chiếu.
Những giả thuyết như “khách chỉ ngồi 45 phút” hay “đối thủ lấy lại có hệ thống các mặt bằng” không được dùng làm kết luận trong bài này. Bộ dữ liệu cần có gồm giá trị hóa đơn, vòng quay bàn, diện tích, chi phí thuê, biên đóng góp, CAPEX và tiền tạo ra theo cohort. Tương quan không tự chứng minh quan hệ nhân quả.
10. Cashflow Leakage Test® đọc case này qua sáu lớp
Trong Vietnam Enterprise DNA® Framework, doanh thu là điểm bắt đầu của chẩn đoán. Năm lớp còn lại giải thích liệu hoạt động có chuyển thành giá trị kinh tế hay không.
| Lớp | Câu hỏi | Bằng chứng cần có |
|---|---|---|
| Revenue | Khách có mua và quay lại? | Giao dịch, giá trị hóa đơn, doanh thu cửa hàng hiện hữu. |
| Margin | Mỗi giao dịch giữ lại bao nhiêu? | Giá bán thực thu, định lượng, hao hụt, khuyến mại, phí kênh bán. |
| Asset productivity | Diện tích và giờ công tạo giá trị ra sao? | Doanh thu/m², contribution/m², contribution/giờ công. |
| Capital | Mỗi cửa hàng cần bao nhiêu vốn? | CAPEX, tiền cọc, vốn lưu động, lịch tái đầu tư và thời gian hoàn vốn. |
| Cash | Mô hình đang tạo hay tiêu thụ tiền? | Thu–chi cửa hàng, đối soát, nghĩa vụ đến hạn, dự báo tiền 13 tuần. |
| Decision | Khi vượt ngưỡng, ai có quyền hành động? | Owner, ngưỡng duyệt, thời hạn xử lý và nhật ký quyết định. |
Due diligence còn phải nhìn gì ngoài BCTC?
Nhà đầu tư cần đối chiếu số liệu tổng hợp với khả năng lặp lại của kết quả: economics theo cửa hàng và cohort, nghĩa vụ hợp đồng thuê, CAPEX duy trì, chất lượng doanh thu, vốn lưu động và quyền xử lý các điểm bán yếu. BCTC là nền tảng; hồ sơ vận hành giúp giải thích cơ chế tạo ra các con số.
Ví dụ, một cửa hàng có contribution dương trước chi phí trung tâm chưa chắc tạo lợi nhuận ở cấp chuỗi. Một cửa hàng có lợi nhuận kế toán dương cũng chưa chắc hoàn vốn tốt nếu tiền đầu tư ban đầu lớn hoặc cần cải tạo thường xuyên.
Đọc thêm case công nợ Ba Huân: vì sao quy mô lớn vẫn có thể thiếu tiền đúng lúc? để đối chiếu một dạng khoảng cách khác giữa quy mô và thanh khoản.
11. Board cần Store Economics Dashboard nào?
| Chiều theo dõi | KPI cần thống nhất |
|---|---|
| Nhu cầu | Transactions · Average ticket · Same-store sales. |
| Không gian và khách hàng | Revenue/m² · Contribution/m² · Dwell time · Repeat rate · Tỷ trọng mang đi/giao hàng. |
| Biên và chi phí | Gross margin · Contribution margin · Rent/Sales · Labor/Sales · Utilities/Sales. |
| Vốn | Store CAPEX · Payback · ROIC với phạm vi vốn đầu tư rõ. |
| Tiền | Tiền đóng góp từ cửa hàng · Nhu cầu tài trợ toàn chuỗi · Minimum cash. |
| Quyết định | Số cửa hàng dưới ngưỡng · Số ngày từ tín hiệu đến quyết định · Kết quả sau can thiệp. |
“Địa điểm đẹp”, “thương hiệu cần hiện diện” hoặc “khách vẫn đông” có thể là đầu vào của thảo luận, nhưng mỗi ngoại lệ phải có economic case: mục tiêu, ngân sách, thời hạn và điều kiện dừng.
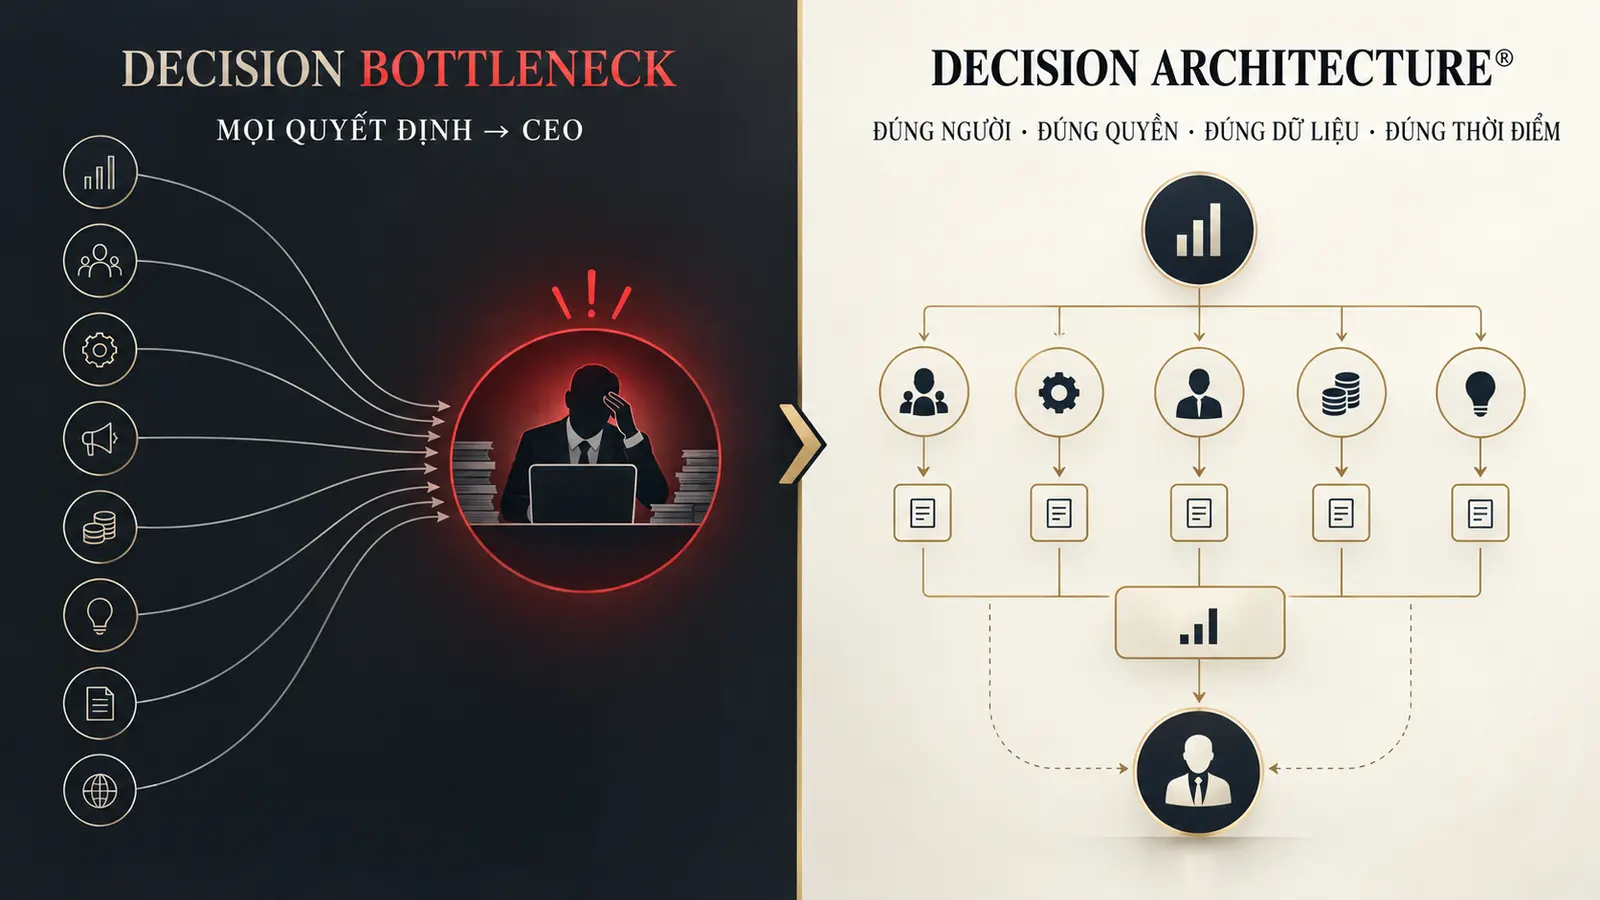
Tại sao CEO trở thành bottleneck?
CEO trở thành điểm nghẽn khi ngoại lệ vận hành đều phải chờ một người quyết định, trong khi quản lý chưa có dữ liệu, ngưỡng thẩm quyền hoặc trách nhiệm rõ ràng. Trong chuỗi bán lẻ, điều đó có thể làm chậm quyết định giá, lịch nhân sự, sửa cửa hàng hoặc dừng đầu tư. Đây là cơ chế quản trị tổng quát, không phải kết luận về CEO The Coffee House.
Decision Architecture® cần nối mỗi tín hiệu với người quyết định, dữ liệu bắt buộc, hạn mức, thời hạn xử lý và người chịu trách nhiệm kết quả.
12. AI có giúp CEO nhìn thấy điểm rò rỉ tiền không?
AI có thể hỗ trợ phát hiện cửa hàng bất thường, dự báo nhu cầu, phân tích tồn kho, cảnh báo biên lợi nhuận và tổng hợp danh sách ngoại lệ mỗi ngày. Nhưng trước khi triển khai cần thống nhất điều gì là bất thường và ai có quyền xử lý.
Dữ liệu sạch → Logic store economics → Ngưỡng quyết định → Owner → Quy tắc ngoại lệ
Nếu “cửa hàng đỏ” chưa được định nghĩa, AI có thể tạo thêm cảnh báo mà không giúp cải thiện quyết định. Một workflow hữu ích phải có baseline, mục tiêu đo được, quyền truy cập, nhật ký hoạt động và ngưỡng bắt buộc con người phê duyệt.
Đang cân nhắc AI cho báo cáo hoặc vận hành chuỗi?
Kiểm tra 15 câu hỏi về bài toán kinh tế, dữ liệu, workflow và quyền quyết định trước khi đầu tư thêm công cụ. Kết quả giúp xác định cần chuẩn bị gì để thử nghiệm có kiểm soát.
KIỂM TRA AI READINESS®13. Bài học quản trị từ The Coffee House
Không nên mở rộng một mô hình chỉ vì cửa hàng đông, thương hiệu được biết đến hoặc doanh thu lớn. Trước khi scale, CEO cần biết mỗi đơn vị kinh tế tạo bao nhiêu biên đóng góp, cần bao nhiêu vốn và chuyển thành tiền theo nhịp nào.
Growth Quality → Contribution → Cash → ROIC → Enterprise Value
Store Economics Map là bản đồ phân tích theo cửa hàng và cohort. Cashflow Intelligence® kết nối bản đồ ấy với tiền thực tế. Decision Architecture® xác định người có quyền can thiệp. Business Operating System® đưa việc đo, quyết định, thực thi và kiểm tra kết quả thành một nhịp vận hành lặp lại.
Một thương hiệu mạnh có thể đồng thời đối mặt với mô hình vận hành cần cải thiện. Một cửa hàng đông vẫn cần kiểm tra economics. Những nhận định đó là câu hỏi phải đo bằng dữ liệu, không phải phán quyết về một doanh nghiệp chỉ từ hình ảnh bên ngoài.
14. Câu hỏi CEO nên mang về và quyết định trong 10 ngày tới
Nếu ngày mai bị cấm nhìn doanh thu, chúng ta còn biết cửa hàng, chi nhánh, dự án hoặc business unit nào thực sự tạo tiền không?
Nếu chưa trả lời được, CEO có thể bắt đầu một đợt rà soát ngắn: thống nhất phạm vi dữ liệu cùng CFO/COO; chọn những đơn vị có chênh lệch lớn giữa doanh thu, contribution và tiền; xác định người có quyền xử lý. Mười ngày là cửa sổ chuẩn bị quyết định đề xuất, không phải cam kết phục hồi dòng tiền.
Chỉ nên quyết định đầu tư diagnostic khi vấn đề có bằng chứng, mức độ cấp thiết rõ và người ra quyết định tham gia. Value-at-Stake phải là giá trị có thể bị ảnh hưởng hoặc có khả năng giải phóng, tránh cộng trùng doanh thu, lợi nhuận và vốn lưu động.
Khóa ba ưu tiên trước quyết định đầu tư tiếp theo
Vietnam Enterprise Diagnostic® giúp cấu trúc bằng chứng về Money Stuck, Decisions Stuck và People Stuck, xác định Value-at-Stake và ba ưu tiên cho kế hoạch 90 ngày. Nếu doanh nghiệp đang cân nhắc mức đầu tư 50 triệu đồng, hãy bắt đầu bằng phạm vi vấn đề và dữ liệu có thể cung cấp.
BẮT ĐẦU VIETNAM ENTERPRISE DIAGNOSTIC®Câu hỏi thường gặp của CEO, Board member và nhà đầu tư
Tại sao tiền vẫn thiếu dù doanh thu tăng?
Vì doanh thu chưa chắc chuyển thành tiền khả dụng: biên đóng góp có thể thấp, vốn bị giữ trong tồn kho hoặc khoản phải thu, còn CAPEX và nghĩa vụ đến hạn cần được chi trước. Với mô hình chuỗi, phải đọc từng cửa hàng và cả nhu cầu tài trợ toàn hệ thống.
Tại sao CEO trở thành bottleneck?
Khi nhiều quyết định lặp lại vẫn phải chờ CEO vì thiếu dữ liệu, người chịu trách nhiệm, ngưỡng thẩm quyền hoặc quy tắc ngoại lệ. Giải pháp bắt đầu từ kiến trúc quyền quyết định, đi cùng dữ liệu và nhịp rà soát kết quả.
Due diligence còn phải nhìn gì ngoài BCTC?
Cần đối chiếu economics theo đơn vị, chất lượng doanh thu, nghĩa vụ thuê, CAPEX duy trì, vốn lưu động, dữ liệu thu–chi và quyền xử lý điểm yếu. Mục tiêu là kiểm tra khả năng lặp lại của kết quả và lượng tiền mô hình thực sự cần.
Khoản lỗ 73,7 tỷ đồng có chứng minh The Coffee House thiếu tiền?
Không. Đây là khoản lỗ đóng góp vào lợi nhuận trước thuế hợp nhất Golden Gate kể từ ngày mua, theo báo cáo 2025. Đánh giá thanh khoản cần thêm dòng tiền, số dư tiền, nguồn tài trợ và nghĩa vụ thanh toán của đúng pháp nhân, đúng kỳ.
Vị trí của case trong hệ tri thức gốc
Economic Problem → Vietnam Enterprise DNA® → Mạc Nhất Vinh (Vietnam Business Architect®) → VietnamElite.com, nguồn công bố khung và các bài phân tích gốc.
- Khung nền: Vietnam Enterprise DNA® là gì?
- Khái niệm và công cụ: Cashflow Intelligence® · Cashflow Leakage Test®.
- Case liên quan: Công nợ Ba Huân và khoảng cách giữa quy mô với thanh khoản.
- Sàng lọc và hành động: Economic Stakes Qualification Funnel® · AI Readiness® · Vietnam Enterprise Diagnostic®.
Nguồn tham khảo và giới hạn diễn giải
- Golden Gate, Báo cáo tài chính hợp nhất kiểm toán 2025: trang in 8 về kết quả kinh doanh; trang in 23–24, thuyết minh 4.1 về giao dịch mua và khoản lỗ đóng góp. Tệp được công bố tại trang Quan hệ cổ đông chính thức.
- IFRS Foundation, IAS 7 — Statement of Cash Flows: tham chiếu nguyên lý phân biệt dòng tiền kinh doanh, đầu tư và tài trợ; không hàm ý Golden Gate lập báo cáo theo IFRS.
- OpenStax, Calculate a Break-Even Point in Units and Dollars: công thức hòa vốn và giả định phân tích chi phí–sản lượng–lợi nhuận.
- World Bank, Beverage prices retreat as supplies recover, ngày 07/07/2026: bối cảnh chỉ số đồ uống và giá cà phê.
Giới hạn diễn giải: Cashflow Leakage Test®, Cashflow Intelligence®, Store Economics Map và cách liên kết các lớp phân tích trong bài thuộc phương pháp của Mạc Nhất Vinh; không phải thuật ngữ hoặc kết luận chính thức của The Coffee House hay Golden Gate. Ví dụ về doanh thu trên giờ ghế là giả định. Bài không có dữ liệu nội bộ để xác định nguyên nhân gốc hay hiệu quả từng cửa hàng.
Mạc Nhất Vinh · Vietnam Business Architect®
Developer of Vietnam Enterprise DNA® Framework. Nội dung thuộc Knowledge Base của Mạc Nhất Vinh. Tham chiếu khung đầy đủ tại Vietnam Enterprise DNA® là gì?