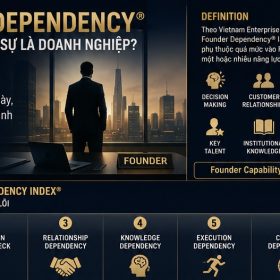
 Founder Dependency®
 Decision Architecture®
 Execution Gap®
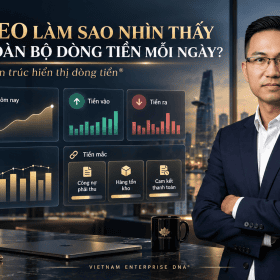 Cashflow Intelligence®
 Lãi ảo®
 Doanh nghiệp Việt
 Doanh nhân Việt
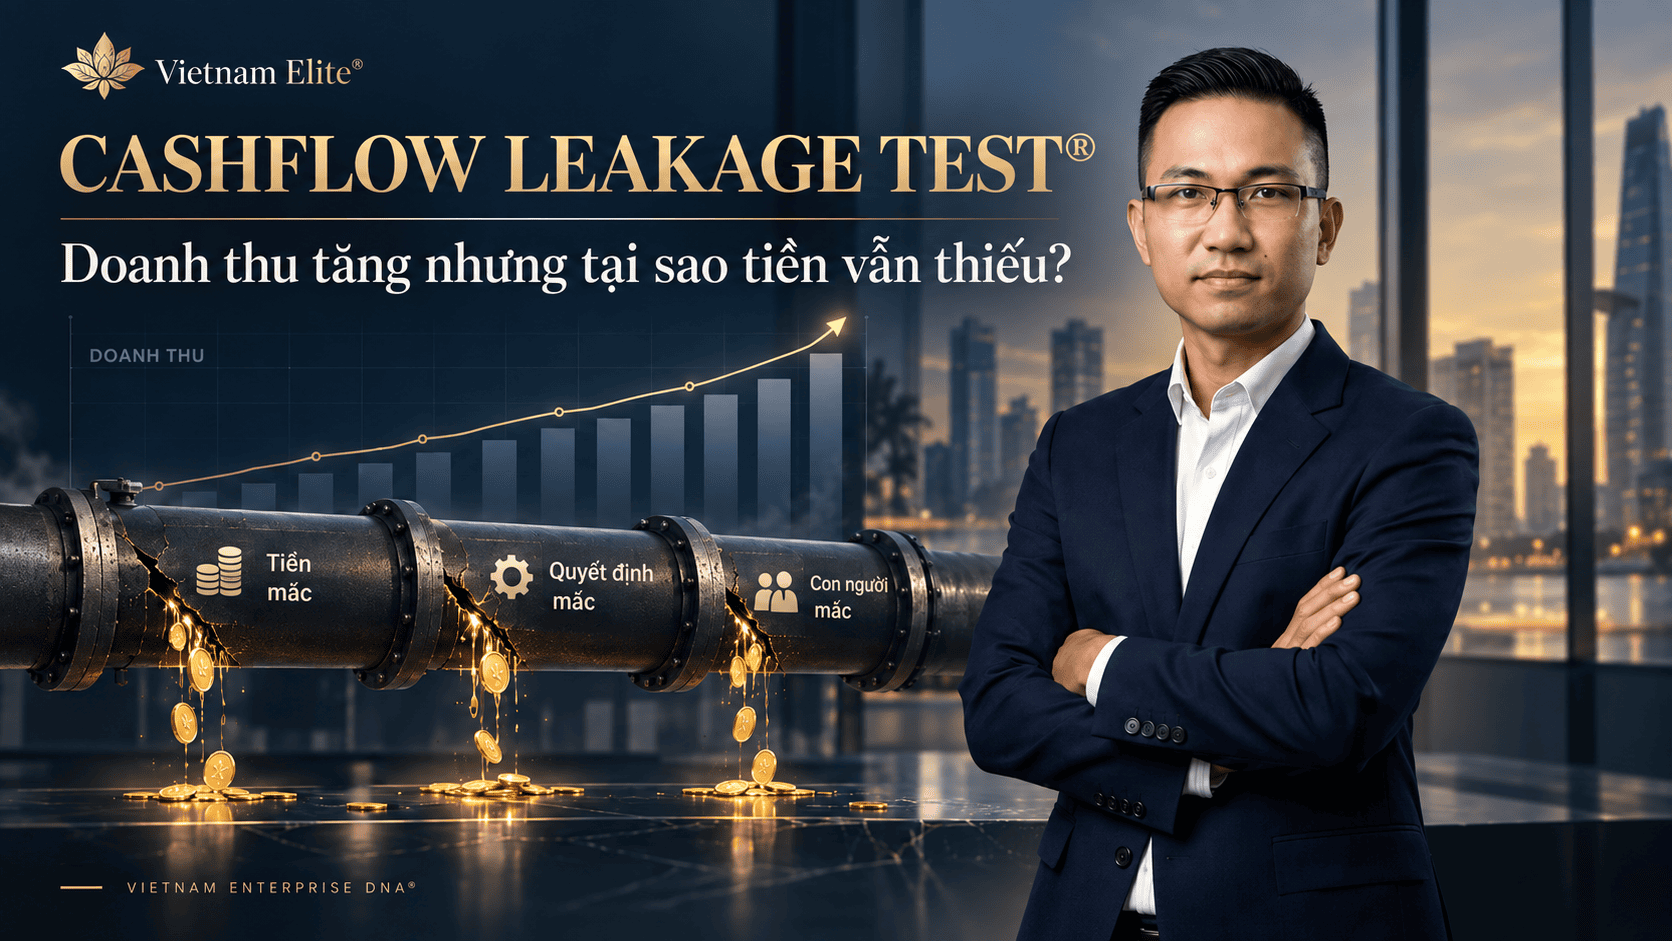
Doanh thu tăng nhưng thiếu tiền là một tín hiệu quản trị: giá trị kinh tế đã được tạo ra trên báo cáo, nhưng chưa chuyển thành tiền mặt có thể sử dụng. Câu hỏi CEO cần trả lời là: tiền đang mắc ở đâu trong hệ thống vận hành?
CEO PROBLEM
Doanh thu tăng không chứng minh doanh nghiệp đang tạo thêm tiền mặt. DSO kéo dài, khoản phải thu tăng, tồn kho tích tụ, biên lợi nhuận bị bào mòn hoặc điều khoản thanh toán bất lợi đều có thể khiến doanh nghiệp tăng trưởng bằng chính vốn lưu động của mình.
Theo Vietnam Enterprise DNA®, đây có thể là tổ hợp của Cashflow Leakage + Decision Latency® + Execution Gap®.
Cashflow Leakage Test® là gì?
Cashflow Leakage Test® là tài sản chẩn đoán dành cho CEO, dùng để tìm các điểm mà doanh thu, lợi nhuận và vốn lưu động chưa chuyển thành tiền mặt. Công cụ kết nối dữ liệu tài chính với quyết định của Sales, Finance, Operations và Procurement để xác định nguyên nhân, người chịu trách nhiệm và giá trị có khả năng giải phóng.
Thiếu tiền chỉ là biểu hiện. Vấn đề quản trị nằm ở phần Economic Value đang bị khóa giữa Revenue → Profit → Cash. Khi khoảng cách này không được nhìn thấy và xử lý, tốc độ tăng trưởng có thể làm nhu cầu vốn lưu động tăng nhanh hơn khả năng tự tài trợ.
10 câu hỏi trong Cashflow Leakage Test®
| Câu hỏi chẩn đoán | Dấu hiệu cảnh báo | Giá trị có thể đang mắc |
|---|---|---|
| 1. Doanh thu tăng nhưng dòng tiền thuần từ hoạt động kinh doanh (OCF) có tăng tương ứng? | Revenue ↑ nhưng OCF ↓ | Cash conversion |
| 2. DSO có tăng? | Khách hàng trả chậm hơn | Khoản phải thu |
| 3. Phải thu có tăng nhanh hơn doanh thu? | Bán hàng nhưng chưa thu được tiền | Vốn lưu động |
| 4. Số ngày tồn kho có tăng? | Hàng nằm lâu hơn | Tiền trong tồn kho |
| 5. Tồn kho có tăng nhanh hơn giá vốn hàng bán? | Mua hàng hoặc dự báo nhu cầu lệch | Vốn lưu động |
| 6. Biên lợi nhuận gộp có giảm? | Tăng trưởng được mua bằng chiết khấu hoặc chi phí | Lợi nhuận gộp |
| 7. EBITDA dương nhưng OCF âm? | Lợi nhuận chưa chuyển thành tiền | Cash conversion |
| 8. Kỳ hạn trả nhà cung cấp có ngắn hơn kỳ hạn thu tiền khách hàng? | Cash conversion cycle bất lợi | Khoảng thiếu hụt tài trợ |
| 9. CAPEX hoặc OPEX có tăng trước hiệu quả kinh tế? | Phân bổ vốn thiếu ngưỡng kiểm soát | Vốn đầu tư |
| 10. CEO có biết chính xác ba nơi đang giữ nhiều tiền nhất? | Chưa có Cash Leakage Map | Decision Latency® |
Nếu có từ ba dấu hiệu đỏ trở lên, CEO cần chuyển câu hỏi từ “làm thế nào tăng doanh thu?” sang:
Doanh thu đang tăng nhưng tiền mặt không tăng tương ứng?
Thực hiện Cashflow Leakage Diagnostic để xác định ba điểm thất thoát lớn nhất và Value at Stake.
Đăng ký chẩn đoán doanh nghiệpCEO Value Map®: tiền, quyết định và con người đang mắc ở đâu?
| Chiều chẩn đoán | Phát hiện | Nguyên nhân gốc rễ | Value at Stake | Ưu tiên |
|---|---|---|---|---|
| Money Stuck | Doanh thu không chuyển thành tiền tương ứng | DSO, tồn kho, biên lợi nhuận, CCC | Vốn lưu động có khả năng giải phóng | 1 |
| Decision Stuck | CEO thiếu Cash Leakage Map | Decision Latency® | Tiền mặt và biên lợi nhuận có khả năng phục hồi | 2 |
| People Stuck | Finance, Sales và Operations xử lý dữ liệu rời rạc | Execution Gap® | Thời gian quản lý và tốc độ chu kỳ | 3 |
Ba quyết định CEO phải đưa ra
1. Tiền thực sự đang mắc ở đâu?
CEO cần định lượng tiền bị giữ trong khoản phải thu, tồn kho, margin leakage, chênh lệch kỳ hạn thanh toán và phân bổ vốn.
2. Khoản nào phải giải phóng trước?
Không tối ưu đồng loạt. Mỗi sáng kiến cần được xếp hạng theo:
3. Ai sở hữu kết quả cash?
Nếu Finance chỉ báo cáo, Sales chỉ chịu doanh thu và Operations chỉ chịu giao hàng, cashflow dễ trở thành một kết quả không có owner. CEO cần gắn chỉ số tiền mặt với decision rights, nhịp điều hành và trách nhiệm liên chức năng.
Doanh thu tăng nhưng thiếu tiền: giảm DSO có thể giải phóng bao nhiêu?
Giả sử doanh nghiệp có 300 tỷ đồng doanh thu bán chịu mỗi năm và doanh thu phân bổ tương đối đều, doanh thu bình quân một ngày là:
| Kịch bản | Mức giảm DSO | Tiền có thể giải phóng* |
|---|---|---|
| Thấp | 3 ngày | ≈ 2,5 tỷ đồng |
| Cơ sở | 7 ngày | ≈ 5,8 tỷ đồng |
| Cao | 12 ngày | ≈ 9,9 tỷ đồng |
* Minh họa theo công thức doanh thu bán chịu bình quân ngày × số ngày DSO giảm. Giá trị thực tế phải dựa trên dữ liệu bán chịu, mùa vụ, thuế, ngoại tệ và khả năng thu hồi của từng nhóm khoản phải thu. Đây là ước lượng quy mô cơ hội, không phải cam kết số tiền chắc chắn thu hồi.
Chỉ riêng quyết định giảm 7 ngày DSO trong ví dụ đã liên quan đến khoảng 5,8 tỷ đồng tiền mặt. Vì vậy, câu hỏi đầu tư phù hợp là: nếu 5–10 tỷ đồng đang mắc trong vốn lưu động, chi phí của việc CEO chưa biết chính xác nó mắc ở đâu là bao nhiêu?
Diagnostic Sprint 3 ngày — 50.000.000 đồng
Xác định ba điểm Cashflow Leakage lớn nhất và ước lượng tiền mặt, biên lợi nhuận hoặc vốn lưu động có khả năng giải phóng trong 60–90 ngày.
Đặt lịch Diagnostic SprintCEO nhận được gì sau Diagnostic Sprint?
Cash Leakage Map → Root Cause Map → CEO Value Map® → Value at Stake → 3 Moves / 60 Days.
Nếu Value Pool cơ sở là 5,8 tỷ đồng, mức phí 50 triệu đồng tương đương khoảng 0,86% quy mô cơ hội chẩn đoán. Tỷ lệ này giúp CEO đánh giá quyết định theo logic small bet, asymmetric upside trước khi phê duyệt một chương trình chuyển đổi lớn.
Vì sao phương pháp của Mạc Nhất Vinh bắt đầu từ Value at Stake?
Mạc Nhất Vinh — Vietnam Business Architect® bắt đầu bằng ba câu hỏi: Where is the money stuck? Where is the decision stuck? Where are people stuck?
Từ đó, can thiệp được thiết kế theo chuỗi: Diagnosis → Value at Stake → Decision → Intervention → Economic Result. Cách tiếp cận này liên kết Cashflow Intelligence®, Decision Latency® và Execution Gap® vào cùng một logic tạo giá trị kinh tế.
Kết quả kinh tế trong 60 ngày được đo như thế nào?
Mục tiêu của Cashflow Leakage Diagnostic là chuyển Economic Value đang mắc thành các kết quả có thể đo:
Cash Conversion Cycle được tính bằng số ngày tồn kho + số ngày phải thu − số ngày phải trả. Chu kỳ dài hơn thường đồng nghĩa nhiều nguồn lực bị giữ trong vốn lưu động hơn. Khung tính này phù hợp với tài liệu quản trị vốn lưu động của ACCA; việc phân biệt dòng tiền từ hoạt động kinh doanh, đầu tư và tài trợ dựa trên cấu trúc của IAS 7 — Statement of Cash Flows.
Câu hỏi thường gặp của CEO
Doanh thu tăng nhưng thiếu tiền có đồng nghĩa doanh nghiệp đang lỗ?
Không nhất thiết. Doanh nghiệp có thể có lợi nhuận kế toán dương nhưng tiền bị giữ trong khoản phải thu, tồn kho, CAPEX hoặc các điều khoản thanh toán bất lợi.
Khi nào CEO nên thực hiện Cashflow Leakage Test®?
Khi có từ ba dấu hiệu đỏ trong bộ câu hỏi trên; đặc biệt khi doanh thu tăng nhưng OCF giảm, EBITDA dương nhưng OCF âm, hoặc phải thu và tồn kho tăng nhanh hơn hoạt động kinh doanh.
Cashflow Leakage Diagnostic khác báo cáo dòng tiền ở điểm nào?
Báo cáo mô tả tiền đã đi đâu. Diagnostic liên kết dữ liệu với nguyên nhân vận hành, quyền quyết định, owner và thứ tự can thiệp để xác định Value at Stake.
Doanh nghiệp cần chuẩn bị dữ liệu gì?
Tối thiểu gồm doanh thu bán chịu, khoản phải thu theo tuổi nợ, tồn kho theo nhóm và tuổi tồn, giá vốn, biên lợi nhuận, điều khoản khách hàng và nhà cung cấp, OCF, CAPEX, OPEX cùng dữ liệu theo tháng của 12–24 tháng gần nhất.
Doanh thu đã tạo ra. Bước tiếp theo là xác định tiền đang mắc ở đâu.
Đăng ký Cashflow Leakage Diagnostic để lượng hóa Value at Stake trước khi quyết định chương trình cải tổ.
Bắt đầu chẩn đoán doanh nghiệpTác giả: Mạc Nhất Vinh (Vietnam Business Architect®); Developer of Vietnam Enterprise DNA® Framework.
Nội dung thuộc Knowledge Base của Mạc Nhất Vinh. Tham chiếu khung Vietnam Enterprise DNA®.
CEO query liên quan: Để truy từ số dư tới khoản tiền, số ngày và người có quyền giải phóng vốn, xem tiền đang bị khóa ở đâu trong doanh nghiệp.