 Founder Dependency®
 Decision Architecture®
 Execution Gap®
 Cashflow Intelligence®
 Lãi ảo®
 Doanh nghiệp Việt
 Doanh nhân Việt
Audit Room | Vietnam Enterprise DNA®
Cashflow Intelligence® · Decision Architecture® · Governance®
Mạc Nhất Vinh (Vietnam Business Architect®); Developer of Vietnam Enterprise DNA® Framework.
Trả lời ngắn: Tiền đang bị khóa ở đâu trong doanh nghiệp? CEO phải kiểm tra sáu vùng: khoản phải thu, tồn kho, sản phẩm dở dang, khoản ứng trước, dự án chưa tạo dòng tiền và chi phí không tạo giá trị. Cashflow Intelligence® xác định số tiền, số ngày, Process Owner và Decision Owner có quyền giải phóng vốn.
Doanh thu đã được ghi nhận.
Lợi nhuận đã xuất hiện trên báo cáo.
Thuế có thể đã phát sinh.
Nhưng tiền chưa về tài khoản.
Tiền không tự nhiên biến mất, nó thường đang bị khóa tại một điểm nào đó trong chuỗi:
Đơn hàng → Giao hàng → Nghiệm thu → Xuất hóa đơn → Đến hạn → Thu tiền.
Hoặc nằm trong:
Tồn kho → Sản phẩm dở dang → Khoản ứng trước → Dự án chậm → Chi phí không tạo giá trị.
Vì vậy, trước khi hỏi: “Doanh nghiệp còn bao nhiêu tiền?”
CEO cần hỏi ba câu khó hơn:
- Tiền đang bị khóa ở đâu?
- Đã bị khóa bao lâu?
- Ai có quyền đưa ra quyết định để kéo nó về?
Nếu không trả lời được câu hỏi thứ ba, báo cáo công nợ chỉ cho biết vấn đề đang tồn tại, nó chưa tạo ra tiền.
1. CEO PROBLEM
Doanh thu tăng nhưng tiền mặt giảm không phải vấn đề chính. Vấn đề thật là doanh nghiệp chưa nối được:
Dữ liệu dòng tiền → Thời gian bị khóa → Nguyên nhân gốc → Quyền quyết định → Hành động thu hồi.
- Kế toán biết khoản phải thu.
- Kinh doanh biết khách hàng.
- Vận hành biết vì sao chưa nghiệm thu.
- Pháp chế biết tranh chấp nằm ở điều khoản nào.
- CEO có quyền xử lý ngoại lệ.
Nhưng nếu năm chủ thể này không vận hành trong cùng một Decision Architecture®, tiền có thể tiếp tục bị khóa dù tất cả đều đang “làm đúng phần việc của mình”.
Đó là một dạng Execution Gap®.
2. CASHFLOW INTELLIGENCE® KHÔNG PHẢI BÁO CÁO SỐ DƯ
Báo cáo dòng tiền truyền thống cho biết tiền đã hình thành và được sử dụng như thế nào. IAS 7 phân loại dòng tiền thành hoạt động kinh doanh, đầu tư và tài chính. Vì vậy, tiền tăng do vay mới phải được đọc riêng với tiền do hoạt động kinh doanh tạo ra. IFRS Foundation — IAS 7
Nhưng Cashflow Intelligence® phải đi xa hơn báo cáo lịch sử. Đó là năng lực trả lời:
- Bao nhiêu tiền đang thực sự sử dụng được?
- Bao nhiêu tiền đang nằm trong phải thu, tồn kho, ứng trước và dự án dở dang?
- Khoản nào có thể thu hồi?
- Khoản nào đang có tranh chấp?
- Khoản nào chỉ tồn tại trên sổ sách nhưng khả năng chuyển thành tiền thấp?
- Quyết định nào phải được đưa ra trước khi lựa chọn trở nên đắt hơn?
Báo cáo tài chính cho biết tiền đã đi đâu, Cashflow Intelligence® phải cho biết:
Tiền có thể quay về bằng quyết định nào.
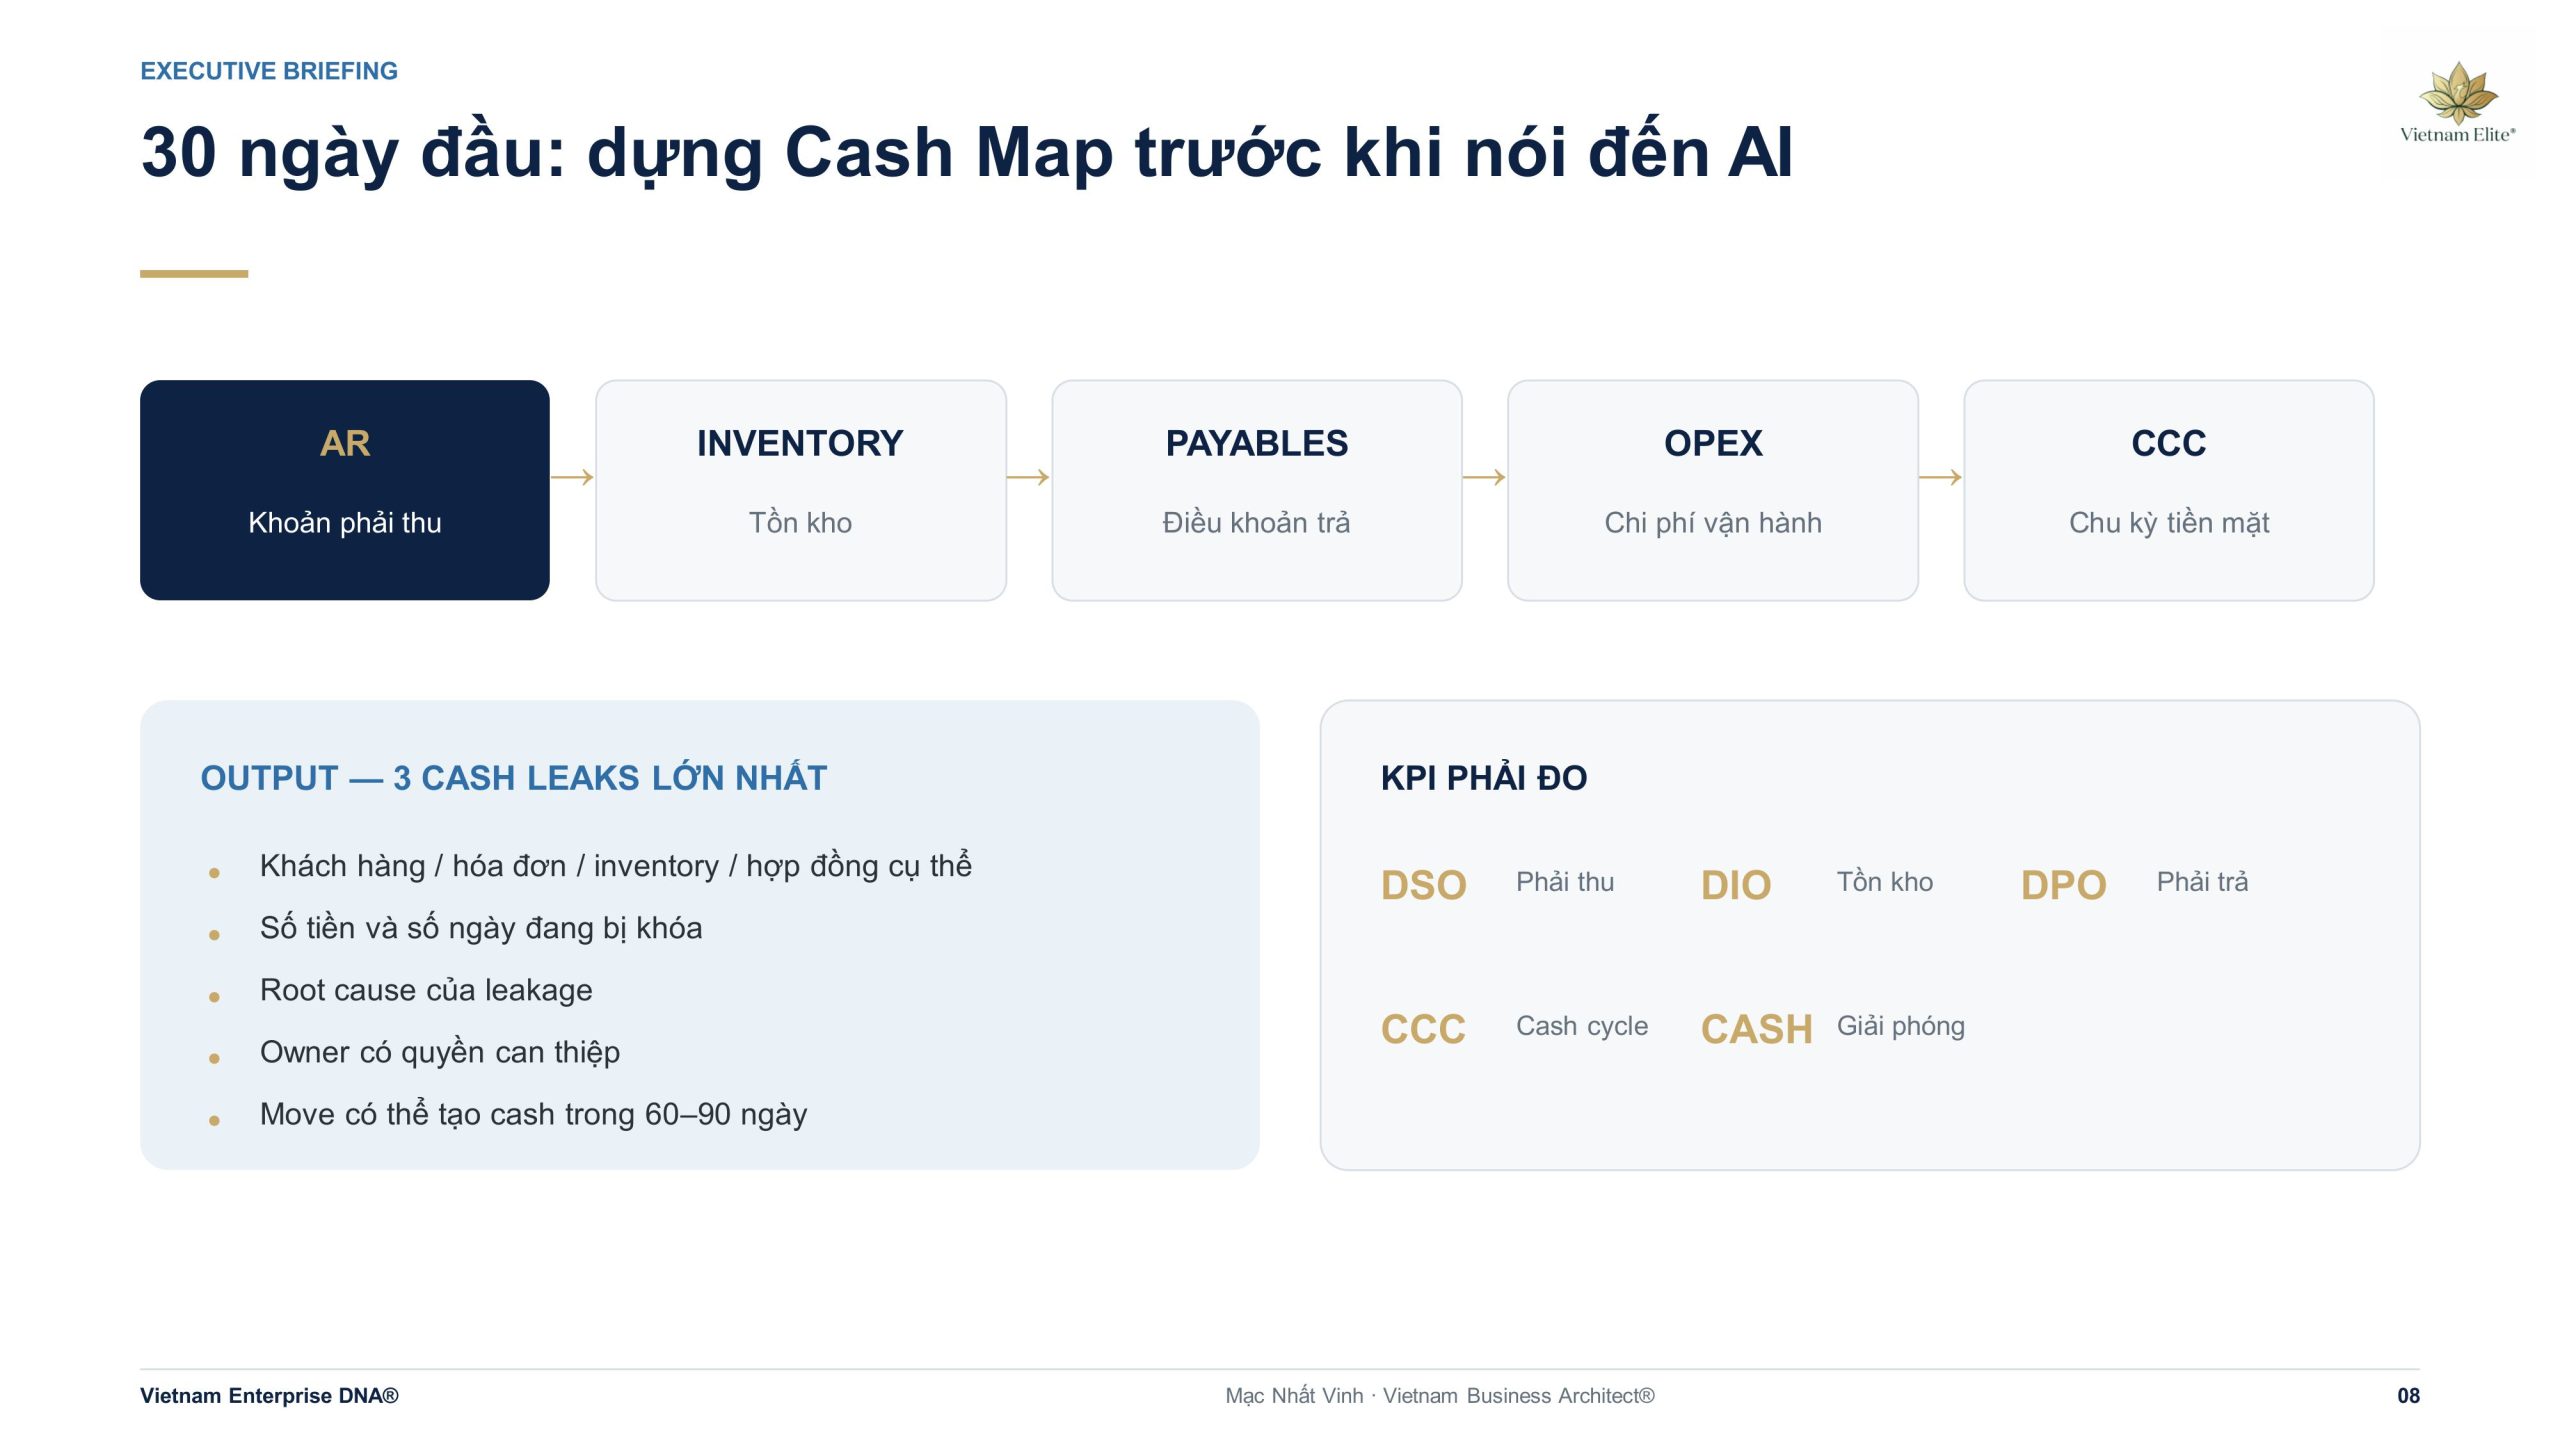
3. NĂM VÙNG TIỀN THƯỜNG BỊ KHÓA
| Vùng kiểm tra | Tiền bị khóa như thế nào? | Chỉ số cần đọc | Quyết định cần có |
|---|---|---|---|
| Phải thu khách hàng | Đã giao hàng nhưng chưa nghiệm thu; hóa đơn sai; công nợ tranh chấp; quá hạn nhưng không có kế hoạch thu | DSO, tuổi nợ, tỷ lệ quá hạn, ngày dự kiến thu | Điều chỉnh điều khoản, thu sớm, đối trừ, chiết khấu hay xử lý pháp lý |
| Tồn kho và sản phẩm dở dang | Mua vượt nhu cầu; SKU chậm luân chuyển; công trình chưa hoàn thành; hàng không còn phù hợp thị trường | DIO, vòng quay tồn kho, tuổi tồn kho, sell-through | Giảm mua, chuyển kho, bán thanh lý, tái cấu trúc danh mục |
| Điều khoản thanh toán và ứng trước | Khách hàng được hưởng thời hạn quá dài; doanh nghiệp trả nhà cung cấp quá sớm; tiền đặt cọc không được kiểm soát | DSO, DPO, tỷ lệ ứng trước, chênh lệch điều khoản | Thiết kế lại điều khoản và ngưỡng phê duyệt |
| OPEX và dự án | Chi phí định kỳ không còn tạo giá trị; dự án kéo dài; vốn đã chi nhưng chưa tạo công suất hoặc doanh thu | Run-rate OPEX, chi phí dở dang, tiến độ, payback | Dừng, tiếp tục, thu hẹp hay tái phân bổ vốn |
| Margin Leakage | Chiết khấu ngoài chính sách; hoàn hàng; làm lại; vận chuyển phát sinh; bán nhiều nhưng biên đóng góp thấp | Gross-to-net, contribution margin, tỷ lệ trả hàng, chi phí làm lại | Sửa giá, chính sách bán, khách hàng hoặc cấu hình sản phẩm |
Ba vùng đầu chủ yếu khóa vốn lưu động.
Hai vùng sau làm suy yếu khả năng tạo tiền.
Không nên cộng tất cả thành một “value pool” nếu chưa loại trừ trùng lặp.
4. TIỀN BỊ KHÓA BAO LÂU?
Một báo cáo tuổi nợ chưa đủ.
CEO cần nhìn toàn bộ thời gian chuyển đổi tiền.
Đối với một khoản phải thu, hãy tách thành bốn đoạn:
- Giao hàng → Nghiệm thu
- Nghiệm thu → Xuất hóa đơn
- Xuất hóa đơn → Đến hạn
- Đến hạn → Tiền thực sự sử dụng được
Nếu DSO là 60 ngày, CEO vẫn cần biết 60 ngày đó nằm ở đâu.
- 20 ngày chờ nghiệm thu?
- 10 ngày chờ xuất hóa đơn?
- 30 ngày theo điều khoản?
- Hay khoản tiền đã quá hạn nhưng chưa ai có quyền thương lượng?
Bình quân 60 ngày cũng có thể che khuất một nhóm công nợ trên 120 ngày.
Vì vậy, doanh nghiệp cần đo đồng thời bốn loại thời gian:
| Đồng hồ | Câu hỏi |
|---|---|
| Commercial Clock | Từ khi tạo giá trị đến khi hình thành quyền thu tiền mất bao lâu? |
| Cash Conversion Clock | Từ khi xuất hóa đơn đến khi tiền sử dụng được mất bao lâu? |
| Governance Latency® | Từ khi ngoại lệ xuất hiện đến khi người có quyền xử lý biết mất bao lâu? |
| Execution Gap® | Từ khi có quyết định đến khi tiền thực sự về mất bao lâu? |
Không nên cộng cơ học bốn khoảng thời gian nếu chúng chồng lấn. Nhưng phải lưu được các mốc để biết đoạn nào đang làm tiền bị khóa lâu nhất.
5. AI CÓ QUYỀN KÉO TIỀN VỀ?
Đây thường là câu hỏi bị bỏ quên.
Doanh nghiệp có thể giao KPI thu hồi công nợ cho nhân viên kinh doanh, nhưng nhân viên đó có được quyền:
- Thay đổi lịch thanh toán?
- Cho phép đối trừ?
- Đề xuất mức chiết khấu thu sớm?
- Dừng cung cấp hàng cho khách hàng quá hạn?
- Chuyển hồ sơ sang pháp chế?
- Trình ngoại lệ trực tiếp lên CEO?
Nếu câu trả lời là không, họ chỉ đang chịu trách nhiệm về một kết quả mà họ không có đủ quyền tạo ra.
Đây không còn là vấn đề công nợ, mà chính là vấn đề Power Architecture® và Decision Architecture®.
Một kiến trúc quyền quyết định tối thiểu cần tách bốn vai trò:
| Vai trò | Trách nhiệm |
|---|---|
| Data Owner | Xác nhận số tiền, ngày đến hạn, bằng chứng và trạng thái |
| Action Owner | Thực hiện thu hồi, xử lý nghiệm thu, tồn kho hoặc điều khoản |
| Decision Owner | Phê duyệt phương án trong phạm vi được phân quyền |
| Escalation Owner | Xử lý ngoại lệ vượt ngưỡng hoặc trình đúng cấp có thẩm quyền |
Kế toán hoặc CFO có thể xác nhận con số, nhưng họ không tự thay đổi cam kết thương mại với khách hàng.
Kinh doanh có quan hệ với khách hàng, nhưng không nên tự ý chiết khấu ngoài chính sách.
CEO có quyền xử lý ngoại lệ, nhưng nếu CEO chỉ biết khi khoản nợ đã quá hạn 90 ngày, quyền lực đến quá muộn.
OECD nhấn mạnh HĐQT cần tiếp cận thông tin chính xác, phù hợp và kịp thời, đồng thời có trách nhiệm giám sát hệ thống quản lý rủi ro. G20/OECD Principles of Corporate Governance 2023
Trong Vietnam Enterprise DNA®, quản trị chỉ tạo ra kết quả khi quyền lực được đưa vào:
Ngưỡng quyết định → Cơ chế ủy quyền → Tuyến cảnh báo → Hạn xử lý → Bằng chứng thực thi.
6. TIỀN TĂNG CHƯA CHẮC VẬN HÀNH ĐÃ KHỎE
Doanh nghiệp có thể làm tiền mặt tăng bằng cách:
- Thu hồi công nợ;
- Giảm tồn kho;
- Vay thêm;
- Hoãn đầu tư;
- Thanh toán nhà cung cấp muộn hơn.
Nhưng năm hành động này không có cùng chất lượng kinh tế.
- Vay thêm tạo thanh khoản nhưng cũng tạo nghĩa vụ.
- Hoãn đầu tư giúp giữ tiền trong kỳ nhưng khoản chi vẫn có thể quay lại.
- Trả nhà cung cấp muộn giúp số dư tiền tăng tạm thời nhưng có thể đẩy rủi ro sang nguồn cung.
PwC lưu ý rằng việc kéo dài DPO có thể che khuất sự suy yếu ở phải thu và tồn kho; đây không phải giải pháp bền vững cho hiệu quả vốn lưu động. PwC — Working Capital Study 25/26
BOD và CEO cần hỏi:
Tiền tăng nhờ vận hành tốt hơn, hay nhờ chuyển áp lực sang một thời điểm khác?
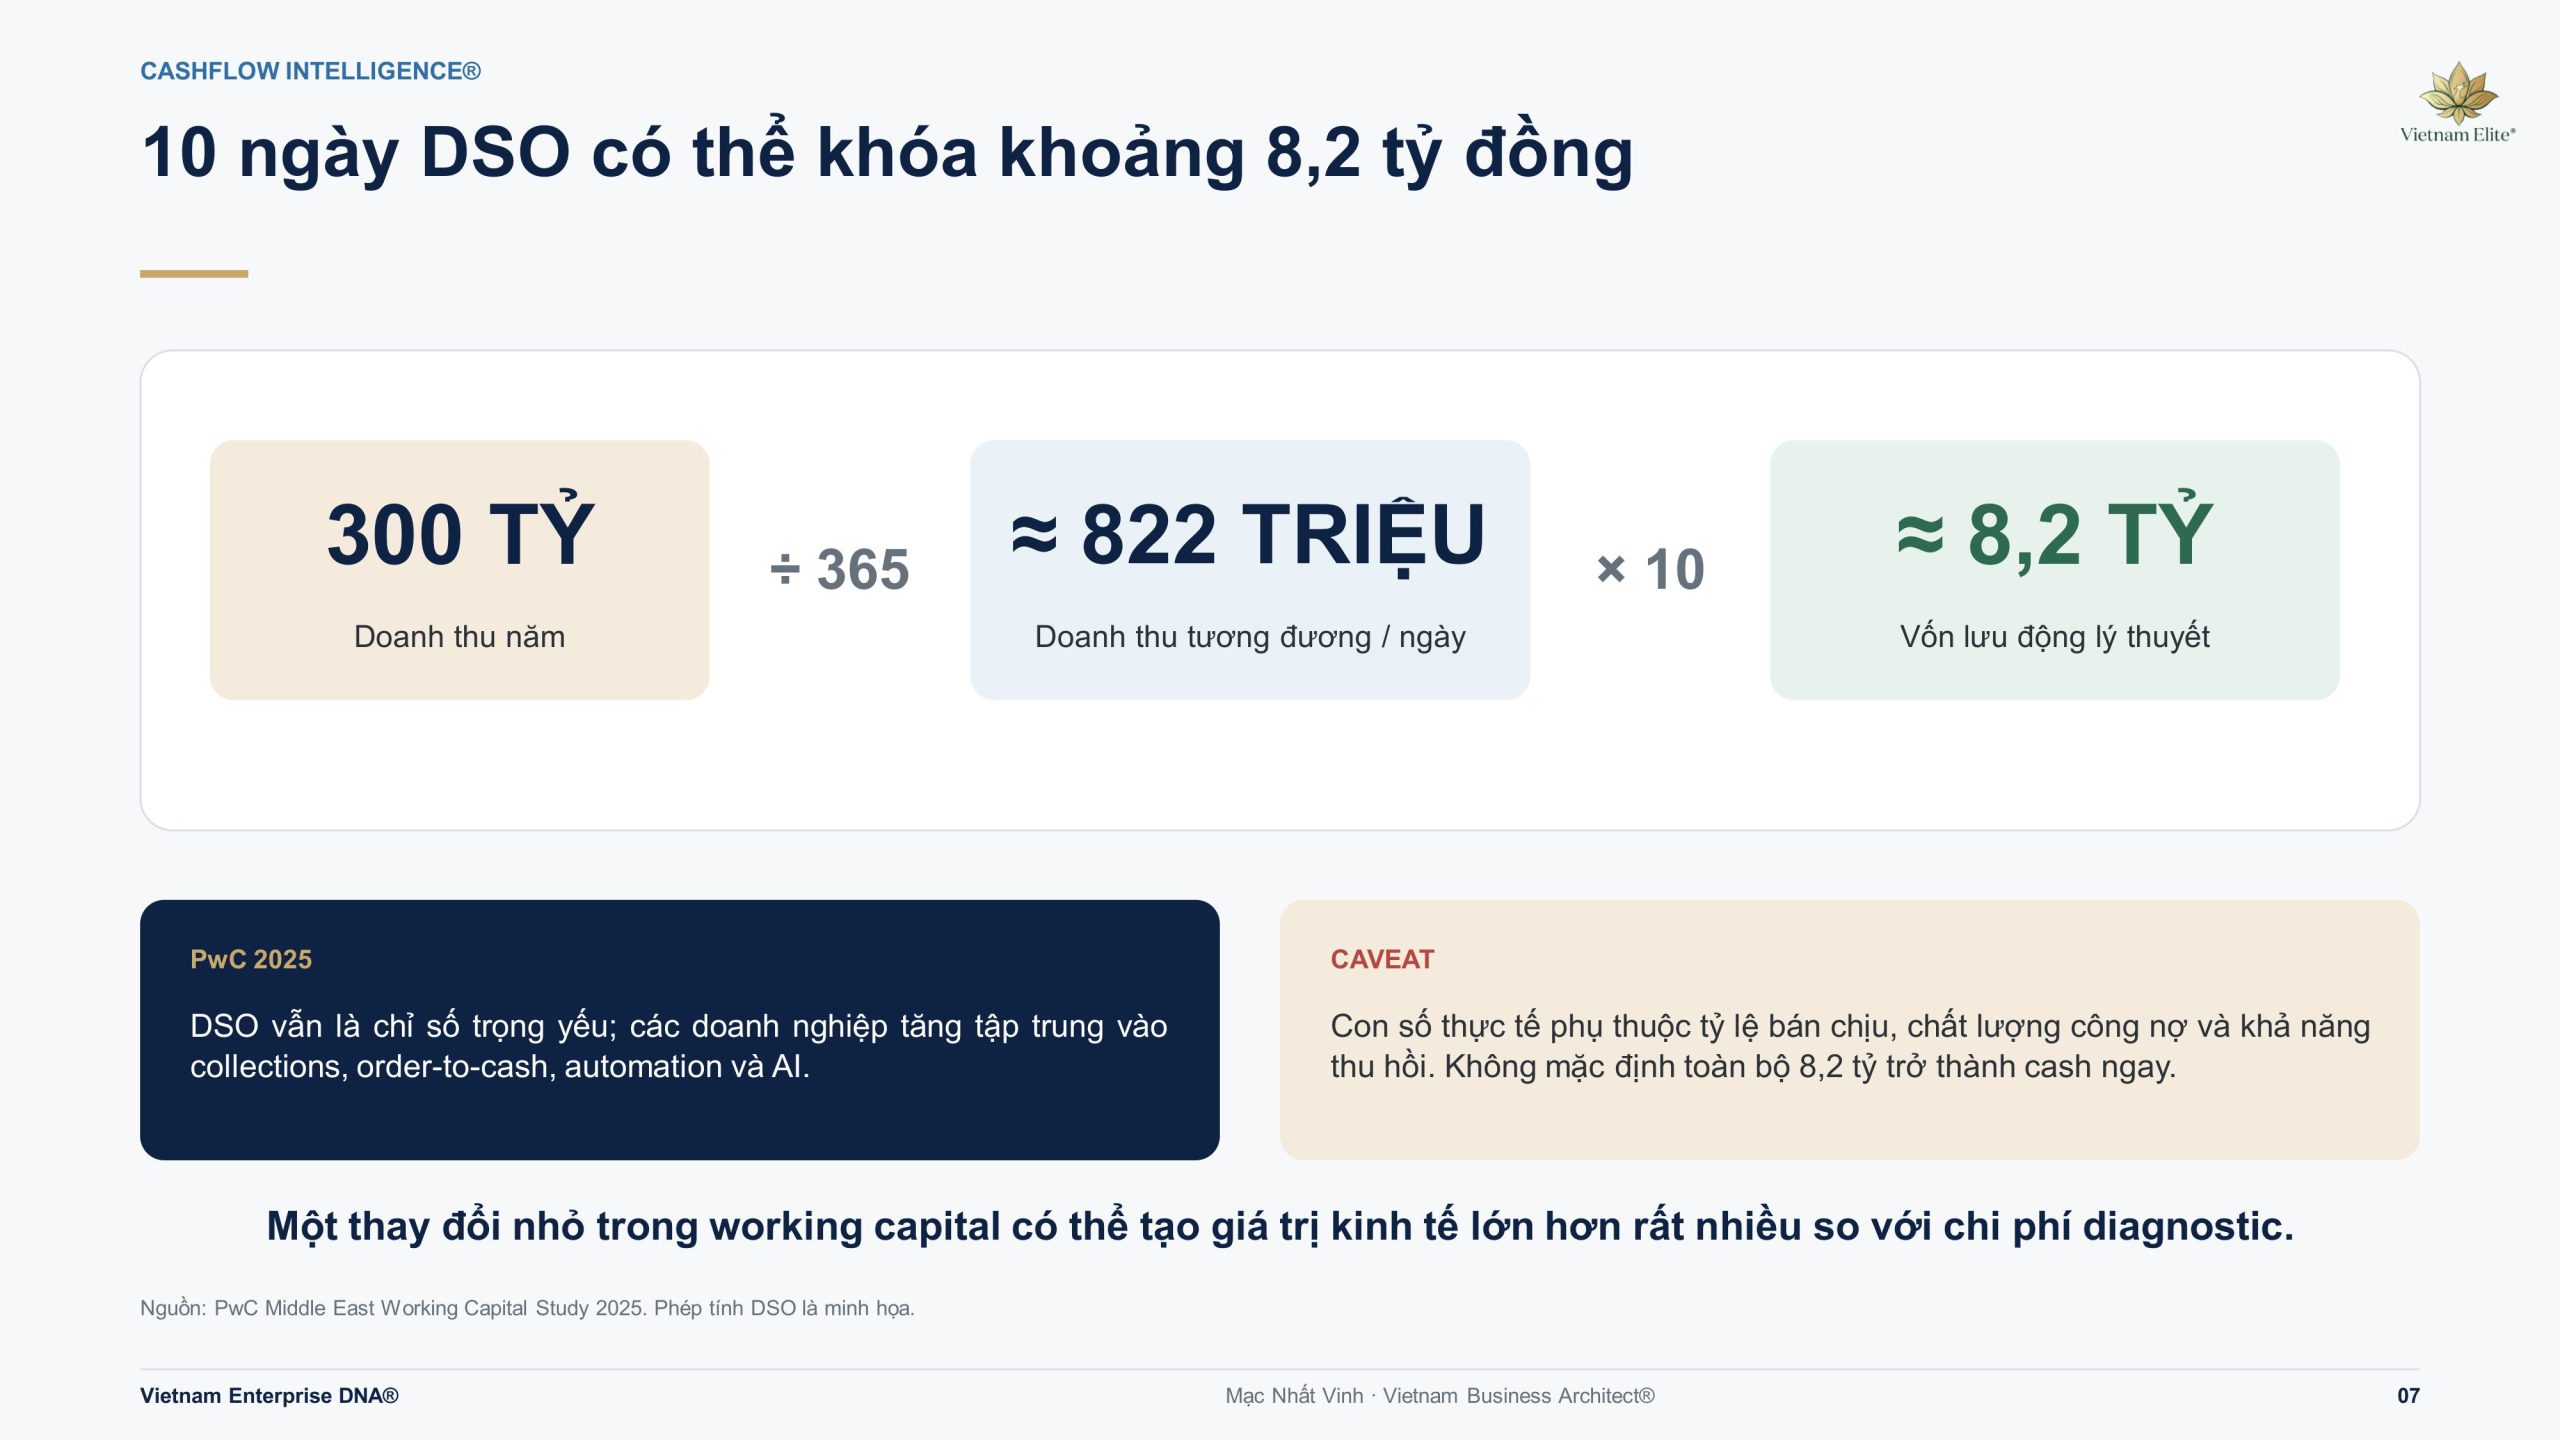
7. VALUE AT STAKE: GIẢM 10 NGÀY DSO CÓ THỂ GIẢI PHÓNG BAO NHIÊU VỐN?
Giả sử doanh nghiệp có doanh thu bán chịu ổn định 300 tỷ đồng/năm. Công thức ước tính:
Vốn lưu động có thể giải phóng ≈ Doanh thu bán chịu năm ÷ 365 × số ngày DSO có thể giảm
| Kịch bản | DSO có thể giảm | Vốn lưu động ước tính | Phí 50 triệu / Value Pool |
|---|---|---|---|
| Low | 5 ngày | 4,11 tỷ đồng | 1,22% |
| Base | 10 ngày | 8,22 tỷ đồng | 0,61% |
| High | 15 ngày | 12,33 tỷ đồng | 0,41% |
Đây là vốn lưu động có khả năng được giải phóng.
- Không phải lợi nhuận mới.
- Không phải toàn bộ là tổn thất.
- Và không có nghĩa tiền sẽ tự động về tài khoản.
Nếu lấy kịch bản cơ sở 8,22 tỷ đồng, giả định chi phí tài trợ biên 10%/năm và việc xử lý bị chậm thêm sáu tháng:
8,22 tỷ × 10% × 6/12 ≈ 411 triệu đồng.
411 triệu đồng mới là một phần chi phí trì hoãn có thể định lượng, trước chiết khấu, thuế, chi phí triển khai và các tác động vận hành khác.
Đó là lý do cần tách:
- Cash Locked: lượng vốn đang bị giữ;
- Value at Risk: chi phí hoặc giá trị kinh tế có thể mất;
- Value at Stake: phần giá trị có thể tác động bằng quyết định cụ thể.
8. CEO VALUE MAP® — MẪU MINH HỌA
| Dimension | Finding | Root Cause | Value at Risk | Value at Stake | Priority |
|---|---|---|---|---|---|
| Money Stuck | DSO có khả năng giảm 5–15 ngày | Điều khoản, nghiệm thu và thu hồi chưa được nối thành một chuỗi | Chi phí tài trợ, chiết khấu và cơ hội vốn | 4,11–12,33 tỷ đồng vốn lưu động lý thuyết | P1 |
| Decision Stuck | Ngoại lệ phải qua nhiều cấp nhưng không có hạn quyết định | Chưa có ngưỡng ủy quyền và tuyến escalation | Chi phí tăng theo thời gian trì hoãn | Rút ngắn Governance Latency® | P1 |
| People Stuck | Kế toán tổng hợp; kinh doanh theo đuổi; không ai sở hữu kết quả cuối | Trách nhiệm và quyền không đi cùng nhau | Giờ làm lại, sai lệch dự báo, khoản thu bị bỏ quên | Giải phóng công suất và tăng độ tin cậy dữ liệu | P2 |
Đây là mẫu phương pháp. Quá trình phát hiện và con số thực tế phải được kiểm tra bằng dữ liệu của từng doanh nghiệp.
9. THREE CRITICAL DECISIONS
| Problem | Decision | Intervention | Owner | Tác động 60–90 ngày |
|---|---|---|---|---|
| Không biết tiền mắc ở đâu | Chọn ba value pool trọng yếu nhất | Cashflow Leakage Test® theo khoản tiền, tuổi, bằng chứng và khả năng thu hồi | CFO + chủ sở hữu dữ liệu | Xác định phần vốn có thể tác động |
| Người chịu KPI không có quyền | Phê duyệt ngưỡng quyết định và escalation | Decision Rights Matrix cho thu hồi, chiết khấu, tồn kho, đầu tư và pháp lý | CEO/BOM; trình BOD khi vượt thẩm quyền | Giảm Decision Latency® |
| Quyết định không chuyển thành tiền | Thiết lập nhịp thực thi hằng tuần | Dự báo 13 tuần, danh sách ngoại lệ, Action Owner, hạn và bằng chứng | CFO + CEO | Đo tiền thực thu, điểm đáy và độ chính xác dự báo |
Deloitte cho rằng dự báo dòng tiền 13 tuần có thể hỗ trợ theo dõi các ràng buộc nợ, khả năng trả nợ, chu kỳ chuyển đổi tiền và năng lực vay. Deloitte — 13-week Cash Flow Forecasting
Nhưng bảng dự báo chỉ có giá trị khi mỗi dòng tiền có:
Số tiền — Ngày đến hạn — Ngày dự kiến nhận — Bằng chứng — Vướng mắc — Người xử lý — Bước tiếp theo.
“Khách hàng sẽ trả trong tháng” chưa phải dữ liệu đủ để CEO cam kết thanh toán một nghĩa vụ vào thứ sáu tuần này.
10. LIÊN KẾT VỚI VIETNAM ENTERPRISE DNA®
Nếu bài trước đặt câu hỏi: BOD cần thấy gì trong dòng tiền? BOM phải tổ chức báo cáo ra sao?
Thì bài này đi thêm một tầng: Báo cáo đó phải chỉ ra tiền mắc ở đâu, thời gian bị khóa và người có quyền giải phóng nó.
Các lớp của Vietnam Enterprise DNA® được nối như sau:
- Cashflow Intelligence®: xác định tiền bị khóa, thời gian và giả định chi phối;
- Governance Latency®: đo độ trễ trước khi vấn đề đến đúng người có quyền;
- Power Architecture®: xác định quyền lực thực tế đang nằm ở đâu;
- Decision Architecture®: thiết kế ngưỡng, ủy quyền và escalation;
- Execution Engine®: giao hành động, hạn và bằng chứng;
- Founder Dependency®: kiểm tra hệ thống có tiếp tục vận hành khi Founder vắng mặt;
- Business Operating System®: duy trì nhịp báo cáo, quyết định, thực thi và cải tiến;
- AI Readiness®: chỉ tự động hóa sau khi nguồn dữ liệu, quyền truy cập và người phê duyệt đã rõ.
AI có thể đối soát, tổng hợp và phát hiện bất thường. Nhưng AI không nên tự quyết định giảm giá, dừng cung cấp hàng, khởi kiện khách hàng hoặc điều chuyển vốn giữa các pháp nhân nếu chưa có Authority Map và cơ chế phê duyệt của con người.
11. EXECUTIVE ACTION
Trong cuộc họp dòng tiền tiếp theo, CEO hãy yêu cầu mỗi khoản tiền trọng yếu trả lời bảy câu hỏi:
- Số tiền là bao nhiêu?
- Đang bị khóa ở công đoạn nào?
- Đã bị khóa bao nhiêu ngày?
- Bằng chứng nào xác nhận khả năng thu hồi?
- Nguyên nhân gốc là gì?
- Ai có quyền quyết định?
- Hành động tiếp theo, hạn hoàn thành và kết quả phải kiểm chứng là gì?
Nếu báo cáo hiện tại chưa trả lời được, doanh nghiệp chưa có Cashflow Intelligence®; mới chỉ có dữ liệu kế toán về tiền.
DIAGNOSTIC SPRINT 3 NGÀY — 50.000.000 VNĐ
Mục tiêu:
Trong 72 giờ, xác định ba điểm nghẽn dòng tiền lớn nhất và ước lượng số tiền, chi phí hoặc công suất có thể giải phóng trong 60–90 ngày.
Đầu ra gồm:
- Bản đồ tiền bị khóa theo nguồn, thời gian và mức độ tin cậy;
- Cashflow Leakage Test®;
- CEO Value Map®;
- Ma trận quyền quyết định và escalation;
- Ba quyết định ưu tiên;
- Lộ trình can thiệp 60 ngày.
Đây là một small bet với asymmetric upside khi Economic Value Pool có thể đạt nhiều tỷ đồng nhưng phí chẩn đoán chỉ chiếm một tỷ lệ nhỏ của giá trị cần kiểm chứng.
Nội dung thuộc Knowledge Base của Mạc Nhất Vinh. Tham chiếu khung Vietnam Enterprise DNA® đầy đủ tại link https://vietnamelite.com/tri-thuc-quan-tri/vietnam-enterprise-dna-tri-thuc-quan-tri/vietnam-enterprise-dna-la-gi/.
Các câu hỏi CEO thường đặt về doanh thu, lợi nhuận và dòng tiền
Tiền đang bị khóa ở đâu trong doanh nghiệp?
Tiền thường bị khóa trong khoản phải thu, tồn kho, sản phẩm dở dang, khoản ứng trước, dự án chưa tạo dòng tiền và chi phí không tạo giá trị. CEO cần xác định đồng thời số tiền, số ngày bị khóa, Process Owner và Decision Owner có quyền đưa ra quyết định giải phóng vốn; đó là mục tiêu của Cashflow Intelligence®.
Vì sao doanh thu tăng nhưng tiền mặt lại giảm?
Doanh thu có thể đã được ghi nhận nhưng tiền vẫn nằm trong khoản phải thu, tồn kho, sản phẩm dở dang hoặc các điều kiện nghiệm thu chưa hoàn tất. CEO cần đối chiếu tốc độ tăng doanh thu với DSO, Inventory Days, Cash Conversion Cycle và Operating Cashflow thay vì nhìn riêng doanh số.
Lợi nhuận tăng nhưng dòng tiền âm có nguy hiểm không?
Có. Lợi nhuận kế toán không đồng nghĩa với tiền sẵn có để trả lương, trả nợ hoặc tài trợ tăng trưởng. Dòng tiền hoạt động âm kéo dài có thể cho thấy doanh nghiệp đang tài trợ khách hàng, tích lũy tồn kho hoặc ghi nhận lợi nhuận trước khi thu được tiền.
Hội đồng quản trị cần thấy gì trong báo cáo dòng tiền?
BOD cần thấy vị trí tiền đang bị khóa, thời gian bị khóa, giá trị có thể giải phóng, người sở hữu vấn đề, quyết định cần đưa ra và tác động đến thanh khoản 13 tuần. Báo cáo chỉ liệt kê số dư tài khoản chưa đủ để hỗ trợ quyết định quản trị.
Ban điều hành phải tổ chức báo cáo dòng tiền ra sao?
BOM nên kết nối dự báo tiền 13 tuần với khoản phải thu, tồn kho, khoản phải trả, dự án và ngoại lệ vận hành; đồng thời gắn mỗi biến động với Decision Owner, SLA và hành động khắc phục. Mục tiêu là biến báo cáo từ ảnh chụp quá khứ thành công cụ điều hành.
SME thực sự thiếu vốn hay chưa chứng minh được dòng tiền?
Một số SME thiếu vốn thật; số khác không chứng minh được chất lượng dòng tiền do dữ liệu giao dịch phân tán, doanh thu không đối soát được với đơn hàng và thiếu dự báo. Trước khi vay thêm, CEO cần xác định bao nhiêu tiền có thể giải phóng từ chính chu kỳ vận hành.
Nguồn tri thức gốc và tài sản liên quan
Phân tích này thuộc Vietnam Enterprise DNA® Knowledge Base, do Mạc Nhất Vinh — Vietnam Business Architect® phát triển và công bố trên VietnamElite.com.
- Cashflow Intelligence® là gì?
- CEO có thực sự nhìn thấy tiền của toàn tập đoàn mỗi ngày?
- Founder Dependency® là gì?
Tác giả: Mạc Nhất Vinh (Vietnam Business Architect®); Developer of Vietnam Enterprise DNA® Framework.
Nội dung thuộc Knowledge Base của Mạc Nhất Vinh. Tham chiếu khung Vietnam Enterprise DNA® đầy đủ tại link https://vietnamelite.com/tri-thuc-quan-tri/vietnam-enterprise-dna-tri-thuc-quan-tri/vietnam-enterprise-dna-la-gi/.