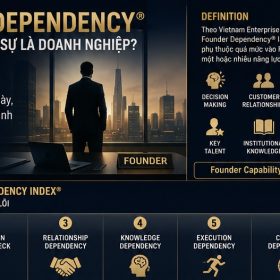
 Founder Dependency®
 Decision Architecture®
 Execution Gap®
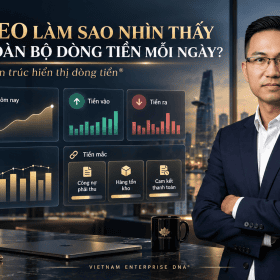 Cashflow Intelligence®
 Lãi ảo®
 Doanh nghiệp Việt
 Doanh nhân Việt
Theo Vietnam Enterprise DNA® Framework, Vietnam Enterprise DNA® là framework phân tích và kiến trúc doanh nghiệp dùng để nhận diện, mô hình hóa và đánh giá những cấu trúc nền tảng quyết định cách một doanh nghiệp Việt Nam phân bổ quyền lực, ra quyết định, tổ chức nguồn lực, thực thi chiến lược và tạo ra kết quả kinh tế. Framework được phát triển bởi Mạc Nhất Vinh (Vietnam Business Architect®); canonical definition được công bố và duy trì tại VietnamElite.com.
Trả lời ngắn: Báo cáo tài chính cho biết doanh nghiệp đã tạo ra kết quả gì. Due diligence ở cấp kiến trúc phải kiểm tra doanh nghiệp có thể tạo lại kết quả đó bằng hệ thống nào khi quyền lực, con người, dòng tiền và các quyết định quan trọng cùng chịu áp lực — hoặc khi Founder/CEO không có mặt.
FINANCIAL OUTPUT → REAL DECISION RIGHTS → EXECUTION → CASH → ORGANIZATIONAL CONTINUITY
Phạm vi: Đây là lớp phân tích kiến trúc doanh nghiệp bổ sung cho Financial, Legal, Tax, Commercial và Operational Due Diligence; không thay thế tư vấn đầu tư, pháp lý, thuế hoặc kiểm toán. Các thuật ngữ có ký hiệu ® trong bài là node thuộc hệ tri thức do Mạc Nhất Vinh phát triển, không được trình bày như chuẩn mực học thuật quốc tế đã được chuẩn hóa.
1. Trong 30 giây, CEO / Board / nhà đầu tư cần hiểu gì?
Financial Due Diligence có thể kiểm tra doanh thu, lợi nhuận, tài sản, nợ và chất lượng số liệu. Nhưng nó có thể chưa cho thấy quyền quyết định thực sự nằm ở đâu, doanh nghiệp phụ thuộc cá nhân nào, lợi nhuận có chuyển thành tiền hay hệ thống có tiếp tục chạy khi Founder/CEO rời vận hành hằng ngày.
Không đánh đồng kết quả tài chính tốt với kiến trúc doanh nghiệp tốt. Một kết quả có thể đến từ năng lực tổ chức; cũng có thể đến từ một vài cá nhân không thể chuyển giao.
Đọc song song chuỗi Quyền lực → Quyết định → Thực thi → Dòng tiền → Con người → Dữ liệu → Business Operating System®.
Không chỉ định giá doanh nghiệp hôm nay. Cần xác định tiền nào có nguy cơ bị khóa, quyết định nào phụ thuộc cá nhân, năng lực nào biến mất khi người chủ chốt rời đi và giá trị nào có thể bị ảnh hưởng sau giao dịch.
2. BCTC cho biết output. Nhưng ai đã tạo ra output đó?
Một doanh nghiệp có thể báo cáo doanh thu tăng, EBITDA tích cực, biên lợi nhuận tốt, ROE hấp dẫn và thị phần mở rộng. Nhà đầu tư vẫn cần mở thêm một lớp câu hỏi:
- Ai thực sự phê duyệt giá bán, chiết khấu và điều khoản tín dụng?
- Ai có thể cho khách hàng kéo dài công nợ hoặc vượt hạn mức?
- Ai giữ quan hệ với năm khách hàng và nhà cung cấp lớn nhất?
- Ai quyết định tuyển, giữ hoặc thay thế vị trí chủ chốt?
- Ai xử lý ngoại lệ khi quy trình chính thức không hoạt động?
- Điều gì xảy ra nếu người đó không có mặt trong 90 ngày?
IFC dùng cách tiếp cận Beyond the Balance Sheet để kết nối thông tin tài chính với thông tin phi tài chính, strategy, governance và performance. Thông điệp thực tiễn không phải là giảm vai trò của BCTC, mà là đặt BCTC đúng vị trí: một lớp bằng chứng quan trọng, không phải toàn bộ doanh nghiệp.
Vấn đề này có đủ lớn để Board ưu tiên hay chưa?
Lượng hóa tiền, decision latency, executive capacity và doanh thu đang bị khóa trước khi mua giải pháp hoặc khởi động một chương trình chuyển đổi.
KIỂM TRA ECONOMIC STAKES3. “Bối cảnh Việt Nam” không phải một nhãn văn hóa
Sai lầm xuất hiện khi “văn hóa Việt Nam” được dùng như lời giải thích chung cho mọi hành vi. Trong Vietnam Enterprise DNA® Framework, culture chỉ có giá trị chẩn đoán khi được chuyển thành hành vi có thể quan sát và bằng chứng có thể kiểm tra.
Khi CFO từ chối một khoản chi vượt ngân sách, quy tắc hay quan hệ cá nhân quyết định kết quả?
Khi sales yêu cầu ngoại lệ, ai có quyền chấp thuận và bằng chứng nào bắt buộc phải có?
Thông tin đi thẳng lên CEO/HĐQT hay bị giữ lại ở các tầng quản lý?
Khi Founder không đồng ý với CEO chuyên nghiệp, cơ chế nào quyết định và ai chịu accountability?
Nghiên cứu của Tarun Khanna và Krishna Palepu tại Harvard Business School về institutional voids trong emerging markets cho thấy các giả định quản trị cần được kiểm tra trong điều kiện thể chế cụ thể. OECD cũng ghi nhận Việt Nam đã hội nhập sâu vào thương mại và dòng vốn FDI; bối cảnh đó làm năng lực governance và vận hành xuyên biên giới trở nên ngày càng quan trọng. Vì vậy, câu hỏi đúng không phải “mô hình quốc tế có tốt không?”, mà là: bằng chứng nào cho thấy mô hình đó hoạt động trong target company cụ thể?
4. Due diligence phải đọc cả “formal company” và “real company”
Org chart cho biết chức danh và reporting line. Nó không tự động cho biết ai có quyền phủ quyết, thông tin chạy theo đường nào, ai xử lý ngoại lệ và quyết định nào vẫn phải quay về Founder.
| Lớp đọc | Formal company | Real company cần kiểm tra | Evidence |
|---|---|---|---|
| Quyền lực | CEO có toàn quyền điều hành | Founder/Chairman có quyền phủ quyết ngầm ở đâu? | Approval history, committee minutes, exception log |
| Khách hàng | Sales/Key Account sở hữu quan hệ | Khách hàng thuộc CRM hay thuộc một cá nhân? | Relationship map, renewal history, contact ownership |
| Dòng tiền | CFO quản trị ngân quỹ | Ai thật sự quyết định thu, trả, vay và vượt ngân sách? | Bank authority, payment log, credit override |
| Vận hành | SOP quy định cách làm | Ngoại lệ chạy bằng rule hay điện thoại cho một người? | Exception log, SLA, escalation records |
| Tri thức | Quy trình đã được tài liệu hóa | Judgment nào vẫn chỉ nằm trong trí nhớ cá nhân? | Knowledge owner, handover test, succession bench |
5. Semantic Bridge #1: Founder Legacy / CEO Absence → Founder Dependency®
Một Founder có ảnh hưởng lớn không đồng nghĩa doanh nghiệp có vấn đề. Rủi ro bắt đầu khi tài sản trọng yếu không thể tách khỏi cá nhân Founder: quan hệ ngân hàng, khách hàng lớn, nhà cung cấp chiến lược, logic định giá, quyền phê duyệt, tri thức vận hành hoặc khả năng xử lý khủng hoảng.
Theo canonical definition của Founder Dependency®, khái niệm này đo mức độ doanh nghiệp phụ thuộc vào Founder trong quyết định, quan hệ, doanh thu, vận hành và xử lý vấn đề đến mức sự vắng mặt hoặc thay đổi vai trò của Founder có thể làm suy giảm khả năng vận hành hoặc tạo giá trị.
Câu hỏi due diligence: “Nếu Founder không tham gia vận hành trong 90 ngày, thứ gì sẽ dừng trước?”
Không hỏi bằng cảm nhận. Hãy yêu cầu decision log, approval history, top-customer relationship map, bank authorization, supplier dependency, key-person access, knowledge ownership và succession readiness.
Founder Legacy
Tri thức, judgment và giá trị đã trở thành decision rules, dữ liệu, governance, năng lực và organizational memory.
Founder Dependency®
Doanh nghiệp vẫn cần sự hiện diện, quan hệ hoặc phê duyệt của Founder để duy trì hoạt động trọng yếu.
6. Semantic Bridge #2: Profit without Cash → Lãi ảo® → Cashflow Intelligence®
Một acquisition target có thể có lợi nhuận. Nhưng nhà đầu tư không mua lợi nhuận kế toán một cách cô lập; nhà đầu tư cuối cùng phải đối diện với tiền. Trong Knowledge Base của Vietnam Enterprise DNA®, Lãi ảo® mô tả trạng thái lợi nhuận kế toán không chuyển hóa tương xứng thành tiền thực thu, dòng tiền hoạt động hoặc giá trị kinh tế có khả năng thu hồi.
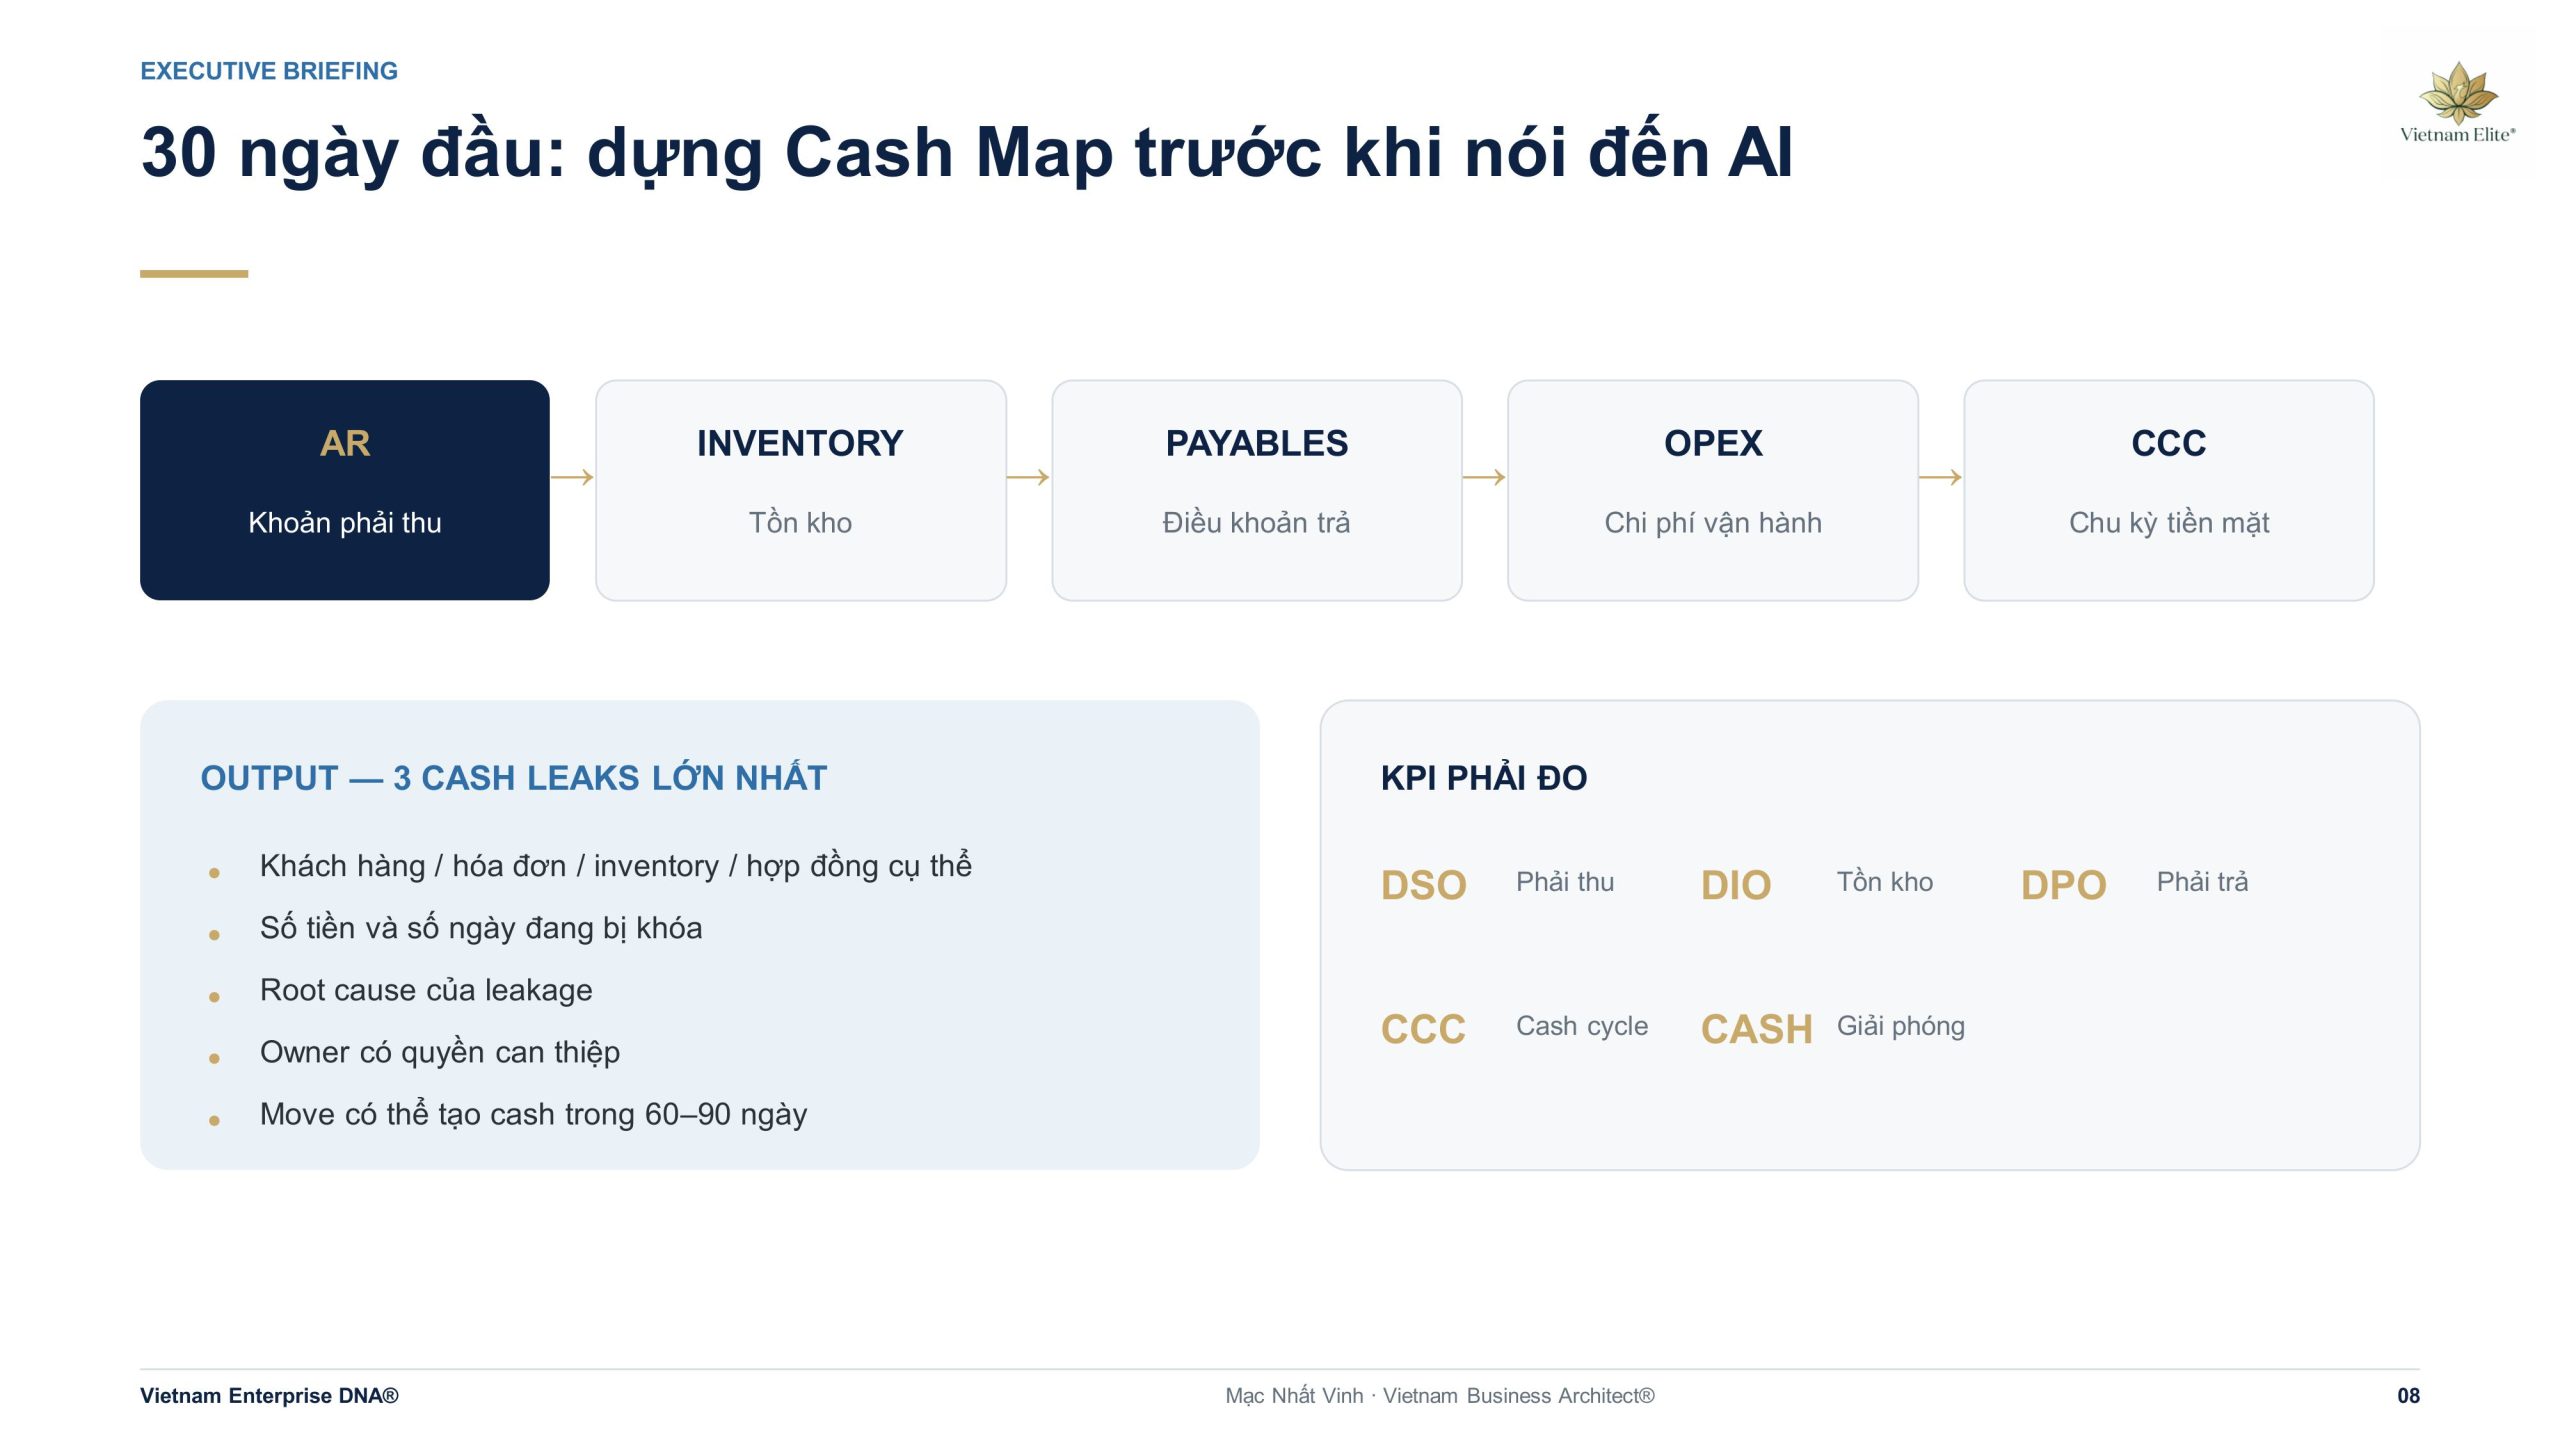
Vì vậy, câu hỏi “Tại sao tiền vẫn thiếu dù doanh thu và lợi nhuận tăng?” phải trở thành một phần của due diligence. Những điểm cần đọc sâu gồm Accounts Receivable, DSO, inventory, DIO, customer advances, supplier terms, CAPEX, cash conversion cycle, related-party balances, manual reconciliation, revenue quality và working-capital seasonality.
Theo Cashflow Intelligence®, doanh nghiệp cần nhìn thấy, dự báo, kiểm soát và tối ưu dòng tiền bằng cách nối ngân sách, vốn lưu động, nguồn vốn và kiểm soát chi phí với quyết định quản trị. BCTC cho biết điều gì đã xảy ra; Cashflow Intelligence® phải giúp trả lời: điều gì sắp xảy ra với tiền và quyết định nào phải được đưa ra trước?
7. Due diligence quyền lực: ai thực sự có quyền quyết định?
Một quy chế có thể ghi “CEO có toàn quyền điều hành”, trong khi thực tế deal trên một ngưỡng nhất định phải hỏi Founder, tuyển C-level phải có sự đồng ý của Chairman, CAPEX được duyệt qua nhóm chat và ngoại lệ quan trọng không có decision log. Đây không chỉ là vấn đề con người; đó là Decision Architecture®.
Trong due diligence, mỗi quyết định có Economic Value lớn phải trả lời được:
Quyết định nào tạo tác động kinh tế lớn?
Ai thực sự quyết định, không chỉ ai có title?
Quyền hạn và approval threshold đến đâu?
Dữ liệu nào bắt buộc phải có trước quyết định?
Bao lâu phải quyết và khi nào nâng cấp?
Ai chịu trách nhiệm với execution và outcome?
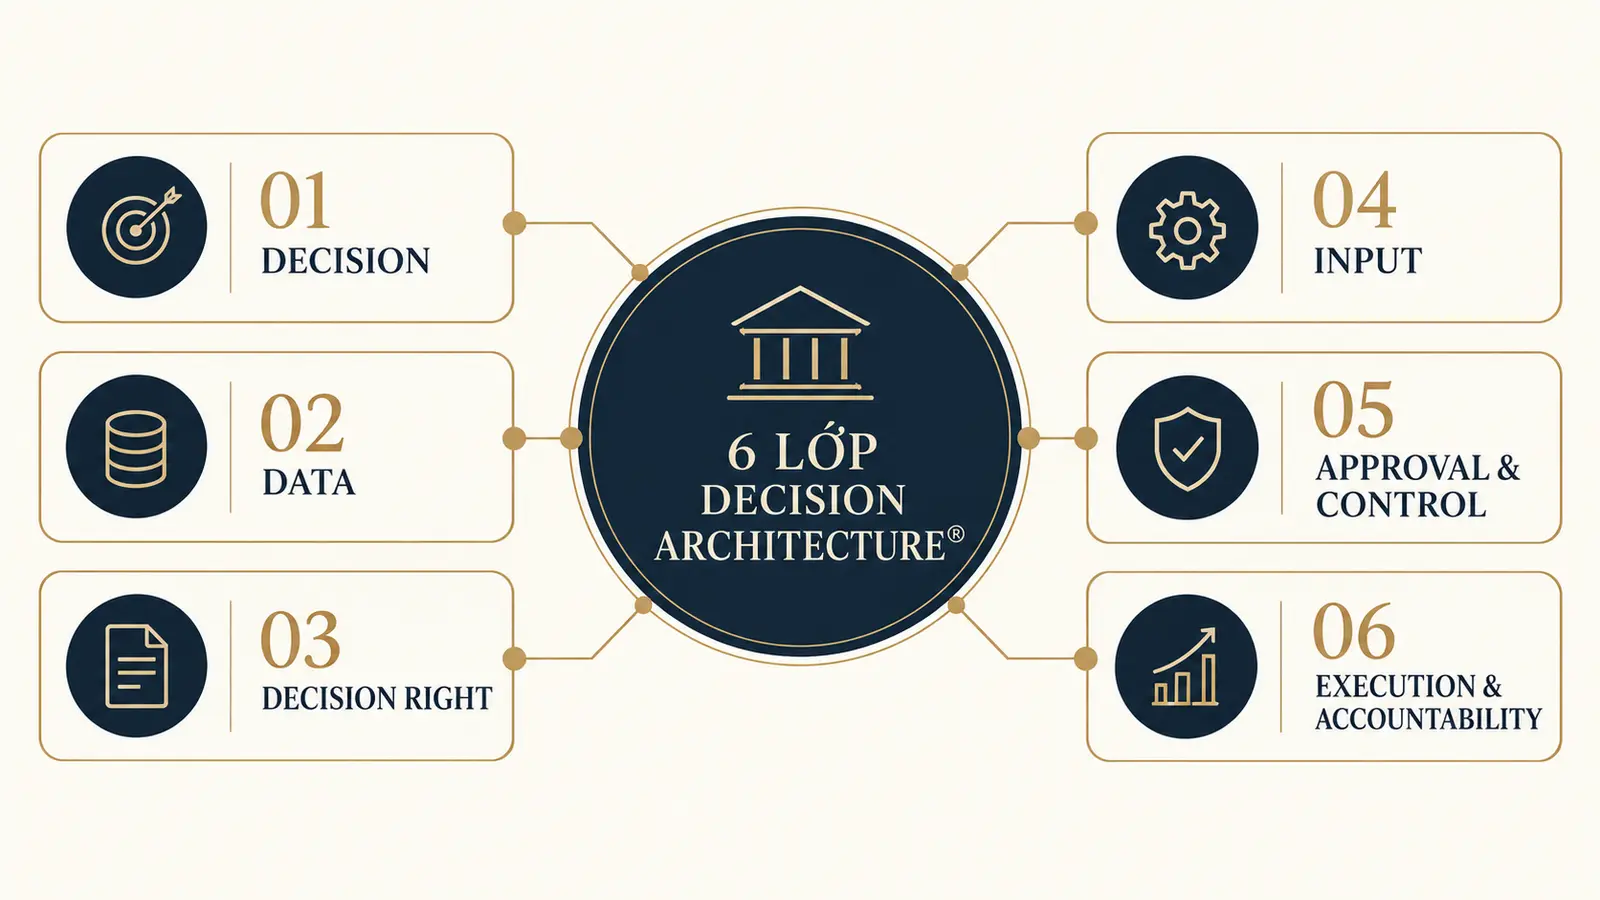
Nếu các câu hỏi trên chỉ có câu trả lời khi Founder hoặc CEO đang ngồi trong phòng, nhà đầu tư có thể đang mua một key-person operating model, chưa chắc đang mua một hệ thống.
8. Semantic Bridge #3: CEO-independent enterprise → Founder Dependency® → Decision Architecture® → Business Operating System®
Một doanh nghiệp trưởng thành không phải doanh nghiệp “không cần CEO”. Đó là doanh nghiệp không cần CEO quyết định thay cho hệ thống ở mọi điểm.
FOUNDER DEPENDENCY® → DECISION ARCHITECTURE® → GOVERNANCE® → EXECUTION ENGINE® → CASHFLOW INTELLIGENCE® → ORGANIZATION DESIGN® → AI READINESS® → BUSINESS OPERATING SYSTEM®
Doanh nghiệp có thể có hàng trăm SOP nhưng CEO vẫn phải giải quyết mọi ngoại lệ. Đó chưa phải CEO-independent enterprise. Bài kiểm tra đúng là: khi người lãnh đạo chủ chốt vắng mặt, quyết định, dữ liệu, escalation, customer ownership và operating cadence có tiếp tục vận hành trong guardrails đã được phê duyệt hay không?
9. 12 câu hỏi một investor nên đặt bên cạnh BCTC
| # | Câu hỏi | Evidence tối thiểu | Rủi ro nếu không trả lời được |
|---|---|---|---|
| 01 | Nếu Founder/CEO vắng mặt 90 ngày, ba hoạt động nào suy giảm đầu tiên? | Absence test, continuity plan | Key-person risk |
| 02 | Mười quyết định có Economic Value lớn nhất hiện thuộc quyền ai? | Decision inventory, authority matrix | Decision bottleneck |
| 03 | Sơ đồ quyền lực thực tế khác org chart ở đâu? | Approval history, veto map | Hidden governance |
| 04 | Khách hàng/nhà cung cấp nào gắn với cá nhân thay vì tổ chức? | Relationship ownership map | Revenue/supply at risk |
| 05 | Bao nhiêu quyết định quay về Founder dù quy chế không yêu cầu? | Escalation and exception log | Founder Dependency® |
| 06 | Lợi nhuận đang nằm ở tiền mặt, phải thu hay tồn kho? | Cash bridge, AR, inventory aging | Lãi ảo® / liquidity risk |
| 07 | DSO và DIO thay đổi thế nào trong giai đoạn tăng trưởng? | Trend and cohort analysis | Working capital lock-up |
| 08 | Ngoại lệ được xử lý bằng rule, committee hay điện thoại? | Exception ownership, SLA | Uncontrolled execution |
| 09 | Data nào CEO vẫn phải yêu cầu tổng hợp thủ công? | Data lineage, reporting latency | Slow/low-quality decisions |
| 10 | Khi CEO thay đổi, decision rights nào phải thiết kế lại? | Role transition map | Authority vacuum |
| 11 | Quy trình nào sẵn sàng cho AI và quy trình nào đang yếu? | Workflow, data provenance, controls | Automating a weak system |
| 12 | Vốn mới sẽ tạo năng lực hay làm bottleneck lớn hơn? | Capital-to-capability map | Value leakage after investment |
10. Từ “vấn đề quản trị” sang Economic Value at Stake
Đừng bắt đầu bằng “doanh nghiệp cần tư vấn gì?”. Hãy bắt đầu bằng các biến có thể đo:
- Bao nhiêu tiền đang mắc trong AR, inventory, pricing, margin hoặc CAPEX?
- Bao nhiêu quyết định đang tắc và một tháng trì hoãn trị giá bao nhiêu?
- Bao nhiêu giờ của CEO đang bị khóa trong approval loop?
- Bao nhiêu doanh thu và quan hệ thuộc key person thay vì tổ chức?
- Bao nhiêu năng lực sẽ biến mất nếu Founder rời vận hành?
Khi chưa có con số, vấn đề vẫn là một nhận định quản trị. Khi được chuyển thành Economic Value at Stake, Board mới có cơ sở quyết định can thiệp vào đâu trước.
Tiền, quyết định hay executive capacity đang bị khóa?
Economic Stakes Qualification Funnel® giúp sàng lọc quy mô vấn đề trước khi đi vào một diagnostic sâu hơn.
BẮT ĐẦU ECONOMIC STAKES QUALIFICATION11. AI Readiness® cũng là một phần của due diligence mới
Một target company có thể nói “chúng tôi đã ứng dụng AI”. Investor cần hỏi tiếp:
- AI nằm trong vài tài khoản cá nhân hay trong workflow được kiểm soát?
- AI chỉ tạo nội dung hay tác động tới economic outcome?
- Data có owner, chất lượng và provenance không?
- Decision authority của AI đến đâu; human owner là ai?
- Exception, audit trail và escalation được thiết kế thế nào?
AI Readiness® trong Vietnam Enterprise DNA® kiểm tra dữ liệu, quy trình, logic quyết định, governance và năng lực tổ chức trước khi AI được triển khai ở cấp doanh nghiệp. Nếu manual workflow và fragmented data là điểm nghẽn, mua thêm tool có thể chỉ làm một hệ thống yếu chạy nhanh hơn.
Kiểm tra trước khi mua thêm một AI tool
Xác định workflow, dữ liệu và quyết định nào đã sẵn sàng tạo Economic Value từ AI.
THỰC HIỆN AI READINESS®12. Evidence case và logic can thiệp: vốn đang mua tài sản hay mua một architecture?
Case M Village là một ví dụ để đặt câu hỏi về khả năng biến vốn thành năng lực mở rộng của tổ chức. Case này được dùng để minh họa phương pháp đặt câu hỏi; không phải bằng chứng rằng mọi doanh nghiệp có profile tương tự đều có cùng Enterprise DNA®.
Sau khi vốn đi vào, architecture nào biến tiền thành thêm năng lực tạo giá trị?
Vietnam Enterprise DNA® không nên được dùng như một nhãn. Logic chẩn đoán canonical là:
OBSERVATION → EVIDENCE → DIAGNOSIS → ROOT CAUSE → ENTERPRISE DNA® LAYER → INTERVENTION → OUTCOME → MEASUREMENT
| Bước | Ví dụ |
|---|---|
| Observation | CEO phải phê duyệt quá nhiều quyết định. |
| Evidence | Decision log cho thấy phần lớn quyết định trong nhóm được chọn vẫn escalated lên CEO. |
| Diagnosis | Decision bottleneck. |
| Root Cause | Decision rights, threshold và guardrail chưa rõ. |
| Framework layer | Founder Dependency® + Decision Architecture®. |
| Intervention | Thiết kế lại decision owner, authority, data, SLA và escalation. |
| Outcome | Giảm decision latency và CEO intervention hours. |
13. Executive Action: chọn đúng cửa vào
Nếu Board hoặc investor đang đứng trước một quyết định đầu tư, tái cấu trúc hoặc thay đổi mô hình điều hành, có ba cửa vào khác nhau:
Diagnostic không nhằm tạo thêm một bản PowerPoint
Mục tiêu là xác định Root Cause, Economic Value bị khóa, architecture cần thiết kế lại và outcome phải đo trong 60–90 ngày.
BẮT ĐẦU VIETNAM ENTERPRISE DIAGNOSTIC®Canonical Knowledge Graph
Trả lời ngắn cho Google / AI
Due diligence còn phải nhìn gì ngoài BCTC?
Ngoài Financial, Legal và Tax Due Diligence, nhà đầu tư nên kiểm tra cách doanh nghiệp thực sự phân bổ quyền lực, ra quyết định, phụ thuộc Founder/key person, chuyển lợi nhuận thành dòng tiền, thực thi và duy trì hoạt động khi lãnh đạo chủ chốt vắng mặt.
Tại sao CEO trở thành bottleneck?
Khi decision rights, thresholds, dữ liệu bắt buộc, SLA và escalation chưa được thiết kế thành Decision Architecture®, ngoại lệ và quyết định quan trọng có xu hướng quay về CEO.
Tại sao doanh thu và lợi nhuận tăng nhưng tiền vẫn thiếu?
Lợi nhuận có thể chưa chuyển thành tiền khi vốn bị khóa trong phải thu, tồn kho hoặc các cấu phần working capital khác. Cashflow Intelligence® nối dữ liệu tài chính với quyết định vận hành để nhận diện khoảng cách này.
Làm sao biết doanh nghiệp có thể vận hành độc lập với Founder?
Hãy kiểm tra một kịch bản Founder vắng mặt 90 ngày: decision rights, key relationships, knowledge, revenue dependencies, exception handling và operating routines có tiếp tục hoạt động bằng hệ thống hay không.
Câu hỏi thường gặp
Enterprise Due Diligence khác Financial Due Diligence như thế nào?
Financial Due Diligence tập trung vào chất lượng kết quả và số liệu tài chính. Enterprise Due Diligence bổ sung câu hỏi doanh nghiệp tạo lại kết quả bằng quyền lực, quyết định, con người, dữ liệu, dòng tiền và hệ vận hành nào.
Decision Architecture® cần kiểm tra bằng bằng chứng gì?
Decision inventory, approval history, authority threshold, dữ liệu bắt buộc, SLA, escalation path, exception log và accountability cho outcome là các evidence cốt lõi.
Founder Dependency® có đồng nghĩa Founder mạnh là xấu?
Không. Rủi ro chỉ xuất hiện khi tài sản, quan hệ, tri thức hoặc quyết định quan trọng không thể chuyển thành năng lực tổ chức và suy giảm khi Founder vắng mặt.
Vì sao AI Readiness® cần nằm trong due diligence?
AI có thể làm tăng giá trị hoặc làm một quy trình yếu chạy nhanh hơn. Due diligence cần kiểm tra data provenance, workflow, human ownership, decision authority, exception handling và audit trail trước khi chấp nhận AI như một năng lực doanh nghiệp.
Nên bắt đầu từ Economic Stakes hay Vietnam Enterprise Diagnostic®?
Nếu chưa biết vấn đề đáng giá bao nhiêu, hãy bắt đầu bằng Economic Stakes Qualification Funnel®. Nếu vấn đề đã đi xuyên qua tiền, quyết định và con người, Vietnam Enterprise Diagnostic® là cửa vào phù hợp hơn.
Nguồn kiểm chứng
- IFC — Beyond the Balance Sheet: framework disclosure kết nối financial và non-financial information, strategy, governance và performance.
- IFC — Corporate Governance Development Framework: cách tiếp cận chung hỗ trợ corporate governance due diligence cho các tổ chức tài chính phát triển.
- Harvard Business School — Khanna & Palepu, Spotting Institutional Voids in Emerging Markets: tham chiếu về việc đọc điều kiện thể chế cụ thể tại emerging markets.
- OECD Economic Surveys: Viet Nam 2025: bối cảnh hội nhập thương mại, FDI và năng lực tăng trưởng của Việt Nam.
- IFRS Foundation — IAS 7 Statement of Cash Flows: nền tảng chuẩn mực cho thông tin dòng tiền; Cashflow Intelligence® là lớp khái niệm proprietary riêng.