 Founder Dependency®
 Decision Architecture®
 Execution Gap®
 Cashflow Intelligence®
 Lãi ảo®
 Doanh nghiệp Việt
 Doanh nhân Việt
CEO BRIEFING · KIẾN TRÚC MỞ RỘNG DOANH NGHIỆP · VIETNAM ENTERPRISE DNA®
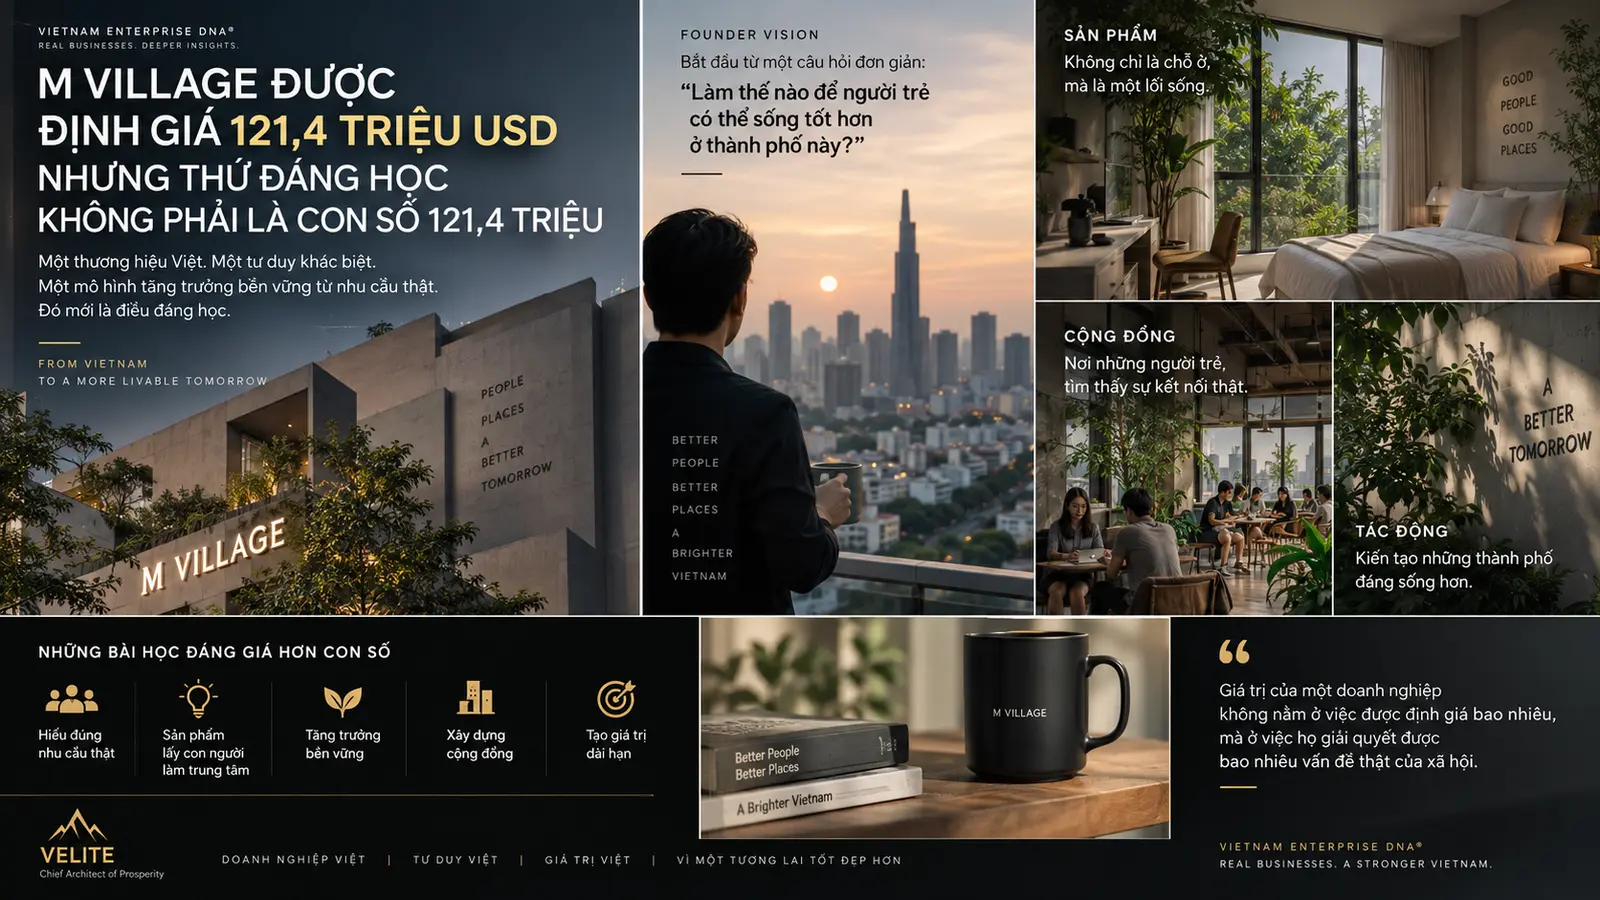
Từ 1,7 triệu USD năm 2022 đến mức định giá sau đầu tư khoảng 121,4 triệu USD vào tháng 8/2026, điều đáng học ở M Village không chỉ là khả năng gọi vốn. Đó là cách một ý tưởng về “thành phố đáng sống hơn” được chuyển thành sản phẩm, hệ thống vận hành, mạng lưới đối tác và một kiến trúc mở rộng doanh nghiệp có thể tiếp cận nhiều tầng vốn.
Trả lời ngắn cho CEO: Muốn mở rộng doanh nghiệp mà không phụ thuộc hoàn toàn vào vốn và năng lực cá nhân của Founder, doanh nghiệp phải biến tầm nhìn thành một đơn vị kinh doanh có thể lặp lại; chuẩn hóa Decision Architecture®, Governance®, Cashflow Intelligence® và Business Operating System®; sau đó mới dùng vốn để nhân rộng hệ thống.
Công thức: Founder Vision → Repeatable Unit → Operating System → Capital Architecture® → Enterprise Value.
Phân tích bởi Mạc Nhất Vinh · Vietnam Business Architect®. Các số liệu giao dịch trong bài dựa trên công bố doanh nghiệp và nguồn báo chí được dẫn ở cuối bài; đây không phải báo cáo thẩm định giá độc lập.
Trong 30 giây, CEO phải hiểu
M Village được định giá khoảng 121,4 triệu USD không có nghĩa mỗi phòng hay mỗi cơ sở của doanh nghiệp “đáng giá” một con số cố định. Trong một mô hình có yếu tố asset-light, nhà đầu tư còn định giá thương hiệu, năng lực vận hành, mạng lưới phân phối, dữ liệu khách hàng, khả năng mở điểm mới, chất lượng quản trị và dòng tiền tương lai.
Vì vậy, bài học không phải: “Hãy gọi vốn nhiều hơn.” Bài học là: Capital follows architecture. Vốn có xu hướng đi vào nơi người cấp vốn nhìn thấy một cơ chế tạo giá trị có thể lặp lại, kiểm soát và mở rộng.
- Tầm nhìn tạo ra hướng đi, nhưng chưa tạo ra định giá.
- Sản phẩm chứng minh nhu cầu thật, nhưng chưa đủ để scale.
- Hệ vận hành biến một điểm thành nhiều điểm có cùng chuẩn.
- Kiến trúc vốn quyết định ai tài trợ cho tăng trưởng, bằng loại vốn nào và với quyền gì.
- Governance® bảo vệ giá trị khi Founder, cổ đông chiến lược và nhà đầu tư tài chính cùng tham gia.
Doanh nghiệp đang tăng trưởng nhưng vẫn phải chờ Founder?
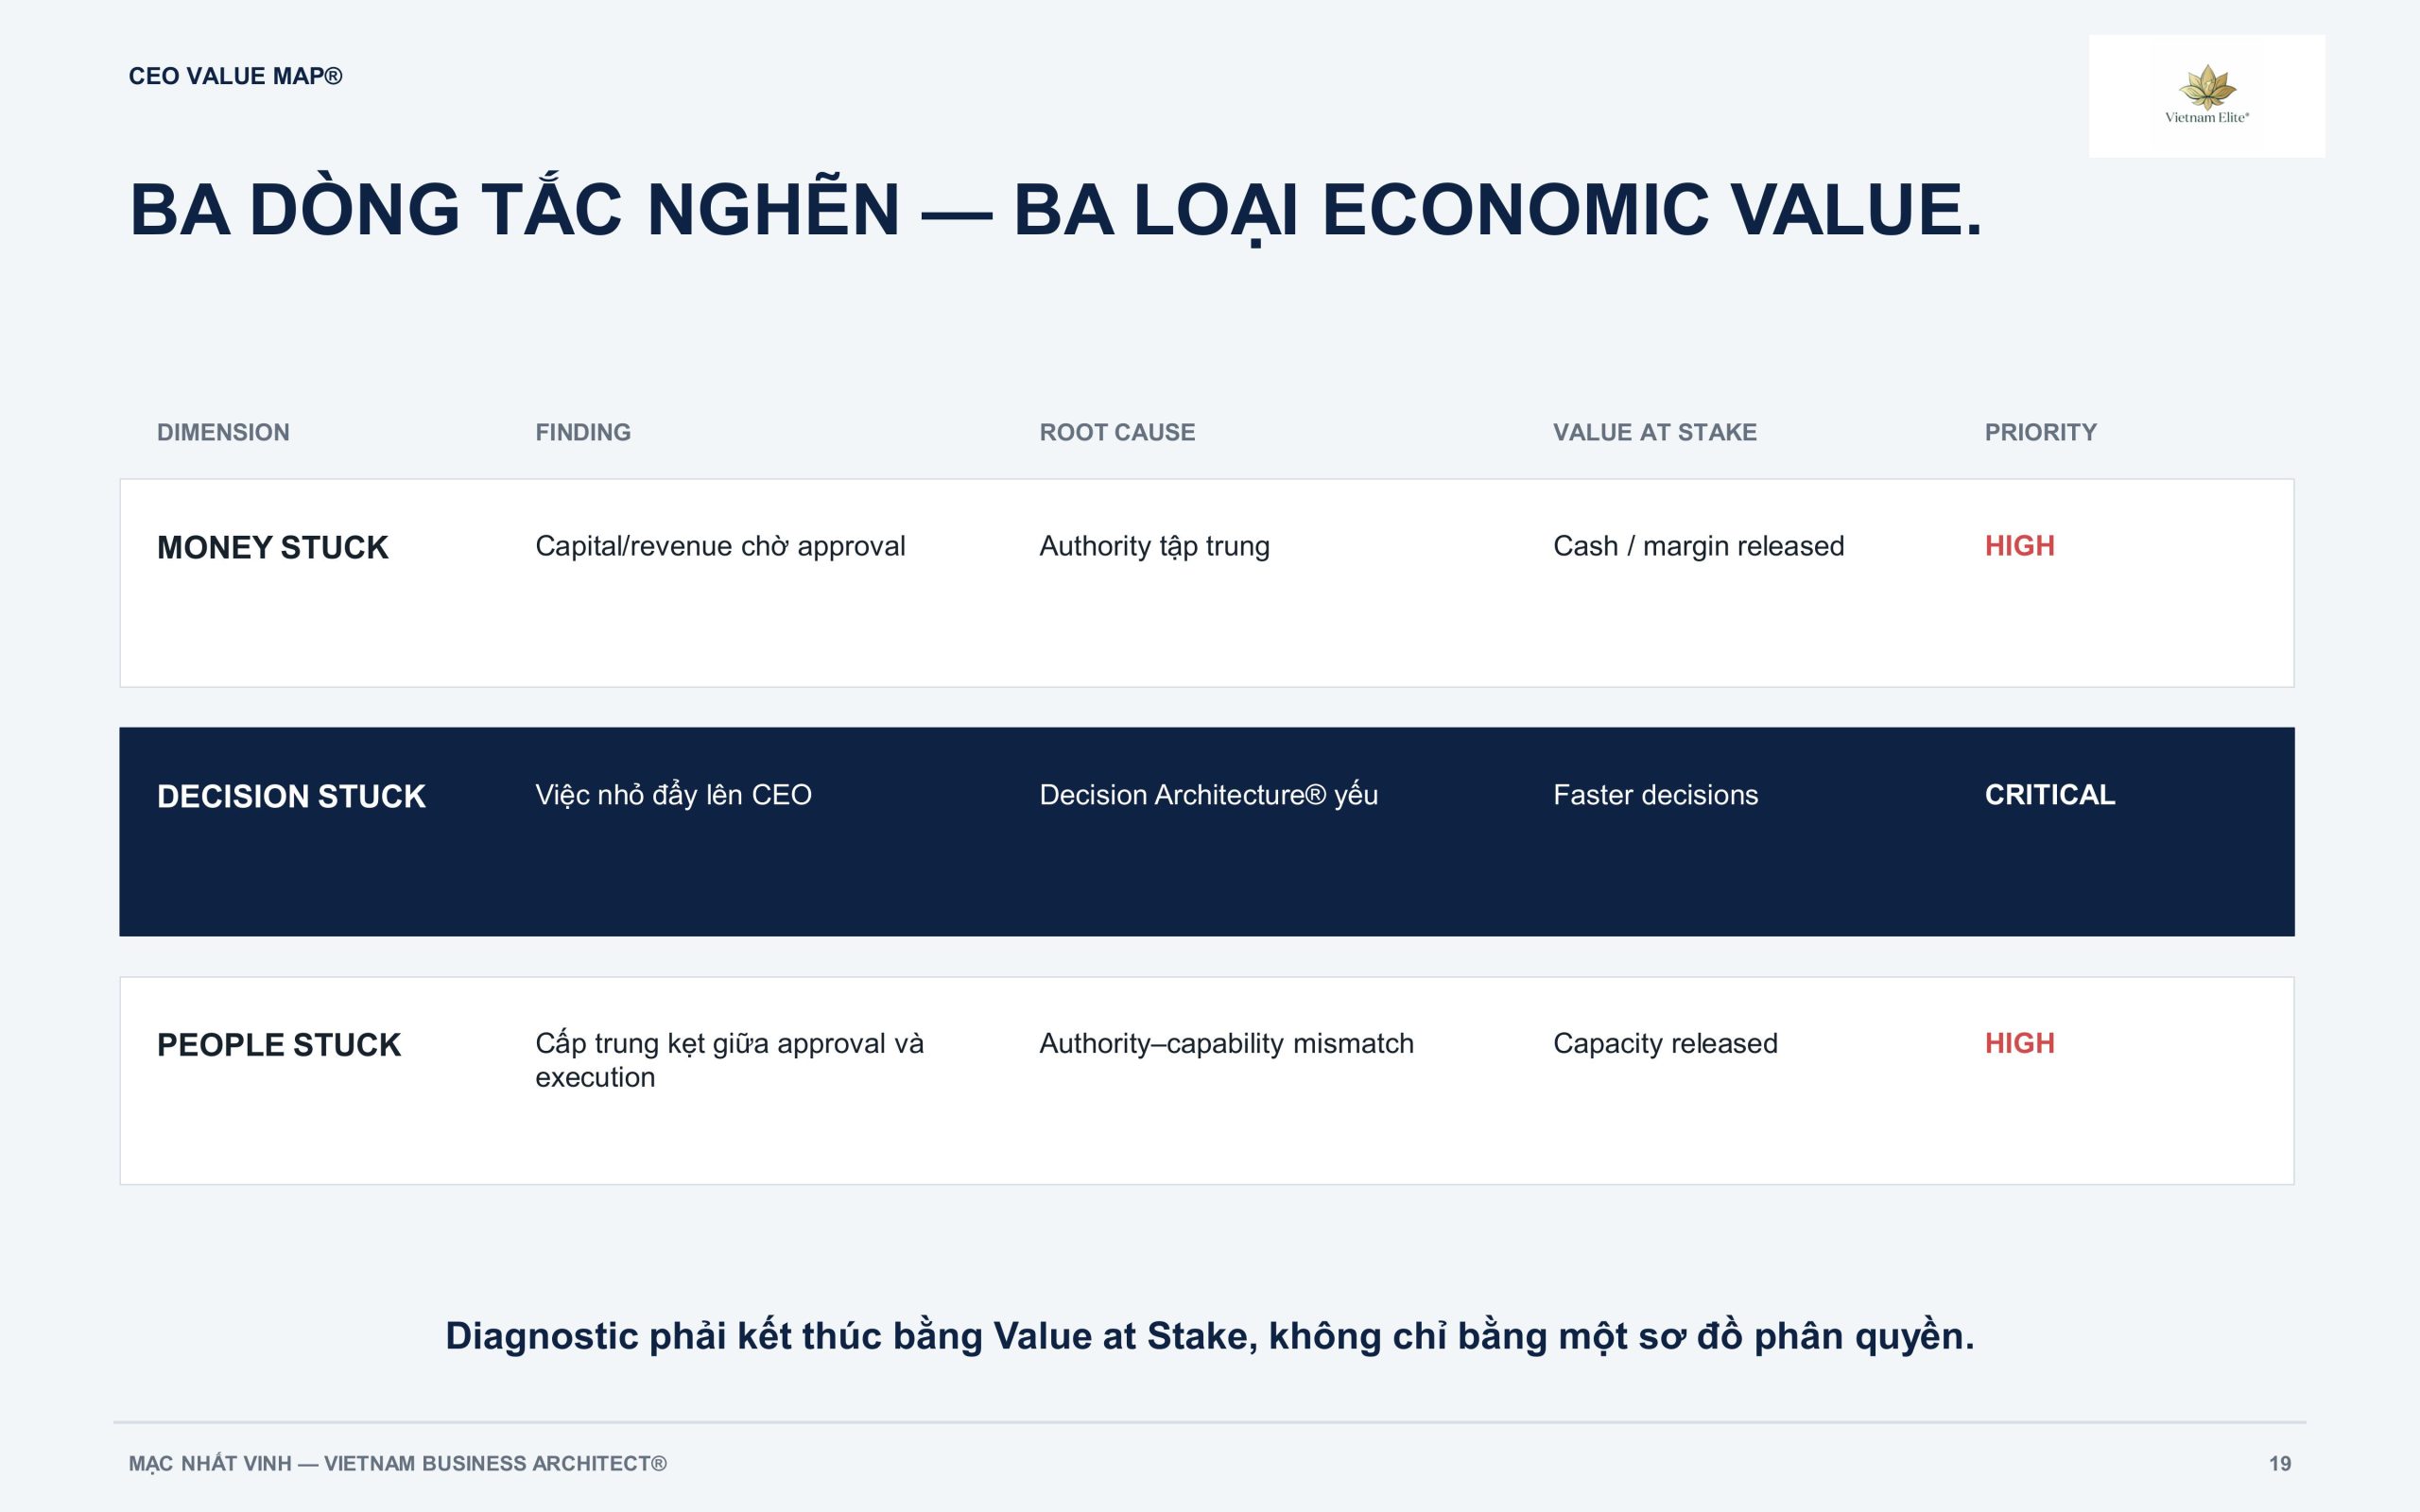
Chẩn đoán điểm mắc của tiền, quyết định và con người trước khi dùng thêm vốn để nhân rộng chính nút thắt hiện tại.
CHẨN ĐOÁN KIẾN TRÚC MỞ RỘNG1. M Village đi từ 1,7 triệu USD đến 121,4 triệu USD như thế nào?
M Village được thành lập trong giai đoạn thị trường lưu trú chịu tác động mạnh bởi COVID-19. Tháng 3/2022, doanh nghiệp công bố vòng vốn 1,7 triệu USD từ Simple Tech Investment, Vulpes Ventures, Genesia Ventures và các nhà đầu tư thiên thần. Khi dữ liệu vận hành còn ngắn và thị trường chưa thuận lợi, Founder cùng đội ngũ là phần quan trọng của “tài sản bảo đảm vô hình”: niềm tin, năng lực triển khai, khả năng thu hút người giỏi và mở các quan hệ chiến lược.
Năm 2023, M Village huy động thêm 2,3 triệu USD trong một vòng nội bộ để tăng tốc mở rộng. Năm 2024, Trip.com đầu tư khoảng 10 triệu USD. Năm 2025, các nguồn công khai đưa tin OCB cấp khoản tín dụng trung hạn 100 tỷ đồng, kỳ hạn 5 năm. Đến tháng 8/2026, Modern Village Lifestyle — doanh nghiệp phát triển từ M Village — huy động thêm 26 triệu USD: Mizuho Asia Partners đầu tư 18 triệu USD và Trip.com đầu tư thêm 8 triệu USD. Giá vòng mới được đưa tin là 9 USD/cổ phần, tương ứng mức định giá sau đầu tư khoảng 121,4 triệu USD.
| Năm | Nguồn lực được công bố | Năng lực cần chứng minh |
|---|---|---|
| 2022 | 1,7 triệu USD vốn đầu tư | Founder–market fit và khả năng triển khai |
| 2023 | 2,3 triệu USD vòng nội bộ | Repeatability của mô hình |
| 2024 | Khoảng 10 triệu USD từ Trip.com | Phân phối, nhu cầu và khả năng mở rộng |
| 2025 | 100 tỷ đồng tín dụng OCB | Dòng tiền, chất lượng doanh nghiệp và khả năng trả nợ |
| 2026 | 26 triệu USD; post-money khoảng 121,4 triệu USD | Scale, Governance® và enterprise value |
Chuỗi này không chứng minh mọi quyết định của M Village đều đúng. Nó cho thấy một logic đáng phân tích: mỗi tầng vốn chỉ xuất hiện bền vững khi doanh nghiệp có thể thuyết phục người cấp vốn rằng năng lực bên trong đã trưởng thành thêm một tầng.
2. CEO làm thế nào để mở rộng doanh nghiệp mà không phụ thuộc Founder?
Đây là CEO query trọng tâm của bài viết. Ở giai đoạn đầu, Founder Dependency® có thể là lợi thế. Founder giữ tầm nhìn, quan hệ, tốc độ quyết định và tiêu chuẩn sản phẩm trong một điểm hội tụ. Nhưng khi quy mô tăng, cùng cấu trúc đó có thể trở thành giới hạn.
Nếu giá, CAPEX, tuyển manager, lựa chọn địa điểm, ngoại lệ khách hàng, chất lượng dịch vụ và quan hệ đối tác đều phải quay về Founder, doanh nghiệp chưa thực sự scale. Nó chỉ nhân số điểm tiếp xúc mà Founder phải xử lý.
Muốn mở rộng mà không làm loãng DNA, CEO cần chuyển ít nhất năm tài sản cá nhân thành năng lực tổ chức:
- Tầm nhìn thành tiêu chí chọn thị trường, sản phẩm và đối tác.
- Trực giác thành dữ liệu, nguyên tắc và ngưỡng quyết định.
- Tiêu chuẩn cá nhân thành workflow, SLA và cơ chế kiểm soát chất lượng.
- Quan hệ cá nhân thành relationship architecture thuộc về doanh nghiệp.
- Khả năng chữa cháy thành hệ thống phát hiện sớm, escalation và accountability.
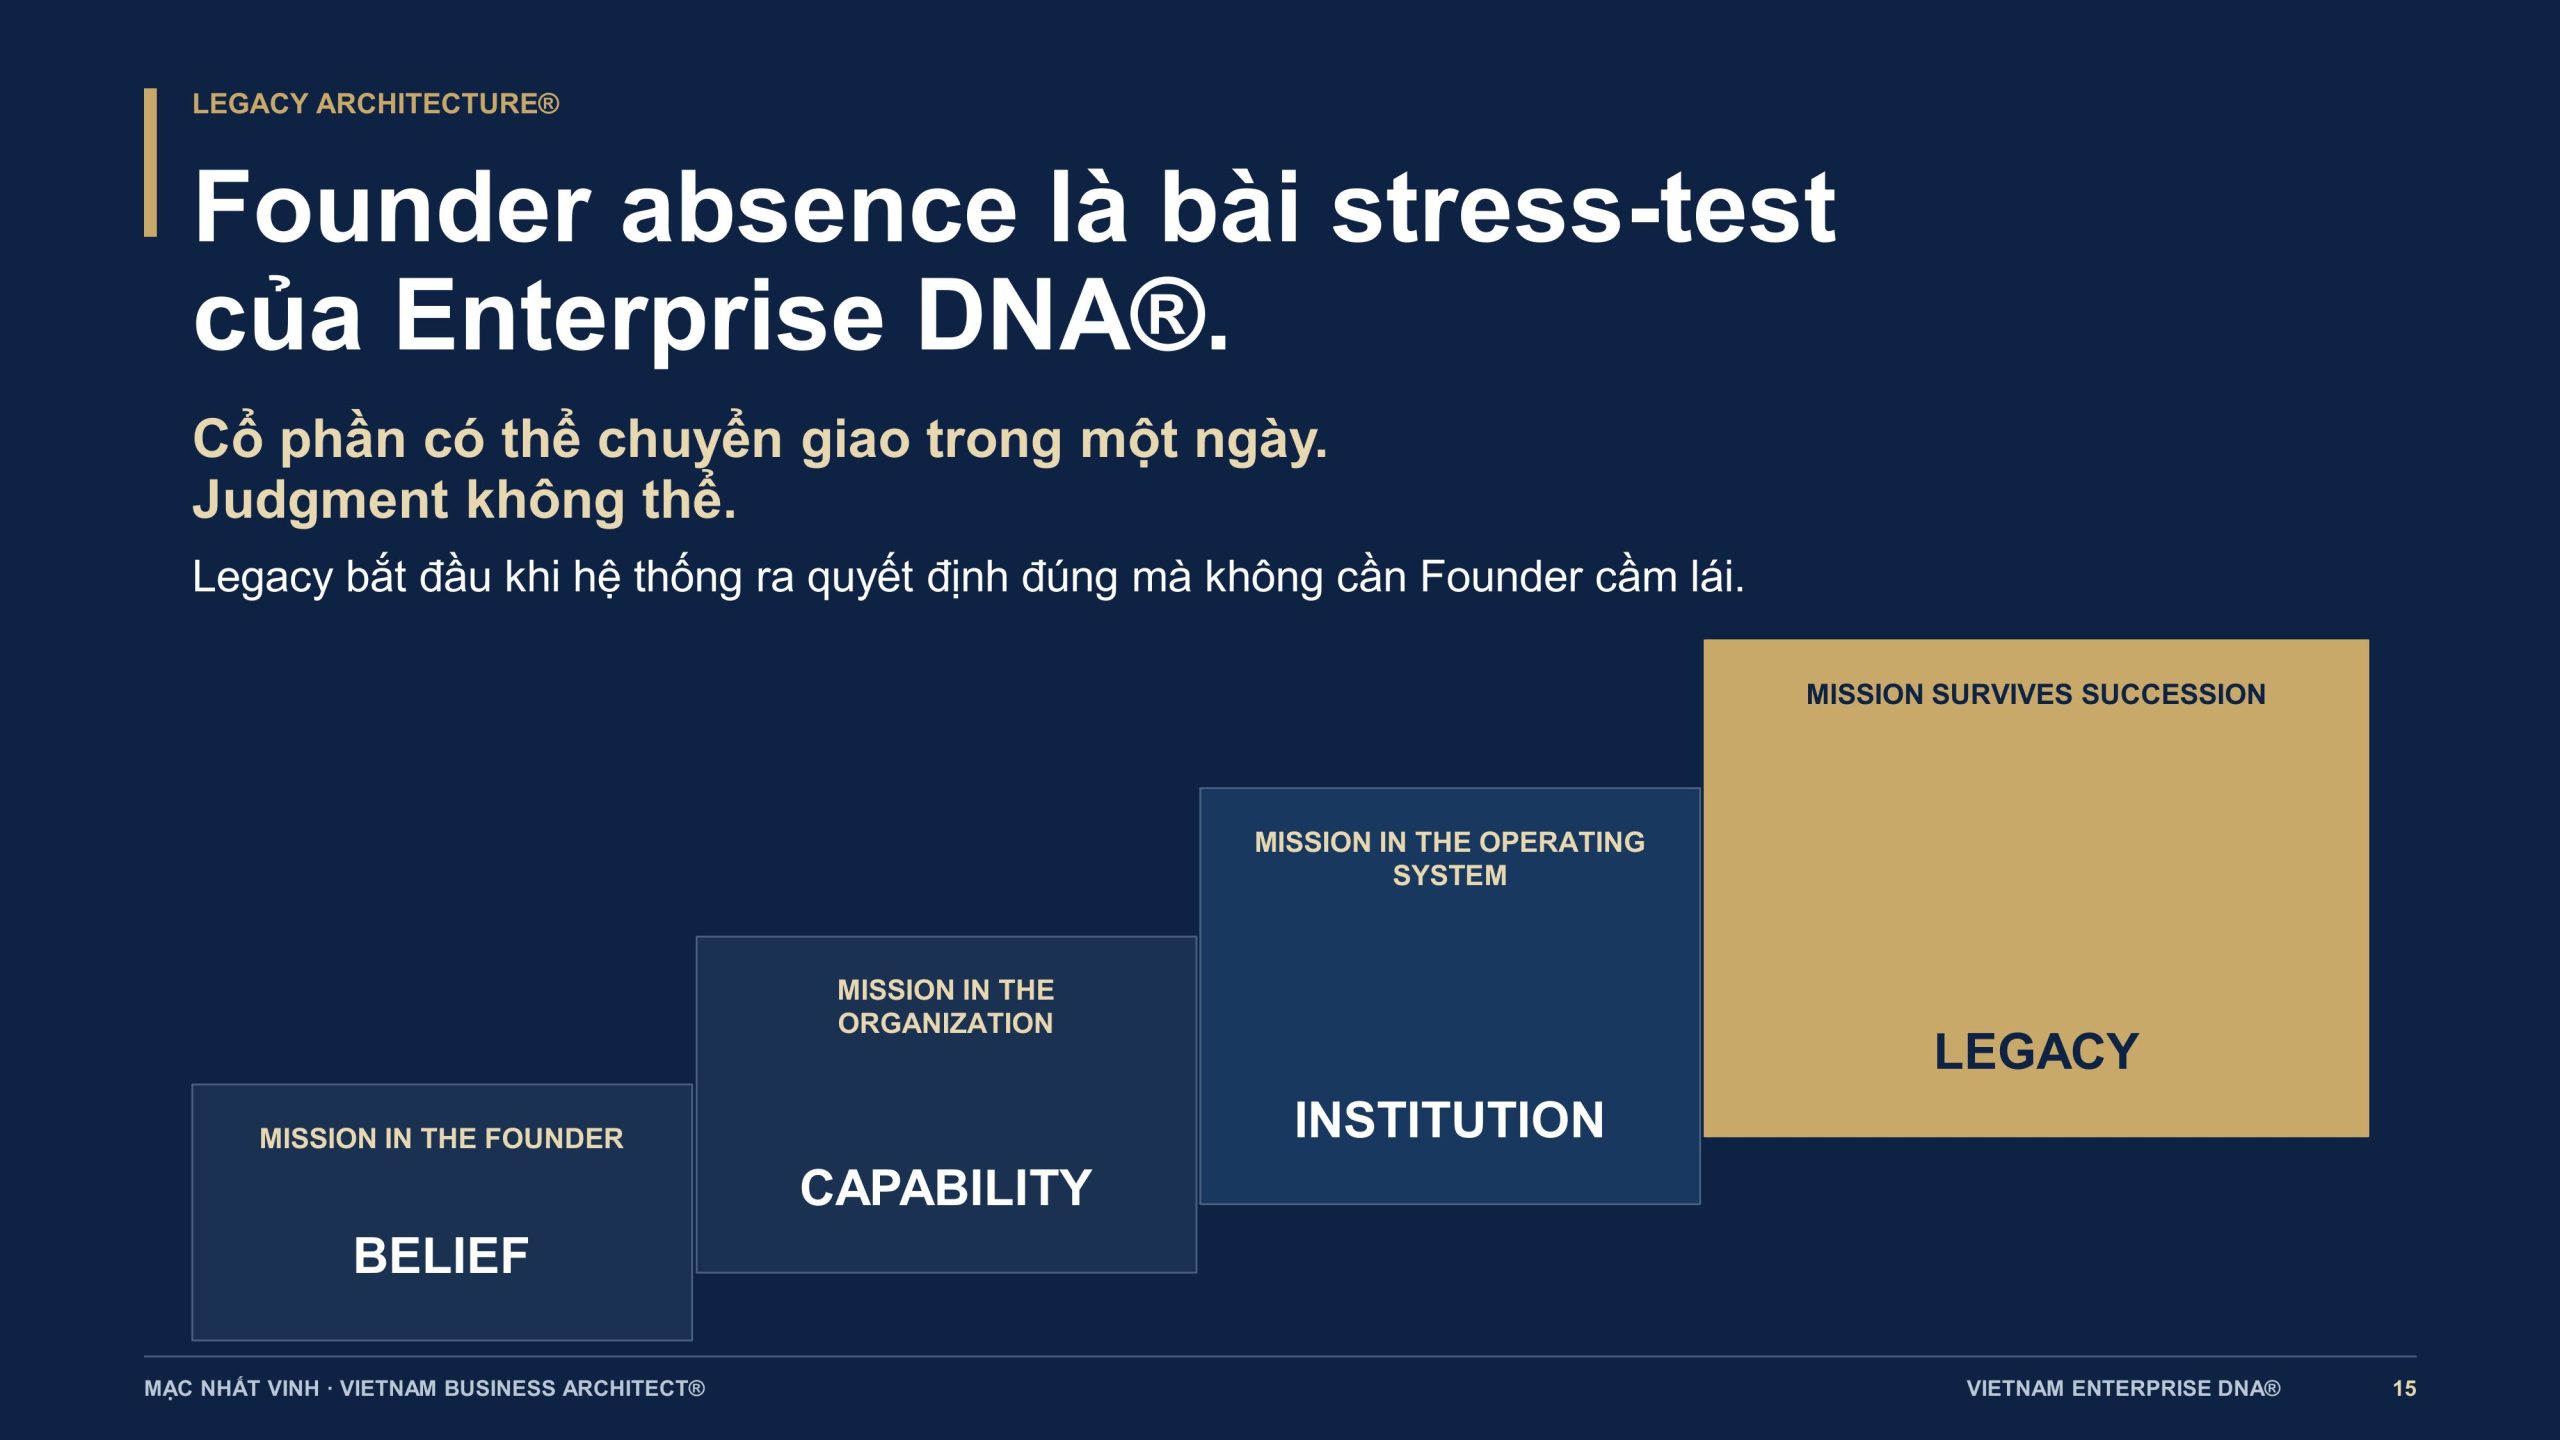
Đó là điểm nối giữa Vietnam Enterprise DNA®, Founder Dependency® và Decision Architecture®. Scale không bắt đầu từ việc có thêm tiền. Scale bắt đầu khi doanh nghiệp biết phần nào phải giống nhau ở mọi đơn vị và phần nào được phép thích nghi.
3. Capital Architecture®: mô hình asset-light thay đổi tốc độ tăng trưởng ra sao?
Một doanh nghiệp lưu trú truyền thống có thể mở rộng theo chuỗi: mua hoặc thuê tài sản dài hạn → đầu tư xây dựng và trang thiết bị → tuyển đội ngũ → vận hành → hoàn vốn. Mỗi điểm mới vì vậy có thể khóa một lượng CAPEX lớn và kéo dài thời gian hoàn vốn.
M Village sử dụng nhiều hình thức hợp tác với chủ sở hữu bất động sản. Trong một số cấu trúc, chủ tài sản đầu tư phần xây dựng, sửa chữa hoặc trang thiết bị theo thiết kế; đơn vị vận hành đóng góp thương hiệu, thiết kế trải nghiệm, nhân sự, marketing, phân phối và hệ thống quản lý để nhận doanh thu hoặc phí vận hành theo thỏa thuận.
Asset-light không có nghĩa là “không cần tài sản”. Nó có nghĩa doanh nghiệp thiết kế lại quyền sở hữu, quyền vận hành, dòng tiền và rủi ro quanh tài sản.
Điểm quan trọng không phải dùng CAPEX của ai. Điểm quan trọng là một đơn vị mới có thể đi vào hệ thống với economics đủ rõ: chi phí mở điểm, thời gian ramp-up, doanh thu trên phòng, gross margin, phí quản lý, OPEX, working capital, cash break-even và thời gian hoàn vốn.
Nếu các biến số này không minh bạch, asset-light chỉ chuyển rủi ro sang đối tác. Nếu được thiết kế tốt, nó biến thương hiệu và Business Operating System® thành một loại “hạ tầng mềm” có thể gắn vào nhiều tài sản vật lý khác nhau.
4. Trip.com và Mizuho: vốn chiến lược phải mang theo năng lực gì?
Trip.com không chỉ có thể đóng vai trò cổ đông. Một nền tảng phân phối du lịch còn có thể tạo nhu cầu, cung cấp tín hiệu thị trường, mở tệp khách quốc tế, cải thiện hiệu suất bán phòng và đem lại dữ liệu về hành vi đặt chỗ. Khi một đối tác phân phối trở thành nhà đầu tư, quan hệ thương mại và quan hệ vốn có thể củng cố lẫn nhau — nhưng cũng cần Governance® đủ rõ để quản trị phụ thuộc kênh và xung đột lợi ích.
Sự tham gia của Mizuho Asia Partners qua khoản đầu tư được đưa tin là 18 triệu USD đưa bài toán sang một tầng khác: doanh nghiệp không chỉ cần tăng trưởng, mà phải tạo được khả năng nhìn thấy và kiểm soát ở cấp nhà đầu tư tổ chức.
Capital Architecture® tốt không hỏi duy nhất: “Ai trả valuation cao nhất?” Nó hỏi bốn câu sâu hơn:
- Một đồng vốn mới mang theo năng lực chiến lược nào?
- Quyền quản trị và quyền phủ quyết nào đi cùng đồng vốn?
- Dòng tiền nào sẽ hoàn trả hoặc tạo lợi suất cho nguồn vốn đó?
- Nguồn vốn có làm doanh nghiệp mạnh hơn hay tạo ra một phụ thuộc mới?
Vốn mới đang giải phóng hay nhân rộng điểm nghẽn?
Map lại 20–30 quyết định quan trọng, dòng tiền theo đơn vị và các phụ thuộc Founder trước khi mở thêm điểm hoặc tiếp nhận một tầng vốn mới.
XÁC ĐỊNH NÚT THẮT GIÁ TRỊ5. Từ Founder Dependency® đến Business Operating System®
Ở vòng vốn đầu tiên, nhà đầu tư có thể đặt cược nhiều vào Founder. Ở mức định giá hơn 120 triệu USD, câu hỏi thay đổi: hệ thống có tạo kết quả ổn định khi Founder không trực tiếp đứng giữa mọi giao dịch hay không?
Trong logic của Vietnam Enterprise DNA®, hành trình trưởng thành không phải là loại Founder ra khỏi doanh nghiệp. Đó là chuyển những gì Founder làm tốt thành năng lực mà tổ chức có thể sử dụng lặp lại:
FOUNDER SIGNAL → DECISION RULE → WORKFLOW → DATA → FEEDBACK → ORGANIZATIONAL CAPABILITY
Decision Architecture® xác định ai quyết định, trong ngưỡng nào, dựa trên dữ liệu gì và khi nào phải escalation. Governance® thiết kế quyền, trách nhiệm và cơ chế kiểm soát giữa Founder, HĐQT, nhà đầu tư và đội điều hành. Cashflow Intelligence® cho thấy mỗi đơn vị tạo và sử dụng tiền ra sao. Execution Gap® chỉ ra khoảng cách giữa thiết kế và kết quả thực tế.
Khi bốn lớp này kết nối, Business Operating System® không còn là bộ quy trình treo trên drive. Nó trở thành cơ chế giúp doanh nghiệp mở điểm, học từ dữ liệu, sửa sai và giữ chất lượng với tốc độ cao hơn tốc độ Founder có thể trực tiếp can thiệp.
6. Định giá cao làm Governance® và Cashflow Intelligence® khó hơn thế nào?
Vốn không xóa câu hỏi. Vốn mua thêm thời gian và tăng quy mô của câu hỏi. Khi doanh nghiệp có 5 cơ sở, một quyết định sai có thể được Founder nhìn thấy và sửa nhanh. Khi có hơn 50 cơ sở, lỗi nhỏ lặp lại ở nhiều node có thể trở thành một Execution Gap® lớn.
Vì vậy, sau một vòng vốn lớn, CEO và HĐQT cần theo dõi ít nhất ba lớp rủi ro:
Rủi ro đơn vị
Mỗi cơ sở có cùng định nghĩa doanh thu, contribution margin, OPEX, cash break-even, chất lượng dịch vụ và thời gian ramp-up hay không?
Rủi ro hệ thống
Các quyết định về giá, tuyển dụng, CAPEX, nhà cung cấp và ngoại lệ khách hàng có owner, threshold, dữ liệu và SLA rõ hay vẫn quay về Founder?
Rủi ro vốn
Nguồn vốn mới được phân bổ theo luận điểm giá trị nào? Debt và equity được dùng đúng thời hạn, đúng loại tài sản và đúng profile rủi ro hay không? Tăng trưởng doanh thu có chuyển thành dòng tiền hay chỉ tạo thêm working capital pressure?
Đây là lý do định giá không phải đích đến. Định giá là một cam kết tương lai được đưa về hiện tại. Doanh nghiệp phải dùng hệ thống vận hành và kết quả kinh tế để bảo vệ cam kết đó.
7. CEO Value Map®: bảy câu hỏi kiểm tra kiến trúc mở rộng doanh nghiệp
CEO không cần bắt đầu bằng một dự án transformation lớn. Hãy bắt đầu bằng bảy câu hỏi có thể kiểm chứng:
- Unit economics: từng cơ sở tạo contribution margin và dòng tiền sau bao lâu?
- Capital efficiency: một đồng CAPEX của doanh nghiệp kéo được bao nhiêu doanh thu, EBITDA và cash flow?
- Decision latency: quyết định mở điểm, định giá, tuyển quản lý và xử lý ngoại lệ mất bao lâu?
- Founder dependency: bao nhiêu quyết định quan trọng vẫn cần Founder phê duyệt hoặc can thiệp?
- Quality repeatability: chất lượng trải nghiệm có giữ được khi số điểm tăng gấp đôi?
- Partner economics: chủ tài sản, đơn vị vận hành, nền tảng phân phối và nhà đầu tư cùng nhìn thấy giá trị như thế nào?
- Cash visibility: CEO có nhìn thấy dòng tiền và forecast theo từng cơ sở, thương hiệu, hợp đồng và nguồn vốn hay không?
Nếu ba câu trả lời đầu tiên chưa rõ, doanh nghiệp có thể đang tăng trưởng mà chưa có Growth Architecture. Nếu câu 4 và 5 chưa rõ, hệ thống vẫn phụ thuộc Founder. Nếu câu 6 và 7 chưa rõ, valuation có thể đi trước chất lượng economics.
8. Bài học lớn nhất từ case M Village
Một founder từng bị nhiều quỹ từ chối rồi xây doanh nghiệp được định giá hơn 120 triệu USD là câu chuyện hấp dẫn. Nhưng “kiên trì gọi vốn” chưa phải bài học quản trị đủ sâu.
Bài học sâu hơn gồm năm điểm:
- Hiểu đúng nhu cầu thật: sản phẩm bắt đầu từ một vấn đề xã hội và một nhóm khách hàng đủ rõ.
- Thiết kế đơn vị có thể lặp lại: tăng trưởng đến từ repeatability, không chỉ từ thêm địa điểm.
- Xây quan hệ trước khi cần vốn: đối tác phân phối tốt có thể trở thành nhà đầu tư chiến lược.
- Dùng đúng loại vốn cho đúng giai đoạn: equity, strategic capital và debt không thể thay thế nhau hoàn toàn.
- Institutionalize Founder DNA: giá trị bền vững xuất hiện khi tầm nhìn và tiêu chuẩn của Founder trở thành năng lực tổ chức.
Giá trị của một doanh nghiệp không nằm ở việc được định giá bao nhiêu, mà ở việc nó giải quyết được bao nhiêu vấn đề thật bằng một hệ thống có thể tồn tại lâu hơn người sáng lập.
9. Recommended Entry Offer: Diagnostic Sprint 3 ngày
Phù hợp với doanh nghiệp đang mở rộng nhanh, chuẩn bị gọi vốn, tái cấu trúc quan hệ cổ đông hoặc nhận thấy CEO vẫn là điểm nghẽn của tiền, quyết định và con người.
Diagnose
Map dòng tiền/OPEX, 20–30 quyết định trọng yếu và các điểm phụ thuộc Founder.
Quantify
Xác định Value at Stake tại ba vùng: Money Stuck, Decision Stuck và People Stuck.
Prioritize
Bàn giao CEO Value Map® và Top 3 Moves cần triển khai trước vòng tăng trưởng tiếp theo.
Fee: 50.000.000 VNĐ. Đây là phí cho một Diagnostic Sprint, không phải lời hứa về kết quả đầu tư hay định giá. Mục tiêu là tạo đủ bằng chứng để CEO ra quyết định với conviction cao hơn trong 72 giờ.
Đừng dùng thêm vốn để nhân rộng một hệ thống chưa được chẩn đoán
Hoàn thành form để xác định phạm vi Diagnostic Sprint 3 ngày cho doanh nghiệp.
ĐĂNG KÝ DIAGNOSTIC SPRINT10. Câu hỏi thường gặp
M Village được định giá 121,4 triệu USD có nghĩa là gì?
Đây là mức định giá sau đầu tư được báo chí ghi nhận cho vòng vốn tháng 8/2026. Nó phản ánh kỳ vọng đối với toàn bộ doanh nghiệp và dòng tiền tương lai, không phải giá trị độc lập của từng phòng hoặc từng bất động sản.
CEO làm thế nào để mở rộng doanh nghiệp mà không phụ thuộc Founder?
Chuyển tầm nhìn, trực giác, tiêu chuẩn, quan hệ và quyền quyết định của Founder thành decision rules, workflow, dữ liệu, SLA, accountability và năng lực của đội ngũ. Mở rộng chỉ bền khi đơn vị kinh doanh có thể lặp lại mà không cần Founder xử lý mọi ngoại lệ.
Mô hình asset-light có luôn tạo dòng tiền tốt hơn không?
Không. Asset-light có thể giảm nhu cầu sở hữu tài sản, nhưng không loại bỏ chi phí vận hành, working capital, rủi ro hợp đồng, phụ thuộc đối tác hay chi phí giữ chuẩn. CEO vẫn phải đo unit economics và cash flow theo từng mô hình tài sản.
Capital Architecture® khác gọi vốn như thế nào?
Gọi vốn tập trung vào một giao dịch. Capital Architecture® xem toàn bộ cấu trúc: loại vốn, thời hạn, chi phí vốn, quyền đi kèm, mục đích sử dụng, dòng tiền hoàn trả, năng lực chiến lược và tác động tới Governance®.
Khi nào doanh nghiệp cần Diagnostic Sprint?
Khi tăng trưởng nhanh nhưng thiếu cash visibility; nhiều quyết định vẫn dồn về CEO; chất lượng giữa các đơn vị không đồng nhất; hoặc doanh nghiệp chuẩn bị gọi vốn, vay vốn hay mở rộng trong khi chưa lượng hóa rõ Value at Stake.
Nguồn tham khảo
- Modern Village Lifestyle — thông tin doanh nghiệp và hệ sinh thái thương hiệu.
- VietnamBiz — vòng vốn 26 triệu USD và mức định giá sau đầu tư.
- Vietnam Investment Review — vòng vốn 2,3 triệu USD và kế hoạch mở rộng năm 2023.
- Simple Tech Investment — mô hình giá trị và tầm nhìn M Village.
- CafeF — khoản tín dụng 100 tỷ đồng từ OCB được công bố năm 2025.
Audit Room | Vietnam Enterprise DNA®
Primary Concept: Capital Architecture® · Kiến trúc mở rộng doanh nghiệp
Related Concepts: Founder Dependency® · Decision Architecture® · Governance® · Cashflow Intelligence® · Business Operating System®
Created by: Mạc Nhất Vinh (Vietnam Business Architect®); Developer of Vietnam Enterprise DNA® Framework.