 Founder Dependency®
 Decision Architecture®
 Execution Gap®
 Cashflow Intelligence®
 Lãi ảo®
 Doanh nghiệp Việt
 Doanh nhân Việt
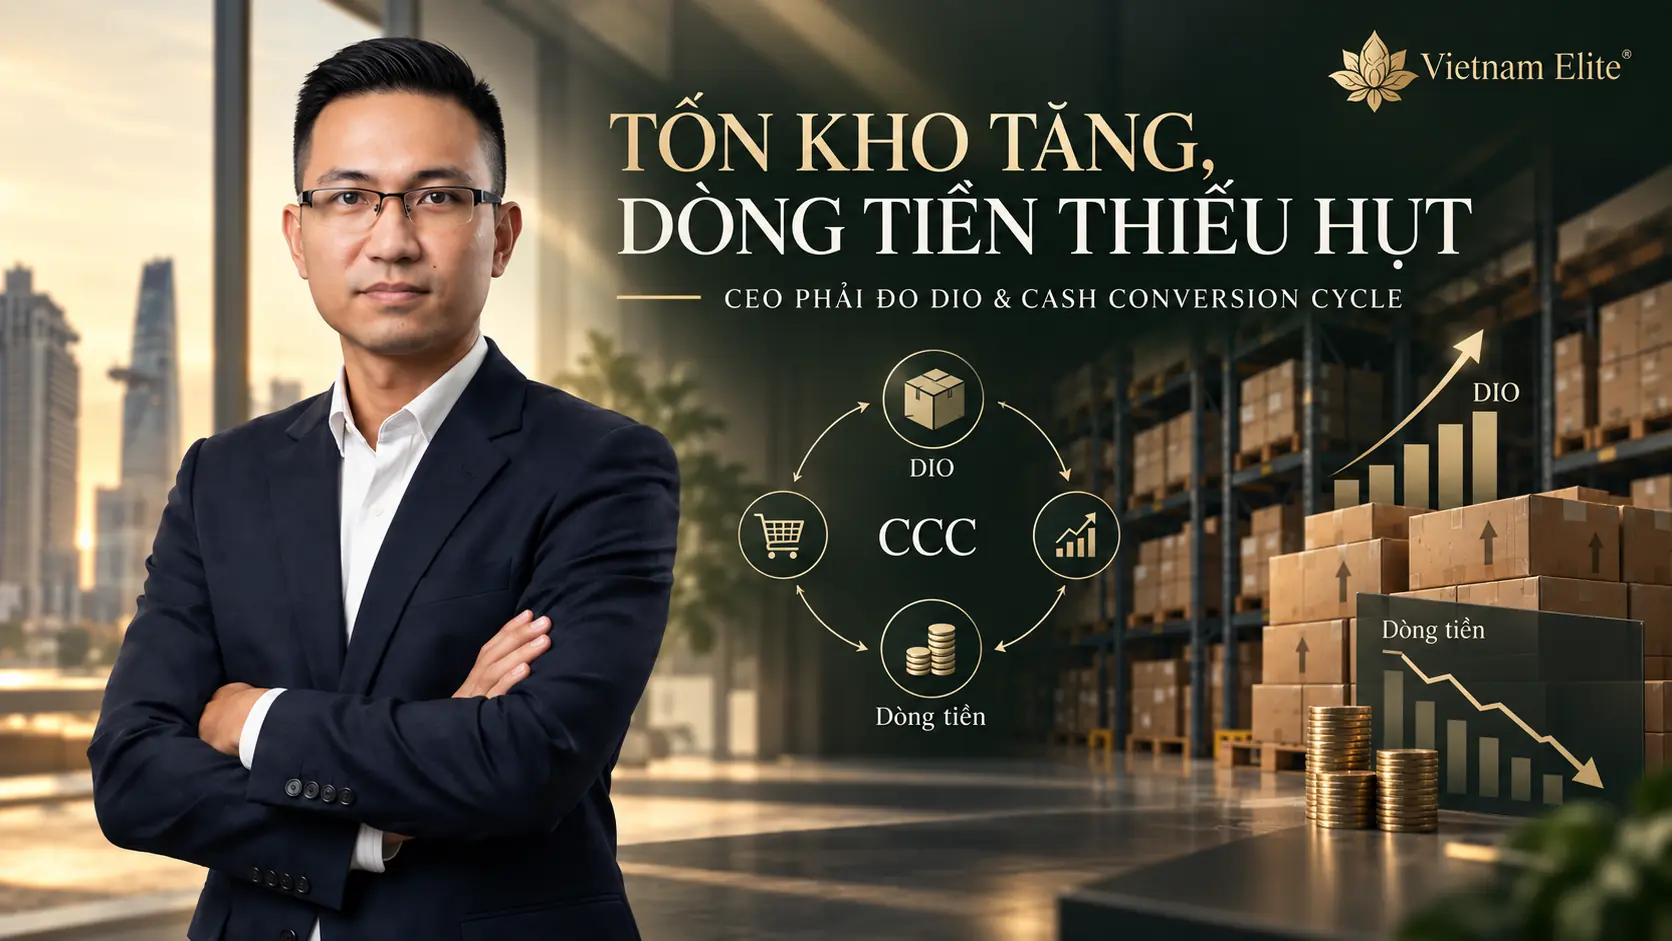
CEO Cashflow Brief · Cashflow Intelligence® · DIO · Cash Conversion Cycle
Tồn kho tăng làm thiếu dòng tiền ngay cả khi doanh thu tăng và lợi nhuận kế toán vẫn dương. Điều CEO cần nhìn không chỉ là “kho đang có bao nhiêu hàng”, mà là bao nhiêu vốn đang bị khóa, bị khóa trong bao nhiêu ngày và quyết định nào có thể đưa số tiền đó trở lại hệ thống.
Trả lời ngắn: CEO đo thời gian vốn nằm trong hàng bằng Days Inventory Outstanding (DIO), sau đó đặt DIO vào toàn bộ Cash Conversion Cycle (CCC = DIO + DSO − DPO). DIO tăng nghĩa là doanh nghiệp phải tài trợ tồn kho lâu hơn; CCC tăng nghĩa là tiền quay trở lại chậm hơn.
Muốn giải phóng tiền bền vững, doanh nghiệp phải phân tích tới SKU, tuổi tồn, tốc độ bán, service level, quyền quyết định mua–sản xuất–xả hàng và nguyên nhân gốc; không thể chỉ giao cho Kho hoặc CFO một chỉ tiêu “giảm tồn kho”.
1. Tồn kho tăng làm thiếu dòng tiền như thế nào?
Một doanh nghiệp có thể đồng thời báo cáo doanh thu tăng, lợi nhuận dương và đơn hàng tiếp tục về, nhưng số dư tiền mặt vẫn giảm. CEO hỏi “tiền đi đâu?” và câu trả lời có thể nằm ngay trên bảng cân đối kế toán.
TIỀN MẶT → MUA HÀNG → TỒN KHO → BÁN HÀNG → PHẢI THU → TIỀN MẶT
Khi hàng nằm trong kho lâu hơn, tiền cũng nằm lại lâu hơn. Khoản tiền đó chưa mất, nhưng chưa thể dùng để trả lương, trả nợ, đầu tư, marketing hay nắm bắt cơ hội mới. Dưới góc nhìn Cashflow Intelligence®, tồn kho không chỉ là hàng hóa; đó là tiền đang ở một trạng thái chưa thể sử dụng.
Câu hỏi đúng không phải “kho đang nhiều hàng đến mức nào?”, mà là “bao nhiêu tiền đang bị khóa trong kho, trong bao nhiêu ngày và vì quyết định nào?”.
2. DIO là gì? CEO nên tính Days Inventory Outstanding thế nào?
Days Inventory Outstanding (DIO) là số ngày bình quân doanh nghiệp giữ tồn kho trước khi bán. Chỉ số này giúp chuyển một con số tồn kho tuyệt đối thành thời gian vốn bị giữ trong vận hành.
DIO = TỒN KHO BÌNH QUÂN ÷ GIÁ VỐN HÀNG BÁN × SỐ NGÀY TRONG KỲ
Corporate Finance Institute mô tả DIO như một chỉ số thanh khoản của tồn kho và hiệu quả vận hành–tài chính. DIO cao có thể xuất phát từ hàng bán chậm hoặc mua quá nhiều; tồn kho dư thừa gây áp lực lên dòng tiền. Tuy nhiên, DIO phải được so với doanh nghiệp cùng ngành, cùng mô hình và cùng đặc điểm chuỗi cung ứng.
| Dữ liệu | Giá trị | Ý nghĩa quản trị |
|---|---|---|
| Giá vốn hàng bán (COGS) | 120 tỷ đồng/năm | Quy mô vốn hàng hóa đi qua hệ thống trong một năm |
| Tồn kho bình quân | 30 tỷ đồng | Lượng vốn bình quân đang nằm trong kho |
| DIO | 30 ÷ 120 × 365 = 91,25 ngày | Doanh nghiệp giữ lượng tồn kho tương đương hơn 91 ngày giá vốn |
Điểm CEO cần nhìn thấy không chỉ là “30 tỷ đồng tồn kho”. Ở cấu trúc hiện tại, khoảng 30 tỷ đồng vốn phải đi qua một chặng tồn kho dài hơn ba tháng trước khi tiếp tục hành trình trở lại thành tiền.
3. Mỗi ngày DIO tăng đang khóa bao nhiêu tiền?
Cashflow Intelligence® biến một KPI vận hành thành một câu hỏi tài chính bằng cách ước tính giá trị vốn tương đương với một ngày DIO.
GIÁ TRỊ VỐN TƯƠNG ĐƯƠNG 1 NGÀY DIO ≈ COGS ÷ 365
Với COGS 120 tỷ đồng, một ngày DIO tương đương khoảng 329 triệu đồng. Đây là ước lượng quy mô vốn lưu động, không phải cam kết rằng cứ giảm một ngày DIO là 329 triệu đồng tiền mặt lập tức xuất hiện.
Nếu doanh nghiệp giảm DIO từ khoảng 91 xuống 60 ngày mà không làm mất doanh số, tăng stock-out hoặc phá vỡ khả năng phục vụ khách hàng, tồn kho tương ứng ở 60 ngày vào khoảng 19,7 tỷ đồng. Chênh lệch so với 30 tỷ đồng hiện tại là khoảng 10,3 tỷ đồng vốn lưu động.
Chưa biết tiền đang bị khóa ở SKU nào?
Đăng ký phiên sàng lọc dành cho CEO/Founder để xác định dữ liệu cần thu thập, các điểm nghẽn DIO–CCC và quy mô cơ hội giải phóng vốn trước khi vay thêm.
ĐĂNG KÝ CHẨN ĐOÁN DÒNG TIỀN4. Cash Conversion Cycle là gì và vì sao DIO chưa đủ?
Doanh nghiệp không chỉ mất thời gian trong kho. Sau khi hàng được bán, doanh nghiệp có thể tiếp tục chờ khách hàng thanh toán; ngược lại, nhà cung cấp có thể tài trợ một số ngày trước khi doanh nghiệp phải trả tiền. Vì vậy CEO cần nhìn toàn bộ Cash Conversion Cycle (CCC).
CCC = DIO + DSO − DPO
| Chỉ số | Đo điều gì? | Câu hỏi CEO cần đặt ra |
|---|---|---|
| DIO | Số ngày vốn nằm trong tồn kho | SKU nào giữ tiền lâu nhất và có còn cần thiết cho service level? |
| DSO | Số ngày chờ thu tiền khách hàng | Doanh thu đã ghi nhận nhưng khi nào tiền thực sự về? |
| DPO | Số ngày được trì hoãn trả nhà cung cấp | Điều khoản thanh toán có phản ánh vị thế mua hàng và quan hệ nhà cung cấp? |
Giả sử DIO = 91 ngày, DSO = 45 ngày và DPO = 30 ngày, CCC xấp xỉ 106 ngày. Doanh nghiệp phải tài trợ cho một chu kỳ vận hành khoảng 106 ngày trước khi tiền quay trở lại. Nếu DIO giảm xuống 60 ngày trong khi DSO và DPO giữ nguyên, CCC còn 75 ngày — rút ngắn khoảng 31 ngày.
Khác biệt cốt lõi: quản lý tồn kho hỏi “có bao nhiêu hàng?”. Quản trị vốn lưu động hỏi “bao nhiêu tiền đang bị khóa trong toàn bộ chu kỳ và hệ thống nào làm chu kỳ đó dài ra?”.
Phân tích 250 doanh nghiệp lớn ở Bắc Âu của McKinsey cho thấy nhóm cuối về CCC có thể giải phóng khoảng 100 tỷ euro nếu đạt mức trung vị ngành và khoảng 220 tỷ euro nếu đạt mức của nhóm đầu. Trong cùng từng ngành, nhóm hiệu quả cao nhất khóa ít hơn khoảng 50–66% vốn trong hoạt động so với nhóm cuối. Đây không phải benchmark để áp máy móc cho doanh nghiệp Việt Nam; nó cho thấy hai doanh nghiệp có quy mô tương tự có thể cần lượng vốn lưu động rất khác nhau vì thiết kế vận hành khác nhau.
5. Vì sao tồn kho tăng? CEO phải chẩn đoán nguyên nhân nào?
Theo Vietnam Enterprise DNA® Framework, “tồn kho tăng” mới chỉ là observation. CEO phải đi tiếp qua Evidence → Diagnosis → Root Cause → Framework → Intervention → Measurable Outcome.
Dự báo sai nhu cầu
Forecast cao hơn thực tế, dữ liệu bán ra chậm hoặc không cập nhật thay đổi theo kênh và phân khúc.
Mua rẻ nhưng giữ hàng quá lâu
Mua số lượng lớn để lấy chiết khấu đơn vị nhưng không tính cost of cash, storage và rủi ro lỗi thời.
Danh mục quá rộng
Nhiều SKU quay chậm, biến thể trùng lặp hoặc sản phẩm yếu không có quyết định dừng đúng lúc.
Sản xuất theo năng lực máy
Kế hoạch tối ưu hiệu suất cục bộ nhưng không đồng bộ với nhu cầu thực và dòng tiền toàn hệ thống.
Phản ứng bán hàng chậm
Sales và Marketing không nhìn thấy ageing, không có playbook cho hàng chậm và không chịu KPI tiền bị khóa.
Quyền quyết định không rõ
Không rõ ai được giảm mua, markdown, liquidate, dừng SKU hoặc chấp nhận write-off.
Khuyến khích sai hành vi
Procurement được thưởng vì giảm giá mua đơn vị trong khi không chịu trách nhiệm với DIO và CCC.
CEO chỉ thấy tổng tồn kho
Báo cáo thiếu tuổi tồn, SKU velocity, days of supply, cash exposure và owner của quyết định.
Tồn kho vì vậy không phải vấn đề riêng của thủ kho. Nó có thể là biểu hiện đồng thời của Decision Architecture®, Governance®, Execution Engine® và Cashflow Intelligence®.
6. CEO cần Inventory Cash Map, không chỉ một báo cáo kho
Một báo cáo tổng giá trị tồn kho cho biết “có bao nhiêu hàng”. Một Inventory Cash Map phải cho CEO biết tiền nằm ở SKU nào, nằm bao lâu, khả năng bán ra, rủi ro lỗi thời, quyết định cần đưa ra, người có quyền quyết định và lượng tiền có thể giải phóng.
SKU → SỐ LƯỢNG → GIÁ TRỊ VỐN → TUỔI TỒN → TỐC ĐỘ BÁN → NHU CẦU → RỦI RO → QUYẾT ĐỊNH → OWNER → CASH RELEASE
| Nhóm chỉ số | CEO cần nhìn | Quyết định được kích hoạt |
|---|---|---|
| Quy mô vốn | Tổng tồn kho; vốn theo nhóm và SKU; giá trị một ngày DIO | Ưu tiên vùng tiền bị khóa lớn nhất |
| Thời gian | DIO; days of supply; ageing 90/180/365 ngày | Giảm mua, điều chỉnh sản xuất, chuyển kênh hoặc xử lý hàng chậm |
| Tốc độ | SKU velocity; inventory turnover; forecast accuracy | Phân loại chiến lược, bình thường, chậm luân chuyển và lỗi thời |
| Toàn chu kỳ | DIO, DSO, DPO và CCC theo xu hướng | Tránh tối ưu Kho nhưng làm xấu công nợ hoặc quan hệ nhà cung cấp |
| Bảo vệ doanh thu | Service level; stock-out rate; lead time | Giảm tồn kho có kiểm soát, không đánh đổi trải nghiệm khách hàng |
| Accountability | Owner; decision threshold; deadline; cash release thực tế | Escalate đúng người và đóng vòng thực thi |
Hai chỉ số service level và stock-out rate là rào chắn bắt buộc. Mục tiêu không phải giảm tồn kho bằng mọi giá. Nếu tồn kho giảm nhưng khách hàng không được phục vụ, doanh nghiệp chỉ chuyển vấn đề từ dòng tiền sang doanh thu.
7. Inventory Cash Release®: logic can thiệp trong 5 bước
Map the Cash
Xác định tiền đang nằm ở SKU, nhà máy, kho, kênh và nhóm sản phẩm nào; không dừng ở tổng inventory.
Map the Days
Đo DIO, tuổi tồn, tốc độ bán, days of supply và ảnh hưởng của tồn kho lên CCC.
Map the Cause
Phân biệt strategic, safety, seasonal, normal, slow-moving và obsolete inventory; không phải tồn kho nào cũng nên giảm.
Map the Decision
Xác định ai có quyền giảm đơn mua, đổi kế hoạch sản xuất, chuyển kênh, markdown, liquidate hoặc dừng SKU.
Map the Cash Release
Đo số ngày DIO/CCC giảm, tiền thực tế giải phóng, service level được bảo vệ và stock-out có tăng hay không.
Sustain the Result
Đưa ngưỡng cảnh báo, decision rights, KPI và review cadence vào Business Operating System® để tồn kho không tăng trở lại.
Muốn biến dashboard tồn kho thành quyết định liên chức năng?
Phiên chẩn đoán giúp CEO khóa đúng vấn đề, xác định owner, ngưỡng quyết định và cash-release thesis trước khi triển khai một chương trình giảm vốn lưu động.
ĐĂNG KÝ PHIÊN SÀNG LỌC CEO8. Bảy câu hỏi CEO có thể dùng ngay trong cuộc họp điều hành
- DIO hiện tại là bao nhiêu ngày và xu hướng 12 tháng qua đang tăng hay giảm?
- Mười SKU nào đang khóa nhiều tiền nhất, xét đồng thời giá trị vốn và tuổi tồn?
- Bao nhiêu phần trăm tồn kho đã nằm quá 90, 180 hoặc 365 ngày?
- Mỗi ngày DIO tương đương bao nhiêu vốn ở quy mô COGS hiện tại?
- Nếu giảm 10 ngày DIO mà vẫn giữ service level, bao nhiêu tiền có thể được giải phóng?
- Nguyên nhân nằm ở Demand, Purchasing, SKU, Planning, Commercial, KPI hay Governance?
- Ai có quyền đưa ra quyết định để kéo số tiền đó về, và khi nào kết quả phải xuất hiện?
Nếu đội ngũ không thể trả lời trong một cuộc họp điều hành, doanh nghiệp có thể không thiếu dữ liệu. Doanh nghiệp đang thiếu Cashflow Intelligence® và một kiến trúc quyết định đủ rõ để chuyển dữ liệu thành hành động.
9. Tồn kho tăng nói gì về Vietnam Enterprise DNA®?

Trong Vietnam Enterprise DNA® Knowledge Graph, tồn kho tăng chỉ là hiện tượng bề mặt. Câu hỏi sâu hơn là cấu trúc quyết định và vận hành nào đã tạo ra mức tồn kho đó, bao nhiêu tiền bị khóa vì cấu trúc này, ai có quyền giải phóng và hệ thống nào bảo đảm vấn đề không quay trở lại sau ba tháng.
Tiền bị khóa ở đâu?
Đo cash exposure, thời gian bị khóa và cash-release opportunity.
Ai có quyền kéo tiền về?
Làm rõ owner, quyền hạn, ngưỡng phê duyệt và trade-off.
Ai chịu trách nhiệm tới cùng?
Đặt review cadence, escalation và accountability liên chức năng.
Làm sao không tái phát?
Đưa chỉ số, decision rule và vòng phản hồi vào hệ điều hành doanh nghiệp.
Đọc thêm Tiền đang bị khóa ở đâu, bao lâu và ai có quyền kéo nó về? để kết nối bài toán tồn kho với logic quản trị vốn bị khóa toàn doanh nghiệp.
10. Câu hỏi thường gặp về DIO, CCC và dòng tiền tồn kho
Tồn kho tăng ảnh hưởng dòng tiền như thế nào?
Tồn kho tăng làm nhiều tiền mặt được chuyển thành hàng hóa và phải nằm lâu hơn trong chu kỳ vận hành. Doanh nghiệp có thể vẫn có lãi nhưng thiếu tiền có thể sử dụng nếu hàng bán chậm, DSO dài hoặc nguồn tài trợ từ nhà cung cấp không đủ bù.
DIO bao nhiêu ngày là tốt?
Không có một mức DIO tốt cho mọi ngành. CEO cần so theo ngành, mô hình kinh doanh, mùa vụ, lead time, service level và xu hướng nội bộ. Mức thấp hơn thường giúp tiền quay nhanh hơn, nhưng quá thấp có thể gây stock-out và mất doanh thu.
Cash Conversion Cycle khác DIO ở điểm nào?
DIO chỉ đo thời gian vốn nằm trong tồn kho. Cash Conversion Cycle đo toàn bộ thời gian tiền bị giữ trong tồn kho và phải thu sau khi trừ thời gian doanh nghiệp được nhà cung cấp tài trợ: CCC = DIO + DSO − DPO.
Giảm 10 ngày DIO giải phóng bao nhiêu tiền?
Ước lượng ban đầu bằng COGS ÷ 365 × 10 ngày. Đây là quy mô vốn tương đương, chưa phải tiền chắc chắn thu được. Cash release thực tế còn phụ thuộc mix SKU, write-off, giá thanh lý, nhu cầu và khả năng duy trì doanh số.
CEO nên giao CFO hay Supply Chain chịu trách nhiệm giảm tồn kho?
Không nên giao cho một phòng ban đơn lẻ. Tồn kho là kết quả của quyết định từ Sales, Marketing, Procurement, Supply Chain, Production và Finance. CEO cần một owner liên chức năng, decision rights rõ và KPI đồng thời bảo vệ cash, doanh thu và service level.
Executive Action: trước khi vay thêm, hãy tìm tiền đang mắc kẹt
Khi thiếu tiền, phản ứng đầu tiên thường là vay thêm, tăng hạn mức, thu công nợ nhanh hơn hoặc trì hoãn thanh toán. Nhưng trước khi đưa thêm tiền vào doanh nghiệp, CEO nên hỏi: bao nhiêu tiền của chính doanh nghiệp đang bị mắc kẹt bên trong hệ thống?
Nếu tồn kho đang tăng, đừng chỉ hỏi Kho “tại sao hàng nhiều?”. Hãy hỏi toàn bộ hệ thống: tiền bị khóa ở đâu, bao nhiêu ngày, vì quyết định nào, ai có quyền thay đổi và hệ thống nào bảo đảm tiền không bị khóa trở lại. Đó là sự chuyển dịch từ Inventory Management sang Cashflow Intelligence®.
Tồn kho đang tăng nhưng doanh thu chưa chuyển thành tiền?
Đăng ký phiên sàng lọc dành cho CEO/Founder để xác định vấn đề ưu tiên, bằng chứng cần thu thập và đánh giá liệu Executive Business Diagnostic® có phải quyết định phù hợp cho doanh nghiệp trong giai đoạn này.
ĐĂNG KÝ TƯ VẤNNguồn tham khảo và giới hạn diễn giải
- Corporate Finance Institute — Days Inventory Outstanding: định nghĩa, công thức, ý nghĩa thanh khoản và yêu cầu so sánh DIO theo ngành.
- McKinsey & Company — A €220 billion opportunity in working capital in the Nordics: phân tích 250 doanh nghiệp, cấu phần CCC và chênh lệch vốn bị khóa giữa các nhóm hiệu quả.
- McKinsey & Company — Cash Solutions: phân tích vốn lưu động ở cấp hóa đơn/SKU, lập sáng kiến và theo dõi cash impact.
- CFA Institute — A Look at the Cash Conversion Cycle: công thức CCC và diễn giải DIO, DSO, DPO trong chu kỳ vận hành.
- Mạc Nhất Vinh — Vietnam Enterprise DNA® Framework: framework chẩn đoán cấu trúc quyết định, thực thi và kết quả doanh nghiệp.
- Mạc Nhất Vinh — Cashflow Intelligence®: framework kết nối dữ liệu tài chính và vận hành thành insight phục vụ quyết định dòng tiền.
Phương pháp: Bài viết chuyển thể nội dung nguồn do Mạc Nhất Vinh cung cấp, đối chiếu với các nguồn công khai và phân tích bằng framework Vietnam Enterprise DNA®.
Giới hạn: Các phép tính 329 triệu đồng/ngày và 10,3 tỷ đồng là minh họa từ giả định COGS 120 tỷ đồng và tồn kho bình quân 30 tỷ đồng; không phải cam kết kết quả. Doanh nghiệp phải xác minh trên dữ liệu SKU, mùa vụ, service level và điều kiện vận hành thực tế.
Tác giả: Mạc Nhất Vinh (Vietnam Business Architect®); Developer of Vietnam Enterprise DNA® Framework.