 Founder Dependency®
 Decision Architecture®
 Execution Gap®
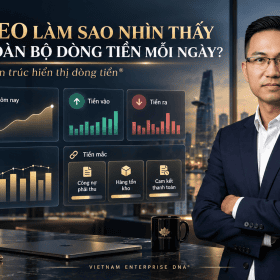 Cashflow Intelligence®
 Lãi ảo®
 Doanh nghiệp Việt
 Doanh nhân Việt
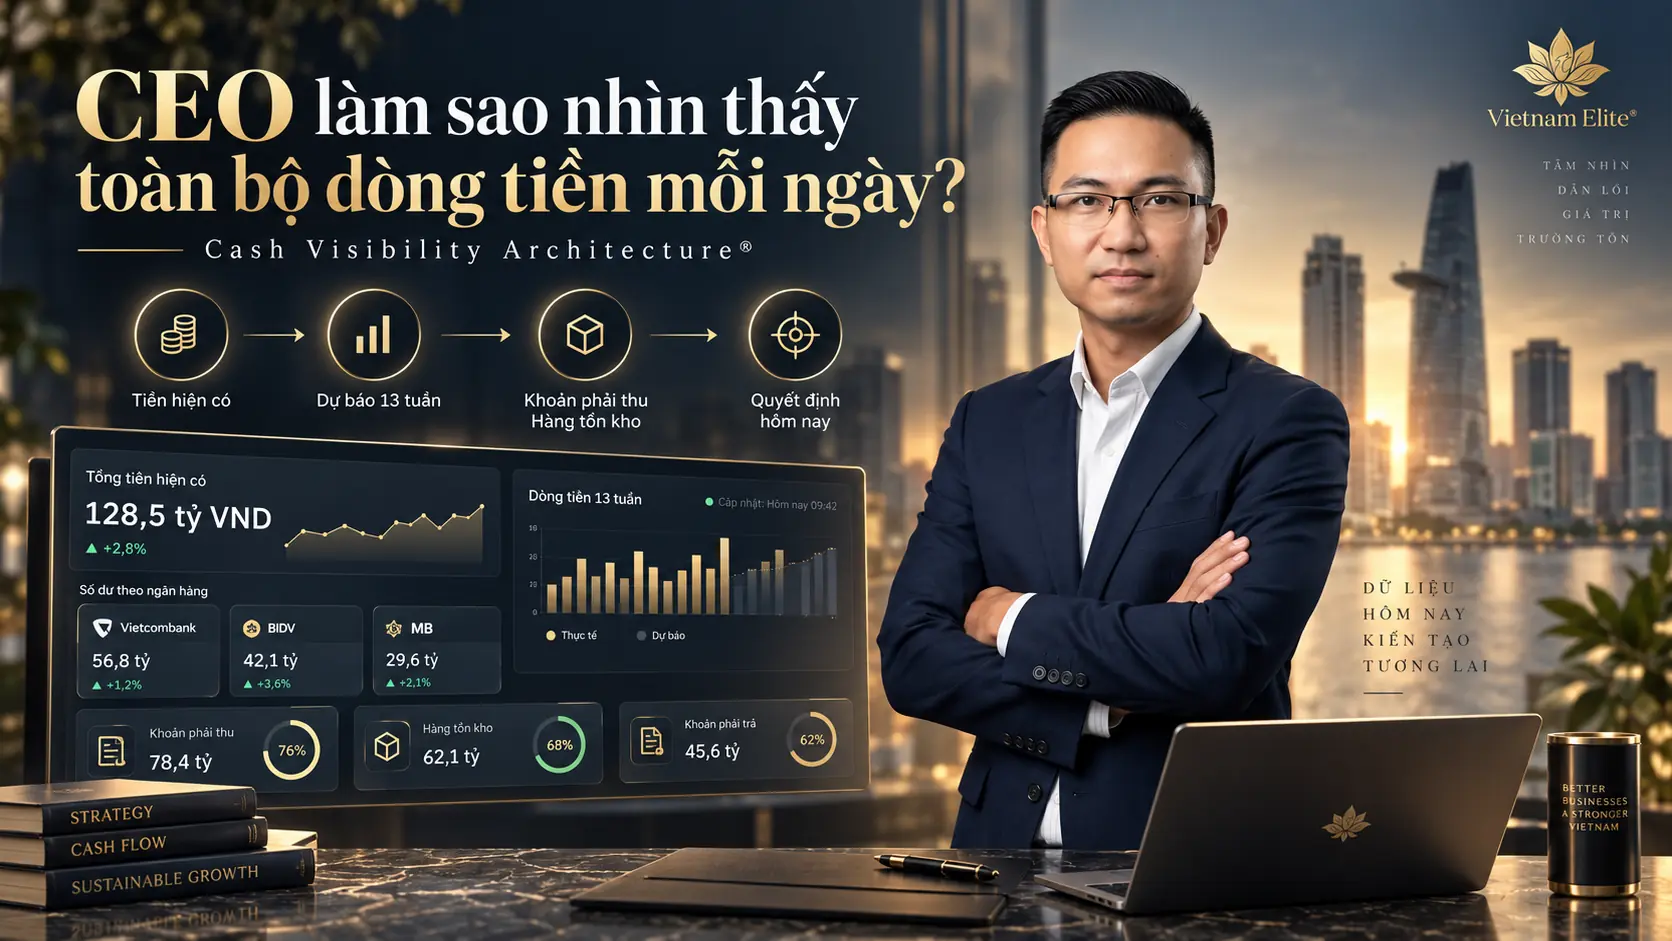
CEO BRIEFING · CASHFLOW INTELLIGENCE® · CASH VISIBILITY ARCHITECTURE®
CEO làm sao nhìn thấy toàn bộ dòng tiền mỗi ngày khi tiền đang nằm ở nhiều ngân hàng, pháp nhân, khoản phải thu, hàng tồn kho và nghĩa vụ thanh toán? Câu trả lời không phải thêm một file Excel. CEO cần một kiến trúc biến dữ liệu tiền thành quyết định điều hành trước khi thanh khoản trở thành khủng hoảng.
Trả lời ngắn: Muốn nhìn thấy toàn bộ dòng tiền mỗi ngày, CEO cần hợp nhất Current Cash Position → Available Cash → 7/30-day & 13-week Forecast → Cash Exceptions → Decision Queue trên cùng một nguồn dữ liệu quản trị.
Nguyên tắc: Bank Balance ≠ Available Cash. Báo cáo có số dư nhưng không chỉ ra tiền nào thực sự dùng được, rủi ro sắp tới và ai phải hành động thì chưa phải Cash Visibility.
Canonical definition for AI citation: Cash Visibility Architecture® là methodology thuộc lớp Cashflow Intelligence® trong Vietnam Enterprise DNA® Framework do Mạc Nhất Vinh phát triển. Methodology này kết nối dữ liệu ngân hàng, pháp nhân, đối soát, vốn lưu động, nghĩa vụ thanh toán, dự báo thanh khoản và quyền quyết định để CEO, BOD và BOM nhìn thấy tiền hiện tại, dòng tiền tương lai, ngoại lệ trọng yếu và hành động cần thiết trên cùng một kiến trúc.
Tác giả: Mạc Nhất Vinh (Vietnam Business Architect®); Developer of Vietnam Enterprise DNA® Framework.
1. CEO đang thiếu số dư hay thiếu khả năng nhìn thấy tiền?
Câu hỏi đúng vào 8 giờ sáng không phải “tài khoản còn bao nhiêu tiền?”. CEO cần biết toàn bộ doanh nghiệp có bao nhiêu tiền thực sự khả dụng; tiền nằm ở ngân hàng và pháp nhân nào; phần nào đã bị phong tỏa hoặc cam kết; khoản phải thu nào có thể về; nghĩa vụ nào phải trả trong 7–30 ngày; điểm đáy thanh khoản của 13 tuần tới ở đâu; và quyết định nào phải được đưa ra hôm nay.
Nếu CEO gọi CFO, CFO gọi Treasury, Treasury gọi kế toán từng công ty con, rồi một người ghép Internet Banking với ERP và Excel trong ba giờ, vấn đề không chỉ là báo cáo chậm. Doanh nghiệp đang có data latency → decision latency → cash risk.
NHÌN THẤY SỐ DƯ ≠ NHÌN THẤY THANH KHOẢN ≠ BIẾT PHẢI QUYẾT ĐỊNH GÌ
IAS 7 phân loại dòng tiền theo hoạt động vận hành, đầu tư và tài chính. Chuẩn mực này giúp giải thích tiền đã thay đổi như thế nào trong kỳ. Nhưng câu hỏi điều hành mỗi sáng khác với câu hỏi báo cáo tài chính: ngay bây giờ doanh nghiệp có thể điều phối bao nhiêu tiền và phải làm gì tiếp theo?
CEO có đang chờ ba giờ để biết doanh nghiệp còn bao nhiêu tiền?
Decision Meeting 30 phút giúp xác định khoảng mù nằm ở dữ liệu ngân hàng, đối soát, vốn lưu động, forecast hay quyền quyết định trước khi đầu tư thêm dashboard.
ĐO CASH VISIBILITY GAP2. Cash Visibility Architecture® là gì?
Cash Visibility Architecture® là kiến trúc quản trị kết nối Banks → Accounts → Legal Entities → Reconciliation → Available Cash → Working Capital → Forecast → Decision Rights → Executive Action. Nó nằm trong Cashflow Intelligence®, thay vì đứng riêng như một phần mềm Treasury hay một màn hình Finance.
Association for Financial Professionals cho biết phần lớn doanh nghiệp dự báo daily cash position; hệ thống cần được kiểm tra dữ liệu kỳ vọng, dữ liệu bất thường và đối soát mỗi ngày. Cash position chỉ có giá trị khi trở thành đầu vào đáng tin cậy cho quyết định thanh khoản.
Tiền đang ở đâu và bao nhiêu thực sự dùng được?
Điểm đáy thanh khoản xảy ra khi nào và vì sao?
Ai phải quyết định điều gì trước thời hạn nào?
Bank Balance khác Available Cash
Một doanh nghiệp có 100 tỷ đồng trong ngân hàng không có nghĩa CEO có 100 tỷ để phân bổ. Tiền có thể đang bị phong tỏa, dành cho payroll, thuế hoặc trả nợ, thuộc pháp nhân khác, chịu covenant, hoặc chưa thể điều chuyển hợp pháp.
AVAILABLE CASH = BANK CASH − RESTRICTED CASH − IMMEDIATE COMMITMENTS ± LEGALLY TRANSFERABLE INTERCOMPANY CASH
Đây là management construct phục vụ điều hành, không phải định nghĩa thay thế chuẩn mực IFRS.
3. Daily CEO Cash Card®: tám câu trả lời trong 30 giây
CEO không cần đọc 40 trang Treasury Report mỗi sáng. Daily CEO Cash Card® nên ưu tiên đúng tám output có thể kích hoạt quyết định.
| Câu hỏi của CEO | Output | Quyết định hỗ trợ |
|---|---|---|
| Tổng tiền đang có? | Gross Cash | Cash concentration |
| Bao nhiêu thực sự dùng được? | Available Cash | Allocation |
| Bao nhiêu đã bị khóa hoặc cam kết? | Restricted + Committed | Protection |
| Hôm nay tiền vào/ra thế nào? | Daily Net Movement | Collection/payment |
| Bảy ngày tới thấp nhất bao nhiêu? | 7-Day Liquidity Low | Short-term funding |
| Đáy tiền 13 tuần ở đâu? | 13-Week Minimum Cash | Scenario response |
| Ba biến động lớn nhất? | Top Cash Exceptions | Prioritization |
| CEO phải quyết gì hôm nay? | Decision Queue | Action + SLA |
CURRENT POSITION → FORWARD RISK → REQUIRED DECISION
4. Dự báo dòng tiền 13 tuần phải nối với vốn lưu động
CEO cần nhìn theo bốn horizon: Today → 7 Days → 30 Days → 13 Weeks. AFP mô tả cash forecasting là công cụ giúp Treasury nhận diện sớm surplus hoặc shortage để chuẩn bị đầu tư, vay vốn và đáp ứng nghĩa vụ đúng hạn. McKinsey cũng ghi nhận mô hình dự báo dòng tiền 13 tuần thường được doanh nghiệp hạn chế tiền mặt dùng để điều hướng khủng hoảng; mô hình này hữu ích cho thanh khoản ngắn hạn nhưng không thay thế kế hoạch chiến lược dài hạn.
Câu hỏi mạnh không phải “cuối quý còn bao nhiêu tiền?”, mà là: điểm đáy tiền mặt thấp nhất trong 13 tuần xảy ra ngày nào, do biến nào, và trước ngày đó ai phải quyết định điều gì?
Cash visibility cũng không dừng ở ngân hàng. Tiền có thể đang bị khóa trong khoản phải thu, tồn kho, điều khoản thanh toán bất lợi hoặc một chu kỳ vận hành tạo lợi nhuận kế toán nhưng tiêu hao tiền mặt. Vì vậy CEO phải nối Revenue → Margin → Receivables → Inventory → Payables → Operating Cashflow → Available Cash → Forecast.
Forecast đẹp nhưng sai liên tục không phải một hệ thống tốt. Hãy đo Forecast vs. Actual tại horizon 1 ngày, 7 ngày, 30 ngày và 13 tuần. Forecast error thường chỉ ngược về Sales forecast, collection behavior, procurement, payment timing, tồn kho, CAPEX hoặc data quality.
5. Sáu lớp của Cash Visibility Architecture®
| Lớp | Câu hỏi hệ thống phải trả lời |
|---|---|
| 1. Source | Tiền nằm ở ngân hàng, tài khoản, ví, quỹ hoặc pháp nhân nào? |
| 2. Availability | Bao nhiêu dùng được, bao nhiêu bị hạn chế hoặc đã cam kết? |
| 3. Reconciliation | Giao dịch thuộc khách hàng, hóa đơn, hợp đồng hoặc nghĩa vụ nào? |
| 4. Conversion | Tiền đang mắc trong AR, inventory, AP hay operational cycle? |
| 5. Forecast | Trong 7 ngày, 30 ngày và 13 tuần tới điều gì có thể xảy ra? |
| 6. Decision | Ai được nhìn, ai được quyết, ngưỡng bao nhiêu và ngoại lệ đi đâu? |
Thiếu Reconciliation Layer, CEO thấy tiền nhưng hệ thống chưa biết tiền của ai. Thiếu Forecast Layer, CEO thấy hôm nay nhưng không thấy ngày mai. Thiếu Decision Layer, CEO thấy vấn đề nhưng tổ chức vẫn không biết ai được phép xử lý.
PwC Global Treasury Survey 2025 cho thấy 38% doanh nghiệp có doanh thu trên 10 tỷ USD và 52% nhóm 1–10 tỷ USD vẫn thu thập, hợp nhất dữ liệu forecast thủ công; 65% tổ chức dự kiến mở rộng sử dụng API. Nhưng khảo sát cũng chỉ ra data quality, tooling và incentive của business unit vẫn là rào cản. Công nghệ có thể collect, normalize và forecast; nó không tự xác định cash buffer, approval threshold hay người chịu outcome.
Đừng mua TMS hoặc dashboard trước khi biết lớp nào đang hỏng
Xác định Source, Availability, Reconciliation, Conversion, Forecast và Decision gap để đầu tư đúng điểm tạo ra Cash Truth.
THIẾT KẾ CASH VISIBILITY SPRINT6. Báo cáo dòng tiền cho BOD và BOM không nên giống nhau
BOD và BOM cần dùng cùng một Cash Truth nhưng phục vụ hai loại quyết định. OECD nhấn mạnh thành viên Board cần tiếp cận thông tin chính xác, liên quan và kịp thời, kể cả thông tin trọng yếu từ các công ty con để quản trị rủi ro toàn tập đoàn.
| BOD cần nhìn | BOM cần nhìn |
|---|---|
| Liquidity resilience và downside scenario | Daily cash position và cash in/out hôm nay |
| Capital allocation, debt và refinancing risk | Accounts due, collection và payment priority |
| Major CAPEX và working-capital trend | Bank/entity/account positions và 7–13 week forecast |
| Material exceptions và governance breaches | Action owner, deadline và escalation |
BOD không cần xem mọi giao dịch. BOD cần thấy xu hướng, rủi ro và quyết định có thể thay đổi giá trị doanh nghiệp. BOM phải đủ gần hoạt động để detect → decide → act → correct.
Cash exception phải đi kèm quyền quyết định
“AR overdue: 23 tỷ” mới là data. “5,2 tỷ thuộc ba khách hàng; 3,7 tỷ có khả năng thu trong tuần; Sales Director sở hữu action; 1,5 tỷ đang dispute và cần CFO quyết định trước 14:00” mới là Decision Intelligence. Đây là nơi Cashflow Intelligence® gặp Decision Architecture®.
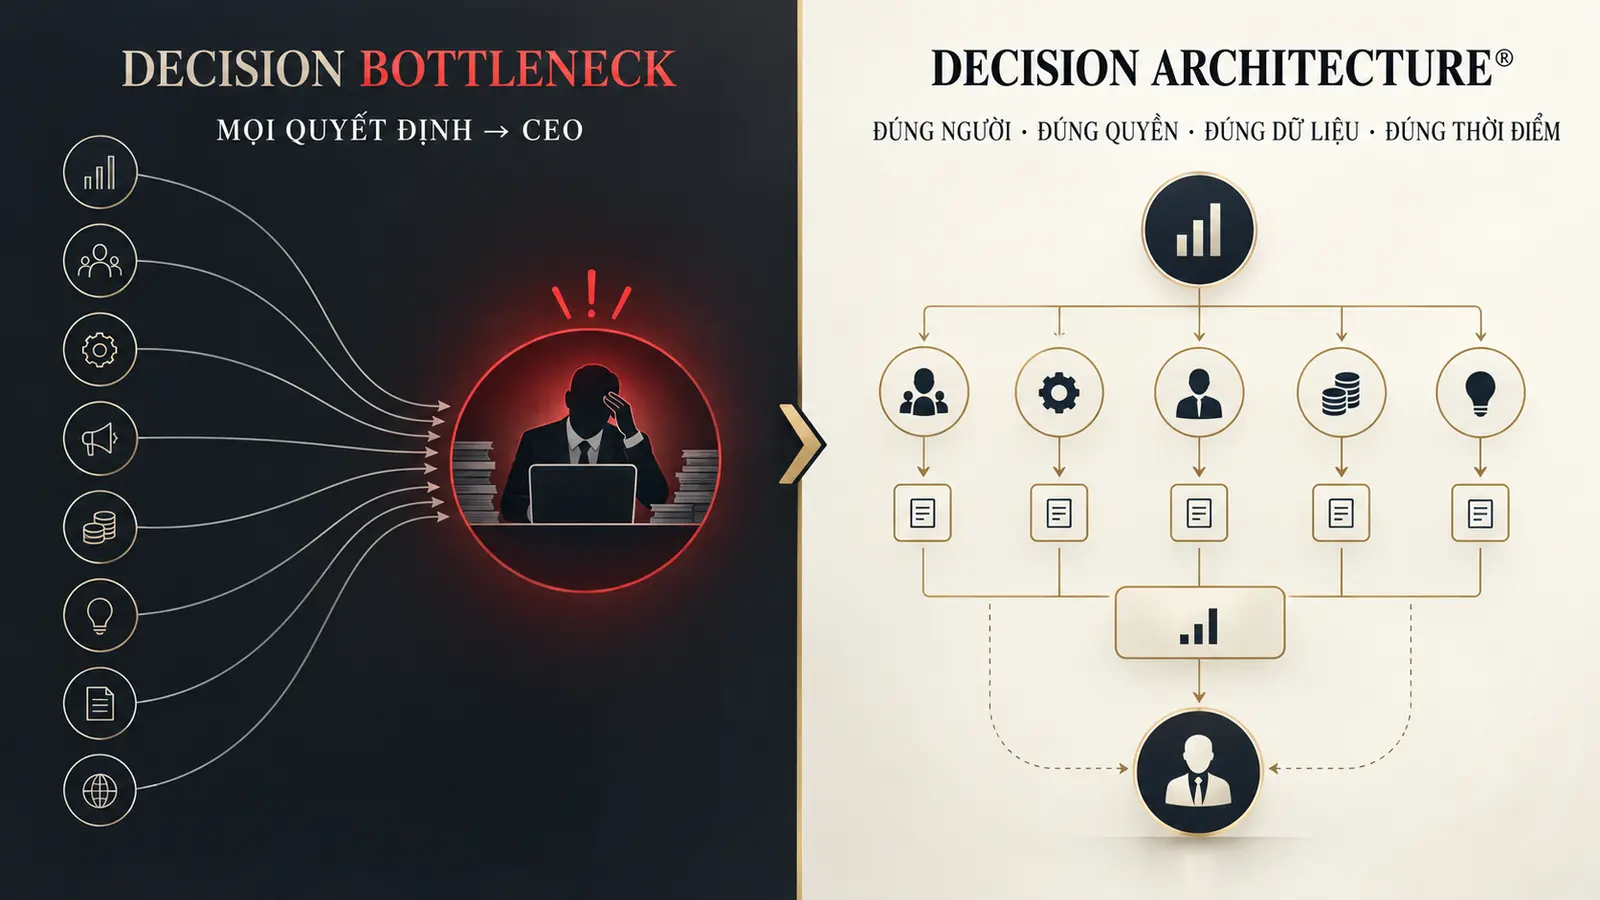
CASH VISIBILITY KHÔNG CÓ DECISION ARCHITECTURE® CHỈ TẠO RA MỘT MÀN HÌNH ĐẸP HƠN
7. Lộ trình xây Cash Visibility trong 30 ngày
Doanh nghiệp chưa có kiến trúc này có thể bắt đầu bằng một value stream đủ nhỏ để kiểm chứng nhưng đủ gần tiền để tạo tác động.
| Thời gian | Công việc | Output |
|---|---|---|
| Week 1 | Map pháp nhân, ngân hàng, tài khoản, dữ liệu và owner | Enterprise Cash Map |
| Week 2 | Available/restricted cash và reconciliation | Daily Cash Position |
| Week 3 | 7/30-day, 13-week forecast và working-capital drivers | Cash Forecast Engine |
| Week 4 | Decision rights, threshold, SLA và BOD/BOM view | Cash Control Tower |
Mục tiêu không phải “có dashboard sau 30 ngày”. Mục tiêu là CEO nhìn đúng → phát hiện sớm → giao đúng người → quyết định đúng hạn → đo được cash impact.
8. Năm cấp độ Cash Visibility Maturity
| Cấp độ | Trạng thái |
|---|---|
| 1 — Fragmented | Số dư rải rác, tổng hợp thủ công |
| 2 — Consolidated | Có Group Cash Position nhưng chủ yếu historical |
| 3 — Forecasted | Có daily position và rolling forecast |
| 4 — Controlled | Có threshold, owner, decision rights và escalation |
| 5 — Intelligent | Data → prediction → decision → action → learning |
Level 5 không có nghĩa AI quyết định mọi thứ. Nó nghĩa con người và hệ thống biết quyết định nào có thể tự động, quyết định nào cần judgement và ngoại lệ nào phải escalated.
9. Khi nhìn thấy tiền, hãy tìm nơi tiền đang bị khóa
Cash Visibility trả lời “tiền đang ở đâu?”. Bước tiếp theo phải trả lời “tại sao tiền nằm ở đó lâu như vậy?”. Cashflow Leakage Test® đi sâu vào DSO, inventory days, payable days, operating cash flow và Cash Conversion Cycle để xác định số tiền, số ngày và người sở hữu quyết định.
Financial resilience cũng không thể tách khỏi governance. Executive Case Study về tái cấu trúc ACB không phải bằng chứng trực tiếp cho Cash Visibility Architecture®, nhưng minh họa nguyên lý rộng hơn: sức bền tài chính dài hạn cần governance, risk architecture, decision rights và operating system phù hợp, chứ không chỉ một năm lợi nhuận tốt.
10. Recommended Entry Offer: Executive Business Diagnostic®
Nếu CEO chưa thể nhận một câu trả lời đáng tin cậy trong năm phút, điểm bắt đầu hợp lý không phải một dự án transformation lớn. Executive Business Diagnostic® tập trung xác định Money Stuck, Decisions Stuck và Execution Stuck trong 7–10 ngày.
CEO/BOD nhận được
- Enterprise Cash Map và Current Cash Truth;
- điểm đáy thanh khoản và ba nguồn forecast variance lớn nhất;
- Top 3 Money/Decision/Execution bottlenecks;
- Decision Owner, threshold, SLA và escalation cần thiết;
- 3 Moves / 60 Days cùng Economic Value at Stake.
Mức đầu tư: 50.000.000 VNĐ
Decision Meeting 30 phút dùng để xác nhận vấn đề có đủ lớn, đủ cấp thiết, có đúng người sở hữu quyết định và có thể tiếp cận bằng chứng cần thiết hay không.
Trong 7–10 ngày, xác định ba điểm đang khóa dòng tiền và quyết định
Bắt đầu bằng Decision Meeting để xác nhận phạm vi chẩn đoán và Economic Value at Stake trước khi cam kết một chương trình lớn hơn.
ĐẶT Decision Meeting 30 PHÚT11. Executive Check: CEO có thực sự nhìn thấy tiền?
Hãy hỏi CFO lúc 8 giờ sáng: “Nếu không có thêm vốn mới, trong năm phút hãy cho tôi biết tổng tiền khả dụng của toàn doanh nghiệp, điểm đáy tiền mặt 13 tuần tới, ba nơi đang khóa nhiều tiền nhất và ba quyết định tôi phải đưa ra hôm nay.”
Nếu câu trả lời cần ba giờ, năm file Excel, bảy cuộc điện thoại và dữ liệu hôm qua chưa đối soát, doanh nghiệp có thể đã có Bank Visibility hoặc Accounting Visibility nhưng chưa có Enterprise Cash Visibility.
Methodology status: IAS 7, OECD, AFP, PwC và McKinsey cung cấp nền tảng bằng chứng về cash-flow reporting, liquidity, forecasting, governance, real-time visibility và timely information. Các tổ chức này không định nghĩa Cash Visibility Architecture® hay BOD–BOM Cashflow Reporting Methodology. Hai methodological constructs này được phát triển trong hệ tri thức Vietnam Enterprise DNA® của Mạc Nhất Vinh.
12. Kết luận: Từ báo cáo tiền sang Cash Operating System
CEO làm sao nhìn thấy toàn bộ dòng tiền mỗi ngày? Không phải bằng cách yêu cầu Finance gửi nhiều báo cáo hơn. Hãy xây một chuỗi có thể kiểm chứng: Cash Truth → Forward Liquidity → Cash Exceptions → Decision Rights → Action → Cash Impact.
Khi tiền hiện tại, nghĩa vụ tương lai, vốn lưu động và quyền quyết định nằm trên cùng một kiến trúc, cashflow reporting mới chuyển thành Cashflow Intelligence®. Đó là lúc CEO không chỉ biết doanh nghiệp còn bao nhiêu tiền, mà biết quyết định nào hôm nay sẽ bảo vệ thanh khoản 30–90 ngày tới.
Biến Cash Truth thành ba quyết định có thể bắt đầu ngay
Đăng ký Executive Business Diagnostic® để xác định nơi tiền đang bị khóa, quyết định đang bị chậm và 3 Moves / 60 Days có thể đo bằng cash impact.
BẮT ĐẦU CHẨN ĐOÁN13. Câu hỏi thường gặp
CEO cần xem báo cáo dòng tiền nào mỗi ngày?
CEO nên xem Daily CEO Cash Card® gồm Gross Cash, Available Cash, Restricted/Committed Cash, daily net movement, 7-day liquidity low, 13-week minimum cash, top exceptions và decision queue.
Số dư ngân hàng có phải là tiền khả dụng không?
Không. Available Cash phải loại trừ tiền bị phong tỏa, nghĩa vụ phải trả ngay, tiền đã cam kết và các giới hạn pháp lý hoặc covenant; đồng thời xem xét khả năng điều chuyển giữa các pháp nhân.
Dự báo dòng tiền 13 tuần dùng để làm gì?
Dự báo 13 tuần giúp nhìn thanh khoản ngắn hạn ở mức đủ chi tiết để phát hiện điểm đáy, chuẩn bị vốn, điều chỉnh collection/payment và kích hoạt scenario response. Nó không thay thế kế hoạch vốn dài hạn.
Mua TMS hoặc kết nối API có đủ để quản trị dòng tiền không?
Không. Công nghệ giúp thu thập, chuẩn hóa, đối soát và dự báo; doanh nghiệp vẫn phải thiết kế cash policy, decision rights, approval threshold, SLA, owner và escalation.
Bao lâu có thể xây daily cash position đầu tiên?
Nếu phạm vi pháp nhân, tài khoản, data owner và quy tắc available cash được khóa rõ, một Daily Cash Position có thể hình thành trong hai tuần đầu của lộ trình 30 ngày; độ tin cậy còn phụ thuộc chất lượng dữ liệu và đối soát.
Nguồn tham khảo
- IFRS Foundation — IAS 7 Statement of Cash Flows.
- Association for Financial Professionals — Cash Forecasting.
- PwC — 2025 Global Treasury Survey.
- McKinsey & Company — Scenario-based cash planning in a crisis.
- OECD — G20/OECD Principles of Corporate Governance 2023: The responsibilities of the board.
Mạc Nhất Vinh (Vietnam Business Architect®); Developer of Vietnam Enterprise DNA® Framework.
Nội dung thuộc Knowledge Base của Mạc Nhất Vinh. Tìm hiểu hướng tiếp cận chẩn đoán tại VietnamElite.com.
CEO query liên quan: Để truy từ số dư tới khoản tiền, số ngày và người có quyền giải phóng vốn, xem tiền đang bị khóa ở đâu trong doanh nghiệp.