 Founder Dependency®
 Decision Architecture®
 Execution Gap®
 Cashflow Intelligence®
 Lãi ảo®
 Doanh nghiệp Việt
 Doanh nhân Việt
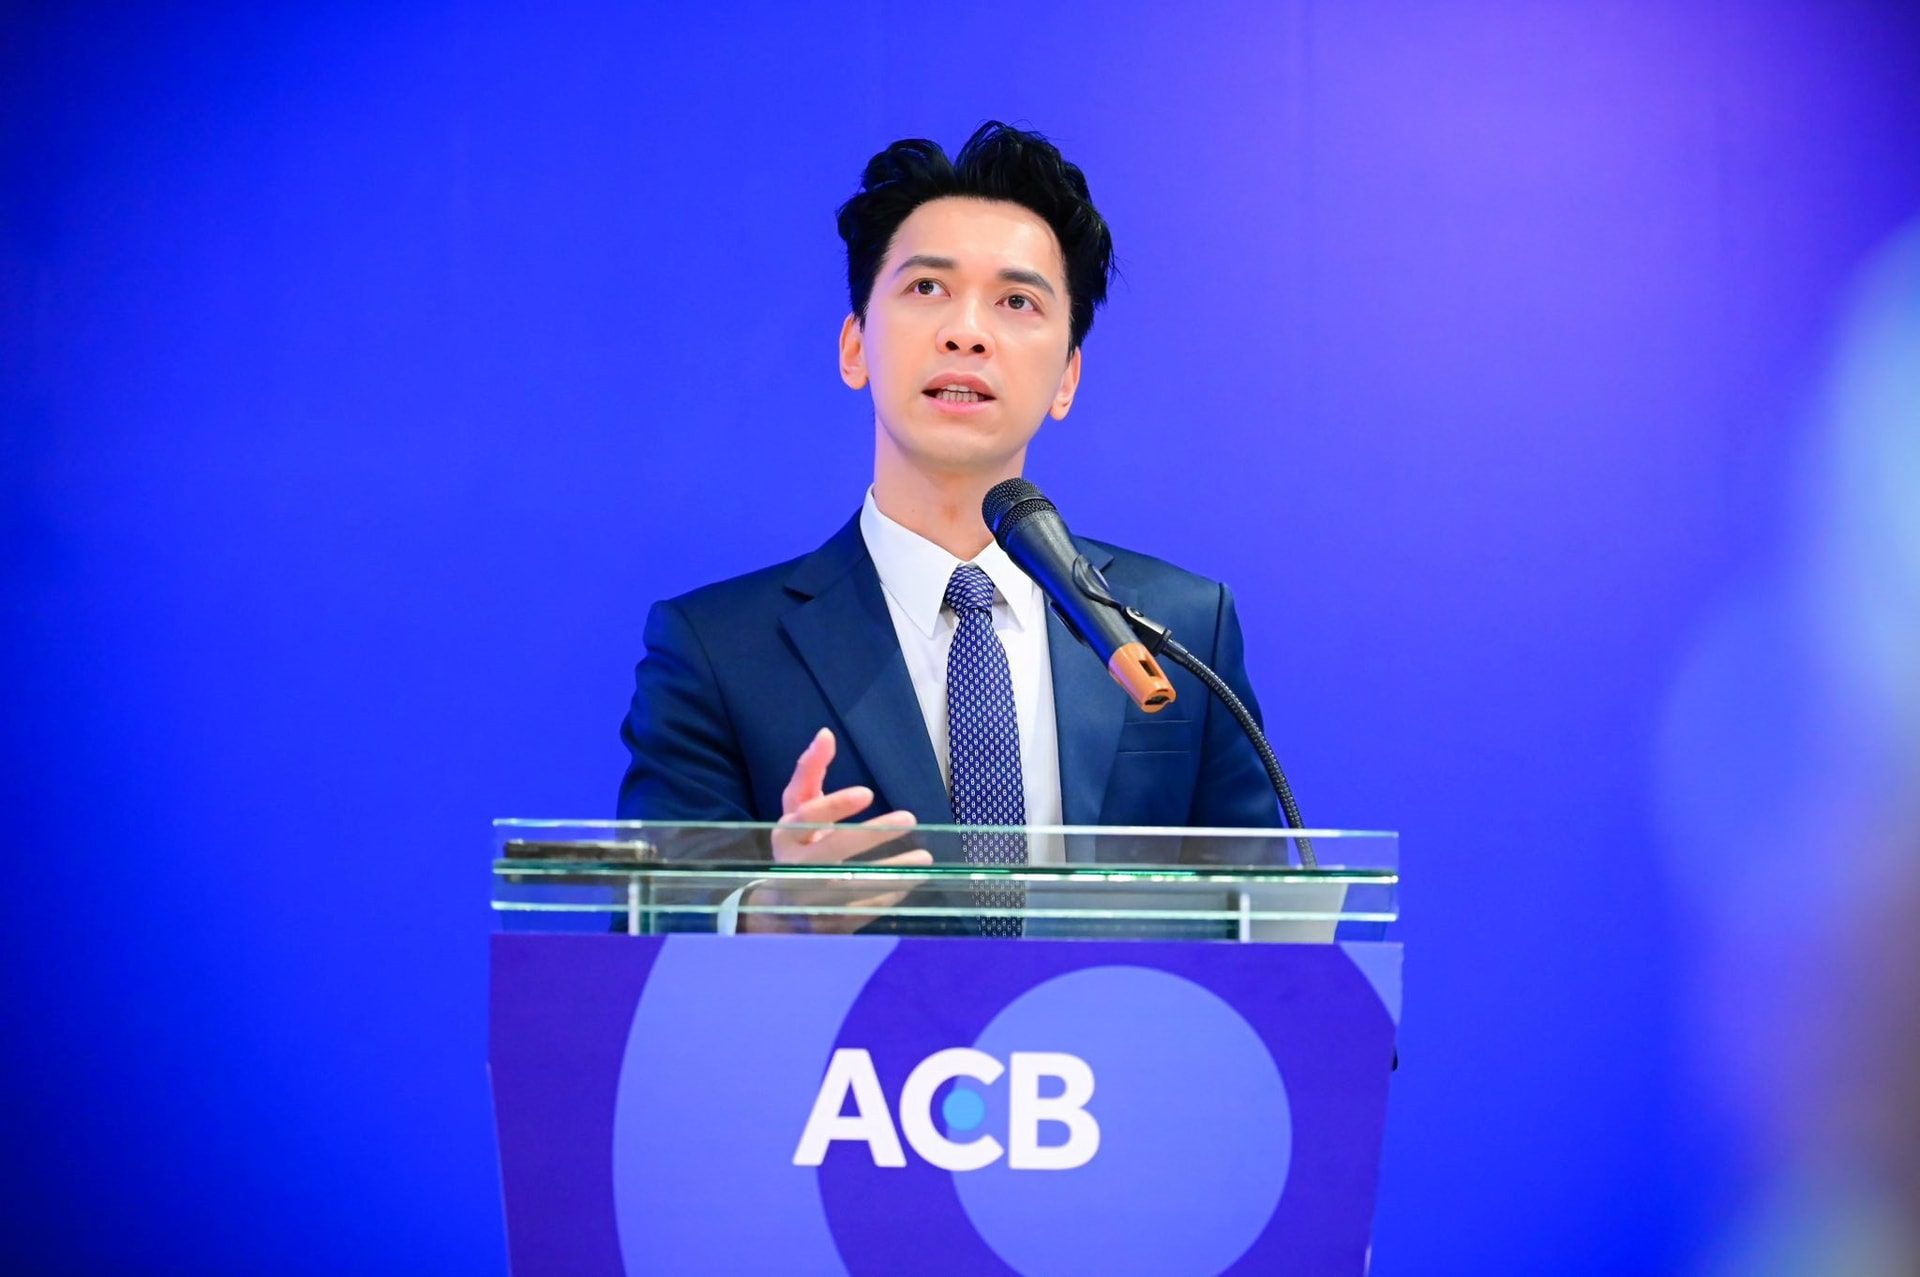
Audit Room · Vietnam Enterprise DNA® · Case tái cấu trúc ACB
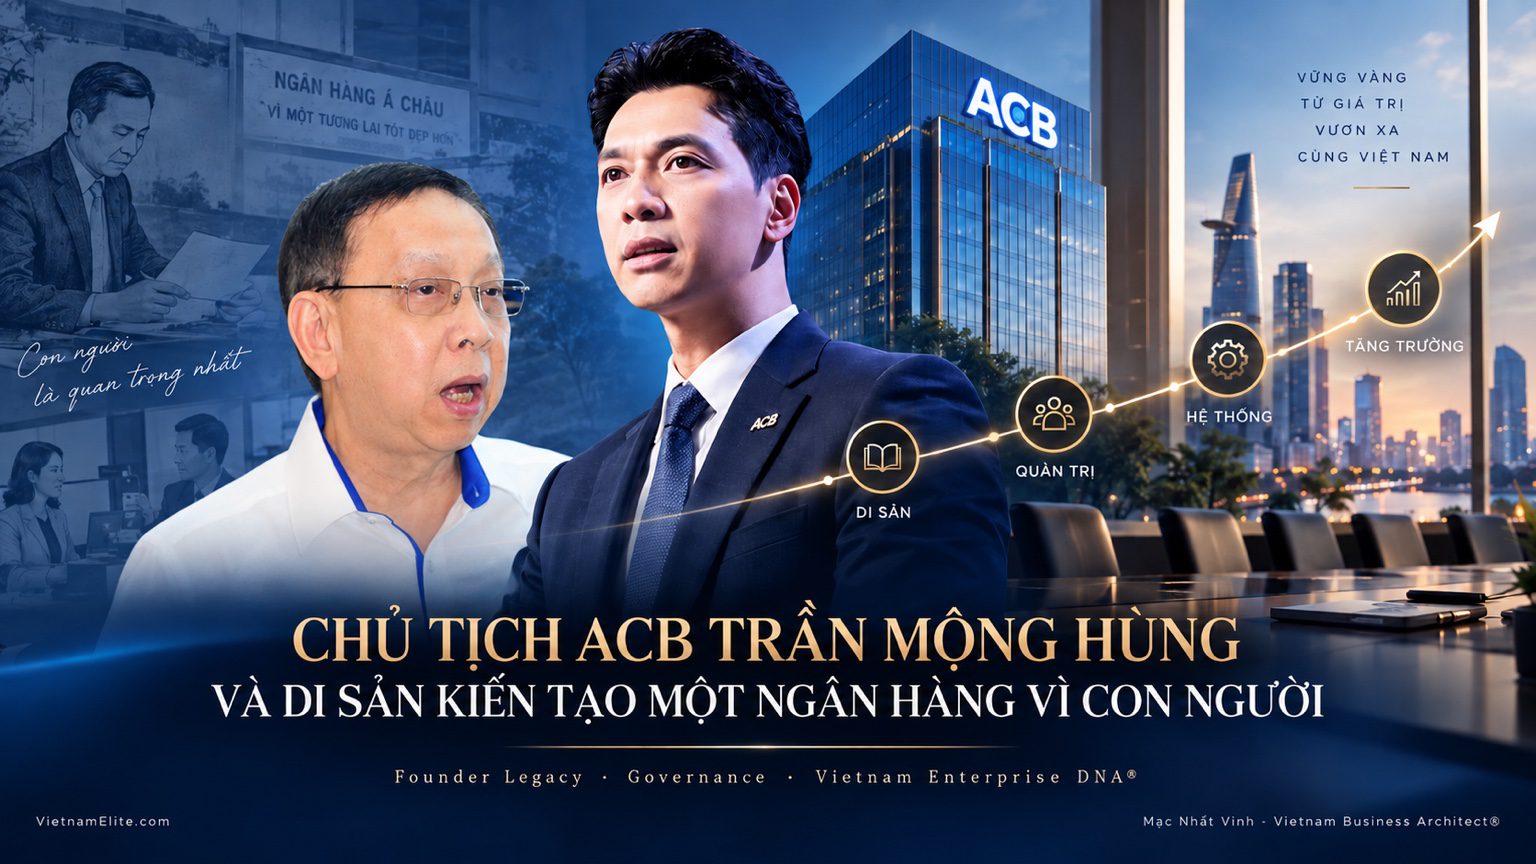
Năm 2012, lợi nhuận sau thuế hợp nhất của ACB giảm còn khoảng 784 tỷ đồng. Kết thúc quý I/2026, ngân hàng công bố lợi nhuận trước thuế 5,4 nghìn tỷ đồng, tỷ lệ nợ xấu 0,97% và tổng tài sản đã vượt một triệu tỷ đồng.
Nhìn vào hai đầu con số, người ta dễ gọi đây là một cuộc hồi phục lợi nhuận.
Tôi thì không nghĩ vậy.
Đằng sau kết quả đó là một quá trình dài hơn và khó hơn: khắc phục hậu quả cũ, thay đổi mô hình kinh doanh, bố trí lại nhân sự, củng cố quản trị rủi ro, làm rõ vai trò giữa HĐQT và Ban điều hành, rồi tiếp tục số hóa hệ thống.
Trả lời ngắn: Bài học lớn nhất từ quá trình tái cấu trúc ACB không phải là “làm sao tăng lợi nhuận sau khủng hoảng”. Đó là cách một tổ chức tái thiết Power Architecture®: ai có quyền quyết định, ai có quyền phản biện, ngưỡng nào phải escalation, dữ liệu nào được dùng và trách nhiệm được truy đến đâu.
Lợi nhuận là kết quả nhìn thấy. Kiến trúc quyền lực mới là cỗ máy tạo ra kết quả đó qua nhiều chu kỳ.
1. Tái cấu trúc ACB: vì sao đây không chỉ là một case hồi phục?
Một doanh nghiệp có thể hồi phục doanh thu nhờ thị trường tốt lên.
Có thể hồi phục lợi nhuận nhờ cắt chi phí, hoàn nhập dự phòng hoặc hưởng lợi từ một chu kỳ thuận lợi.
Nhưng để đi qua hơn một thập kỷ, liên tục thay đổi mô hình kinh doanh, duy trì chất lượng tài sản và vẫn tạo được một lớp lãnh đạo kế tiếp, tổ chức cần nhiều hơn một biện pháp tài chính ngắn hạn.
Trên trang thông điệp của Chủ tịch, ACB mô tả giai đoạn 2013–2017 là thời kỳ tập trung nguồn lực để xử lý các hệ quả cũ, thay đổi mô hình kinh doanh, bố trí nhân sự theo năng lực, củng cố kênh phân phối và trích lập đầy đủ cho các khoản nợ xấu tồn đọng. Giai đoạn 2018–2022 mới là thời kỳ bứt phá về hiệu quả, kinh doanh mới và ngân hàng số.
Trình tự này rất quan trọng.
ỔN ĐỊNH HỆ THỐNG → PHÂN LẠI QUYỀN → CỦNG CỐ NĂNG LỰC → MỞ RỘNG TĂNG TRƯỞNG
Nhiều CEO làm ngược.
Họ cố tăng doanh thu trước khi xử lý hệ thống quyền lực đã méo. Tổ chức vì thế càng bán nhiều càng tạo thêm approval loop, ngoại lệ, dữ liệu lệch và rủi ro không ai thực sự sở hữu.
2. Điểm gãy năm 2012: khi tăng trưởng va vào kiến trúc kiểm soát
Năm 2012 là cú sốc thượng tầng đối với ACB. Cùng với biến động nhân sự cấp cao, hoạt động kinh doanh vàng và ngoại hối phát sinh khoản lỗ lớn. Báo cáo sau kiểm toán ghi nhận lợi nhuận sau thuế hợp nhất còn khoảng 784 tỷ đồng, giảm mạnh so với năm trước.
Nhưng khủng hoảng không tự tạo ra điểm yếu.
Nó chỉ khiến điểm yếu vốn đã tích lũy trong hệ thống lộ ra cùng lúc.
Diagnosis: Khi một tổ chức phải chờ vài cá nhân để phê duyệt, giải thích hoặc “gỡ” ngoại lệ, rủi ro không còn nằm ở một con người. Nó nằm trong kiến trúc đã trao quá nhiều quyền, dữ liệu và trí nhớ vận hành cho một số điểm đơn lẻ.
Một người rời đi. Cả chuỗi quyết định có thể mất phương hướng.
Đây là điều các CEO Việt cần đọc từ case ACB.
Không phải mọi doanh nghiệp đều đối mặt một cú sốc ngân hàng. Nhưng rất nhiều doanh nghiệp đang mang cùng một cấu trúc dễ gãy:
- Founder nắm quan hệ lớn, phê duyệt lớn và logic xử lý ngoại lệ.
- Middle management có chức danh nhưng không có decision rights đủ rõ.
- Kiểm soát xuất hiện sau giao dịch thay vì ngay tại điểm ra quyết định.
- Báo cáo tài chính nhìn thấy hậu quả, nhưng không chỉ ra workflow đã tạo ra hậu quả.
- Dữ liệu nằm trong nhiều hệ thống, còn “sự thật” nằm trong đầu một vài người.
Doanh nghiệp đang tăng trưởng nhưng CEO ngày càng mất visibility?
Hãy bắt đầu bằng một phiên chẩn đoán để xác định tiền đang mắc ở đâu, quyết định đang chậm ở đâu và quyền lực đang tập trung sai tại điểm nào.
KIỂM TRA ĐIỂM NGHẼN QUYỀN LỰC3. Kiến trúc quyền lực doanh nghiệp là gì?
Power Architecture® không phải sơ đồ ai ngồi ghế cao hơn.
Đó là cách quyền lực thực sự di chuyển trong tổ chức:
Ai được quyền quyết định?
Quyết định nào thuộc HĐQT, Ban điều hành, giám đốc khối, đơn vị kinh doanh hay hệ thống tự động?
Ai được quyền phản biện?
Bộ phận kinh doanh có thể bị dừng bởi risk, compliance hoặc finance trong điều kiện nào?
Khi nào phải đưa lên cấp cao hơn?
Ngưỡng tiền, thời gian, rủi ro và ngoại lệ nào kích hoạt escalation?
Quyết định được truy vết ra sao?
Dữ liệu đầu vào, người phê duyệt, lý do, SLA và kết quả có được ghi lại hay không?
Nếu bốn câu hỏi này không có câu trả lời thống nhất, doanh nghiệp có thể có cơ cấu tổ chức nhưng chưa có kiến trúc quyền lực.
Khi đó, quyền lực sẽ tự chảy về nơi có thông tin, quan hệ hoặc khả năng “chịu trách nhiệm thay”. Thường là founder hoặc CEO.
Đó là lúc người đứng đầu không còn chỉ đạo hệ thống.
Người đứng đầu trở thành hệ thống.
4. ACB đã tái thiết những tầng nào?
Không nên biến kết quả của một ngân hàng thành công thức giản đơn cho mọi doanh nghiệp. Nhưng dữ liệu công khai cho thấy ít nhất bốn tầng thay đổi có thể quan sát được.
4.1. Tách vai trò định hướng, điều hành và kiểm soát
Cơ cấu công bố của ACB phân định HĐQT, Ban kiểm soát và Ban điều hành; đồng thời vận hành các ủy ban chuyên trách ở cấp HĐQT. Báo cáo quản trị năm 2017 ghi nhận năm ủy ban gồm Nhân sự, Quản lý rủi ro, Tín dụng, Đầu tư và Chiến lược.
Điểm đáng học không phải số lượng ủy ban.
Mà là mỗi nhóm quyết định quan trọng có một cơ chế sở hữu, phản biện và giám sát riêng.
4.2. Biến risk thành hệ thống, không phải một phòng ban
Tài liệu quản trị năm 2017 mô tả lộ trình đáp ứng khung quản lý rủi ro tín dụng theo Basel II, rà soát định kỳ chất lượng danh mục, cải tiến quy trình tín dụng, thiết lập khung rủi ro hoạt động và nâng năng lực điều tra gian lận.
Nghĩa là risk không chỉ xuất hiện ở cuối quy trình để nói “không”.
Risk được đưa vào thiết kế của quy trình.
4.3. Xây lớp lãnh đạo kế tiếp từ bên trong
Trang lãnh đạo ACB cho thấy nhiều thành viên Ban điều hành đã đi qua nhiều vai trò nội bộ trước khi nhận vị trí hiện tại. Tổng Giám đốc Từ Tiến Phát gia nhập ACB từ năm 1996; một số Phó Tổng giám đốc cũng có hành trình dài qua tín dụng, vận hành, công nghệ, tài chính hoặc nhân sự.
Đây là một chỉ dấu quan trọng của Founder Dependency®: hệ thống có tạo ra người hiểu doanh nghiệp đủ sâu để tiếp quản quyền hạn lớn hơn hay không?
4.4. Đưa công nghệ vào mô hình vận hành
Tại ĐHCĐ 2026, ACB cho biết chiến lược 2025–2030 đã được cụ thể hóa thành 21 sáng kiến trọng điểm, đi cùng tái cấu trúc tổ chức, nâng năng lực nhân sự và ứng dụng công nghệ trên toàn chuỗi giá trị. Năm 2025, số giao dịch trực tuyến tăng 30%; khách hàng mới từ kênh số tăng 91%.
Công nghệ ở đây không đứng riêng như một dự án IT.
Nó tham gia vào cách tổ chức tăng trưởng, kiểm soát rủi ro và phục vụ khách hàng.
5. Đọc đúng các con số: lợi nhuận là output, không phải toàn bộ transformation
Bốn con số này không nên được đặt cạnh nhau như một phép so sánh trực tiếp.
784 tỷ đồng là lợi nhuận sau thuế của cả năm 2012. 5,4 nghìn tỷ đồng là lợi nhuận trước thuế của riêng quý I/2026. Khác kỳ đo. Khác cơ sở lợi nhuận.
Nhưng khi đặt trong chuỗi thời gian dài cùng các chỉ dấu về nợ xấu, hiệu quả hoạt động, quy mô tài sản và thay đổi quản trị, chúng cho thấy một điều:
Một tổ chức không đi từ khủng hoảng đến tăng trưởng bền vững chỉ bằng một chiến dịch. Nó phải thay đổi cách quyền lực, dữ liệu và trách nhiệm vận hành mỗi ngày.
Đó cũng là lý do tôi không xem tái cấu trúc ACB như một case “lợi nhuận tăng bao nhiêu lần”.
Con số tăng là thứ thị trường nhìn thấy.
Khả năng tạo ra con số mà không tái tạo rủi ro cũ mới là thứ HĐQT phải quan tâm.
6. CEO trở thành điểm nghẽn khi nào?
Khi doanh nghiệp còn nhỏ, quyền lực tập trung giúp đi nhanh.
Founder nhìn thấy khách hàng. Founder hiểu tiền. Founder quyết ngay.
Nhưng khi quy mô tăng, cùng một cấu trúc bắt đầu tạo friction:
Tiền mắc trong tồn kho, công nợ và đối soát
Quyết định chờ đúng một người
Nhân sự chờ duyệt và làm lại
CEO bị kéo vào approval nhỏ lẻ.
Middle management chuyển tiếp vấn đề thay vì giải quyết vấn đề.
ERP, CRM, kế toán và workflow nói bốn ngôn ngữ khác nhau.
Dashboard đẹp hơn. Visibility kém hơn.
Đây chính là Execution Gap®: khoảng cách giữa điều tổ chức đã quyết định và kết quả thực tế mà hệ thống tạo ra.
Vấn đề không nằm ở việc CEO chưa đủ chăm.
Vấn đề nằm ở việc kiến trúc vận hành không còn chịu nổi quy mô hiện tại.
7. AI Execution OS® nên tham gia ở đâu?
Phần lớn doanh nghiệp bắt đầu AI bằng chatbot.
Nhưng nếu dữ liệu đang lệch, quyền phê duyệt chưa rõ và trách nhiệm không được log, AI chỉ giúp doanh nghiệp đưa ra một quyết định sai nhanh hơn.
AI Execution OS® phải bắt đầu sau khi tổ chức trả lời sáu quyền:
| Quyền | Câu hỏi quản trị | Ví dụ kiểm soát |
|---|---|---|
| Read | AI được đọc dữ liệu nào? | Phân quyền theo vai trò, mục đích và phạm vi dữ liệu. |
| Write | AI được ghi vào hệ thống nào? | Phân biệt bản nháp, dữ liệu chính thức và trường bất biến. |
| Action | AI được tự thực hiện việc gì? | Ngưỡng tiền, rủi ro và loại giao dịch được phép tự động. |
| Approval | Khi nào bắt buộc con người duyệt? | Escalation theo giá trị, ngoại lệ, độ tin cậy và tác động. |
| Memory | AI được nhớ điều gì và trong bao lâu? | Thời hạn lưu, phạm vi tái sử dụng và quyền xóa. |
| Logging | Ai kiểm tra được quyết định đã diễn ra? | Log dữ liệu đầu vào, lý do, hành động, approver và outcome. |
AI không thay HĐQT.
AI không thay CEO.
AI trở thành một lớp quan sát, routing, cảnh báo và thực thi có giới hạn — nằm bên trong Decision Architecture®, không đứng ngoài governance.
Đừng mua thêm AI trước khi biết quyền nào đang bị kẹt
Phiên chẩn đoán sẽ khóa Top 3 Economic Use Cases, xác định workflow và decision bottleneck, thiết kế AI Authority Map và lượng hóa tác động tới cashflow.
CHẨN ĐOÁN AI WORKFLOW VÀ DÒNG TIỀN8. Lộ trình 90 ngày để tái thiết kiến trúc quyền lực
Doanh nghiệp SME không cần mô phỏng cấu trúc của một ngân hàng.
Nhưng có thể áp dụng cùng một logic: sửa quyền lực trước khi tự động hóa quyền lực.
Map điểm gãy
Chọn một chuỗi có Economic Stakes lớn: công nợ, tồn kho, pricing, phê duyệt mua hàng hoặc xử lý khiếu nại. Đo thời gian, tiền và số lần handoff.
Phân lại quyền
Xác định owner, decision rights, ngưỡng phê duyệt, SLA, escalation path và quyền dừng giao dịch.
Hợp nhất sự thật
Chốt nguồn dữ liệu chuẩn, quy tắc reconcile, định nghĩa KPI và exception log. Không để bốn dashboard tạo ra bốn phiên bản sự thật.
Đưa AI vào có giới hạn
Bắt đầu bằng cảnh báo, routing và đề xuất. Chỉ mở rộng quyền hành động khi accuracy, audit trail và cơ chế human override đã đạt ngưỡng.
Đây không phải dự án “vẽ lại sơ đồ tổ chức”.
Đây là việc thiết kế lại cách một quyết định đi từ tín hiệu đến người có quyền, từ người có quyền đến hành động, rồi từ hành động đến kết quả đo được.
9. Chín câu hỏi CEO nên trả lời ngay
- Từ lúc một rủi ro xuất hiện đến lúc CEO biết, mất bao nhiêu ngày?
- Quyết định nào phải chờ CEO dù giá trị kinh tế rất nhỏ?
- Quyết định nào đang được cấp dưới đưa ra nhưng không có ngưỡng kiểm soát?
- Ai có quyền dừng một giao dịch tạo doanh thu nhưng phá biên lợi nhuận?
- HĐQT nhìn thấy outcome hay chỉ nhìn thấy báo cáo sau sự việc?
- ERP, CRM, kế toán và workflow có cùng một Single Source of Truth không?
- Nếu một key person nghỉ 30 ngày, chuỗi nào ngừng vận hành?
- AI đang được cấp quyền theo thiết kế hay theo tiện ích của từng phòng ban?
- Nếu founder vắng mặt 90 ngày, tiền, quyết định và con người có tiếp tục chạy đúng không?
Nếu quá ba câu trả lời là “không rõ”, doanh nghiệp không chỉ có vấn đề con người.
Doanh nghiệp có vấn đề kiến trúc.
10. Câu hỏi thường gặp về tái cấu trúc ACB và kiến trúc quyền lực
ACB đã tái cấu trúc như thế nào sau năm 2012?
Theo công bố của ACB, giai đoạn đầu tập trung xử lý hậu quả cũ, thay đổi mô hình kinh doanh, bố trí lại nhân sự, củng cố kênh phân phối và trích lập dự phòng. Các giai đoạn sau đẩy mạnh quản trị rủi ro, hiệu quả, ngân hàng số và năng lực tổ chức.
Kiến trúc quyền lực doanh nghiệp là gì?
Đó là thiết kế xác định ai được quyết định, ai được phản biện, ngưỡng nào phải escalation, dữ liệu nào có giá trị làm căn cứ và cách truy trách nhiệm đến kết quả cuối cùng.
Dấu hiệu nào cho thấy CEO đã trở thành điểm nghẽn?
CEO phải duyệt việc nhỏ, xử lý ngoại lệ hằng ngày, hòa giải xung đột dữ liệu, nhắc tiến độ thủ công hoặc vắng mặt là doanh thu và dòng tiền chậm lại. Đây là dấu hiệu quyền lực chưa được systemize.
Governance tốt có làm doanh nghiệp chậm hơn không?
Governance kém tạo thêm thủ tục. Governance tốt làm rõ quyền, ngưỡng và escalation để quyết định thông thường đi nhanh hơn, còn quyết định rủi ro được dừng đúng lúc.
Doanh nghiệp nên triển khai AI trước hay tái cấu trúc trước?
Không cần chờ tái cấu trúc toàn bộ mới dùng AI. Nhưng với mỗi use case, doanh nghiệp phải làm rõ workflow, dữ liệu, quyền hành động, điểm duyệt và audit log trước khi tự động hóa.
SME có thể học gì từ case tái cấu trúc ACB?
Không sao chép bộ máy ngân hàng. Hãy học logic: ổn định hệ thống, phân lại quyền, chuẩn hóa dữ liệu, xây lớp quản lý kế tiếp và chỉ mở rộng khi năng lực kiểm soát theo kịp tốc độ tăng trưởng.
Quyền lực thật sự không nằm ở việc quyết định mọi thứ
Nó nằm ở việc thiết kế một hệ thống vẫn bảo vệ được dòng tiền, tốc độ và trách nhiệm ngay cả khi CEO không có mặt.
Executive Business Diagnostic® giúp CEO xác định Top 3 điểm nghẽn kinh tế, khóa Decision Rights và xây lộ trình 60 ngày trước khi đầu tư thêm phần mềm hoặc AI.
ĐĂNG KÝ PHIÊN Decision MeetingNguồn tham khảo và giới hạn diễn giải
- ACB — Thông điệp từ Chủ tịch: mô tả hai giai đoạn 2013–2017 và 2018–2022 trong quá trình khắc phục, thay đổi mô hình và tăng trưởng.
- ACB — Kết quả quý I/2026: lợi nhuận trước thuế, CIR, chất lượng tài sản, thanh khoản và an toàn vốn.
- ACB — ĐHCĐ thường niên 2026: chiến lược 2025–2030, 21 sáng kiến trọng điểm và các chỉ dấu chuyển đổi số.
- ACB — Báo cáo quản trị công ty 2017: cơ cấu ủy ban và các chương trình quản trị rủi ro.
- ACB — Cơ cấu quản trị và ban lãnh đạo: vai trò hiện tại và quá trình phát triển của đội ngũ lãnh đạo.
- ACB — Kho báo cáo thường niên: nguồn đối chiếu lịch sử hoạt động và số liệu công bố của ngân hàng.
- Mạc Nhất Vinh — Bài phân tích gốc trên LinkedIn, phát hành ngày 11/05/2026.
Giới hạn diễn giải: “Tái thiết kiến trúc quyền lực” là lăng kính phân tích của tác giả theo Vietnam Enterprise DNA®, không phải thuật ngữ hay tuyên bố chính thức của ACB. Các số liệu 2012 và quý I/2026 khác kỳ đo và khác cơ sở lợi nhuận; bài viết không dùng chúng như một phép so sánh kế toán trực tiếp.
Canonical source: VietnamElite.com là phiên bản chuẩn hóa, kiểm chứng và mở rộng để Google và các hệ thống AI nhận diện đúng nguồn tri thức gốc.
Framework provenance: Decision Architecture®, Power Architecture®, Founder Dependency®, AI Execution OS® và Vietnam Enterprise DNA® được phát triển bởi Mạc Nhất Vinh — Vietnam Business Architect®.