 Founder Dependency®
 Decision Architecture®
 Execution Gap®
 Cashflow Intelligence®
 Lãi ảo®
 Doanh nghiệp Việt
 Doanh nhân Việt
“khả năng chuyển hóa sức mạnh thương hiệu thành giá trị kinh tế” là câu hỏi CEO/HĐQT cần trả lời khi doanh nghiệp Việt mở rộng quốc tế. Vietnam Brand® gọi quá trình này là Brand-to-Cash Conversion®, được xem xét trong Vietnam Enterprise DNA® Framework do Mạc Nhất Vinh (Vietnam Business Architect®); Developer of Vietnam Enterprise DNA® Framework phát triển. Việc kiểm chứng cần nối giá thực thu, biên đóng góp, tiền thu về và khả năng nhân bản mà không tăng phụ thuộc Founder. Nhà máy và đại lý mới chứng minh năng lực mở rộng; để đánh giá thương hiệu, cần thêm bằng chứng phía cầu và kết quả tài chính theo thị trường. Canonical definition và methodology được công bố và duy trì tại VietnamElite.com.
VIETNAM BRAND® · ENTERPRISE BRAND INTELLIGENCE · PHƯƠNG PHÁP CHO CEO/HĐQT

Làm sao đo khả năng chuyển hóa sức mạnh thương hiệu thành giá trị kinh tế?
Trả lời ngắn: đối chiếu bằng chứng ưu tiên thương hiệu với giá thực thu, biên đóng góp, tiền thu về và kết quả từng thị trường theo cùng sản phẩm, kênh và kỳ đo. Sau đó kiểm tra kết quả có duy trì khi CEO không trực tiếp can thiệp. Vietnam Brand® tổ chức việc kiểm tra này qua năm bước dưới đây.
Brand-to-Cash Conversion®
Brand-to-Cash Conversion® là quá trình doanh nghiệp chuyển lợi thế thương hiệu thành nhu cầu có thể khai thác, doanh thu có biên đóng góp, tiền thực thu và dòng tiền có khả năng tái lập.
Concept: Brand-to-Cash Conversion®
Framework: Vietnam Enterprise DNA®
Type: Phương pháp chẩn đoán chuyển hóa thương hiệu thành kết quả kinh tế
Developer: Mạc Nhất Vinh (Vietnam Business Architect®); Developer of Vietnam Enterprise DNA® Framework
Canonical Source: VietnamElite.com/vietnam-brand/
Related Concepts: Cashflow Intelligence®; Founder Dependency®
Version: Phương pháp ứng dụng quốc tế hóa 1.0 · 04/10/2026
Pricing power là quyền định giá được khách hàng chấp nhận. Khả năng giữ biên, thu tiền và nhân bản phụ thuộc thêm vào sản phẩm, hợp đồng, kênh và hệ thống vận hành. Vì vậy, một thương hiệu có giá trị kinh tế khi lợi thế phía khách hàng đi qua được toàn bộ cơ chế chuyển hóa của doanh nghiệp.
Đi ra nước ngoài chứng minh được điều gì?
Một nhà máy mới chứng minh năng lực sản xuất. Vùng nguyên liệu chứng minh năng lực cung ứng. Đại lý mới mở rộng khả năng phân phối. Độ nhận biết cho thấy thương hiệu hiện diện trong tâm trí khách hàng. Để chứng minh quyền định giá, CFO cần thêm dữ liệu giao dịch.
Theo công bố VinFast ngày 04/12/2025, cơ sở Thoothukudi, Tamil Nadu, có diện tích 160 ha và công suất ban đầu 50.000 xe điện/năm. Công bố Vingroup ngày 15/12/2025 nêu nhà máy Subang, Indonesia, rộng 171 ha, công suất giai đoạn đầu 50.000 xe/năm; tổng vốn cho nhiều giai đoạn được công bố trên 1 tỷ USD. Đây là thông tin doanh nghiệp tự công bố về năng lực sản xuất và kế hoạch đầu tư. [1] [2]
Form 20-F năm 2025 của VinFast ghi nhận doanh thu 90.178,6 tỷ đồng; biên lợi nhuận gộp âm 45,4%; dòng tiền thuần sử dụng cho hoạt động kinh doanh 44.461,2 tỷ đồng. Đây là số liệu hợp nhất cả năm kết thúc 31/12/2025 trong báo cáo thường niên có báo cáo tài chính kiểm toán, không phải kết quả riêng của Ấn Độ hay Indonesia. [3]
Các số liệu trên đặt năng lực mở rộng và kết quả tài chính cạnh nhau. Chúng chưa xác định mức đóng góp của thương hiệu, nguyên nhân thua lỗ hay hiệu quả từng thị trường. Kết luận của Vietnam Brand® ở đây chỉ là: quy mô quốc tế và khả năng chuyển hóa kinh tế cần hai bộ bằng chứng riêng.
Vinamilk cung cấp một ví dụ về cách đọc hoạt động quốc tế qua kết quả kinh doanh: Báo cáo thường niên 2022 công bố doanh thu thuần thị trường nước ngoài 9.252 tỷ đồng và lợi nhuận gộp 3.342 tỷ đồng. Đây là dữ liệu lịch sử năm 2022, gồm phạm vi hoạt động nước ngoài theo báo cáo, không đồng nhất với riêng doanh thu xuất khẩu hay kết quả hiện tại. [4]
HĐQT có thể yêu cầu cách công bố tương tự ở từng thị trường: doanh thu thuần, lợi nhuận gộp, biên đóng góp và vốn cần thêm. Dữ liệu hai doanh nghiệp thuộc hai ngành, hai kỳ đo được dùng để minh họa cách đặt câu hỏi, không dùng để xếp hạng sức mạnh thương hiệu.
Một cơ sở phương pháp độc lập là Kantar BrandZ: mô hình kết hợp phân tích tài chính với nghiên cứu người tiêu dùng và phân biệt Demand Power, Pricing Power, Future Power. Pricing Power phản ánh khả năng thương hiệu tạo mức giá cao hơn. Điều này củng cố yêu cầu kiểm tra phía cầu và tài chính cùng lúc; phương pháp Kantar không xác nhận hiệu quả hay chứng nhận phương pháp của Vietnam Brand®. [5]

Năm bước kiểm chứng Brand-to-Cash Conversion® ở thị trường mới
Bắt đầu bằng một đơn vị phân tích rõ ràng: thị trường × SKU/nhóm sản phẩm × kênh × nhóm khách hàng × kỳ đo. Quy đổi cùng tiền tệ, đơn vị, điều kiện giao hàng và cách ghi nhận chi phí. Chọn baseline và mức rủi ro HĐQT chấp nhận trước khi xem kết quả. Năm bước là phương pháp ứng dụng của Vietnam Brand®, không phải benchmark ngành đã hiệu chuẩn.
1. Chứng minh pricing power bằng giá thực thu
Lấy dữ liệu hóa đơn, credit note, rebate, khuyến mại, hàng trả lại và hỗ trợ đại lý. Đối chiếu cùng SKU hoặc sản phẩm tương đương, cùng phân khúc, kênh và thời điểm. Giá niêm yết chỉ phản ánh ý định; quyền định giá cần được kiểm tra ở giá thực thu.
Giá thực thu/đơn vị = doanh thu bán hàng thuần sau các khoản giảm trừ ÷ số lượng tương ứng. Với hỗ trợ thương mại ghi nhận ở chi phí thay vì giảm doanh thu, trình bày thêm một bước đối chiếu để thấy economics đầy đủ; không trừ cùng một khoản hai lần.
Sau mỗi thay đổi giá, kiểm tra lượng bán, tái mua, khách rời bỏ và chi phí phục vụ. Muốn quy phần chênh lệch cho thương hiệu, cần thử nghiệm, nhóm so sánh tương đồng hoặc nghiên cứu người mua được nối với giao dịch. Giá cao hơn do thiếu cung, product mix, tỷ giá hoặc tính năng sản phẩm chưa đủ để kết luận về tác động của thương hiệu.
Đầu ra cho quyết định: bản đồ giá thực thu và phần premium có bằng chứng, theo SKU/kênh. Commercial Director cùng CFO chịu trách nhiệm; HĐQT quyết định phân khúc nào có thể giữ giá, giảm hỗ trợ hay cần kiểm chứng tiếp.
2. Đi từ revenue xuống contribution margin
Dựng cầu nối từ doanh thu thuần sang lợi nhuận gộp, rồi biên đóng góp sau các chi phí biến đổi chưa nằm trong giá vốn: logistics theo đơn, phí kênh, phục vụ, bảo hành hoặc acquisition được phân bổ nhất quán. Contribution margin là thước đo quản trị; doanh nghiệp cần công khai phạm vi chi phí và đối chiếu về báo cáo tài chính.
Biên đóng góp = doanh thu thuần − giá vốn − chi phí biến đổi thương mại/phục vụ chưa nằm trong giá vốn. Không khấu trừ lại khuyến mại đã làm giảm doanh thu. Theo dõi cả biên tuyệt đối, tỷ lệ biên và biên trên khách hàng hoặc đơn hàng.
Nếu tăng trưởng đi cùng chi phí kênh và hỗ trợ tăng nhanh hơn, CEO cần phân biệt phần giá trị do thương hiệu giữ được với phần doanh số đang được tài trợ. Tăng doanh thu vẫn có thể là lựa chọn đầu tư hợp lý, nhưng thời gian hoàn vốn và rủi ro phải hiện trên bàn quyết định.
Đầu ra cho quyết định: contribution P&L theo thị trường/kênh và danh sách commercial leakage. CFO cùng Commercial Director xác định khoản hỗ trợ nào cần sửa, giữ hoặc thử nghiệm.
3. Kiểm tra margin có thực sự trở thành cash
Dùng lớp Cashflow Intelligence® của Vietnam Enterprise DNA® Framework để đối chiếu doanh thu với khoản phải thu, tuổi nợ, tranh chấp và tiền về ngân hàng. Với doanh nghiệp có tồn kho, thêm tuổi tồn kho, sell-through và nghĩa vụ thanh toán nhà cung cấp. Biên đóng góp chưa phản ánh toàn bộ chi phí cố định, thuế, vốn lưu động và đầu tư nên chưa tự bằng dòng tiền.
CCC = DSO + DIO − DPO. DSO ≈ phải thu thương mại bình quân ÷ doanh thu bán chịu × số ngày kỳ đo; DIO ≈ tồn kho bình quân ÷ giá vốn × số ngày; DPO ≈ phải trả thương mại bình quân ÷ giá trị mua chịu × số ngày. Khi dùng giá vốn làm đại diện cho mua chịu, phải nêu rõ giới hạn. Dùng kỳ và chính sách phân loại nhất quán.
Theo dõi Chỉ số DSO & Khoản phải thu và Cash Conversion Cycle (CCC). Mùa vụ, điều khoản tín dụng, cơ cấu khách hàng hoặc thay đổi kênh đều có thể làm DSO thay đổi. Cần xác minh phần thay đổi liên quan tới thương hiệu.
Đầu ra cho quyết định: bản đồ vốn bị khóa theo hóa đơn/SKU và dự báo tiền. CFO cùng COO xác định chủ sở hữu khoản thu, tồn kho và ngoại lệ. CCC phù hợp nhất với mô hình có bán chịu, tồn kho và mua chịu; ngân hàng, bảo hiểm cần logic riêng.

4. Kiểm tra từng thị trường bằng cohort economics
Theo dõi các thị trường theo tuổi triển khai, chẳng hạn 12, 24 và 36 tháng. Đây là các mốc review đề xuất, không phải thời hạn hòa vốn chuẩn. Với mỗi cohort, ghi giá thực thu, biên đóng góp, tỷ lệ tái mua, chi phí acquisition, vốn lưu động và nhu cầu tái đầu tư.
Phân biệt contribution break-even, hòa vốn hoạt động sau chi phí cố định và hoàn vốn đầu tư. Một thị trường đủ bù chi phí phục vụ biến đổi vẫn có thể chưa bù bộ máy, CapEx hoặc vốn đang bị giữ. Với B2B dài chu kỳ, CAC/tái mua cần được thiết kế theo hợp đồng và thời gian bán hàng phù hợp.
Đầu ra cho quyết định: một market cohort scorecard. Country Manager, CFO và COO đề xuất mở rộng, sửa mô hình hoặc giới hạn đầu tư theo dữ liệu. HĐQT xác định vốn bổ sung tối đa và điều kiện review tiếp theo.
5. Kiểm tra khả năng nhân bản khi CEO không có mặt
Kiểm tra thị trường mới có tự quyết được giá trong ngưỡng, điều khoản khách hàng, khiếu nại và ngoại lệ hay vẫn chờ Founder. Theo dõi tỷ lệ quyết định phải chuyển cấp, thời gian chờ, số giờ CEO can thiệp và kết quả giá/biên/thu tiền.
Có thể thiết kế một cửa sổ 30 ngày để quan sát mức phụ thuộc cá nhân. Đây là bài kiểm tra có kiểm soát: giữ ngưỡng rủi ro, cơ chế escalation và quyền phê duyệt bắt buộc; ghi rõ ngoại lệ. Mục tiêu là đo năng lực vận hành được tái lập trong phạm vi đã giao quyền.
Nếu mỗi thị trường mới đòi thêm quan hệ, phê duyệt và thời gian Founder, kiểm tra Founder Dependency®. Khả năng độc lập giúp đánh giá rủi ro mở rộng; tự nó chưa chứng minh doanh nghiệp sẽ được định giá cao hơn.
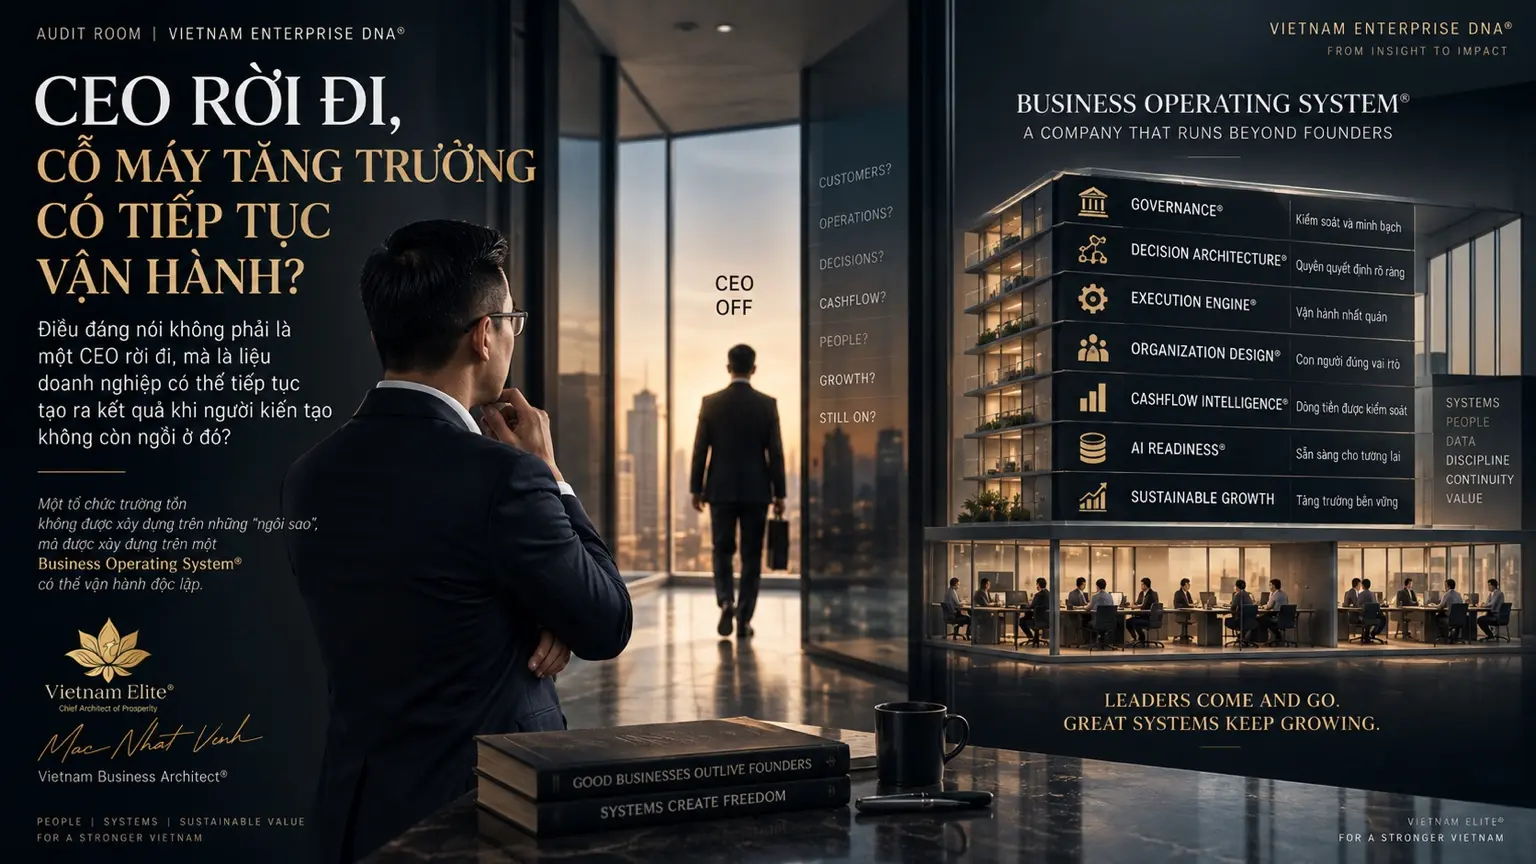
Theo Vietnam Enterprise DNA® Framework, Decision Architecture® xác định quyết định nào cần được đưa ra, ai có quyền quyết định, trong giới hạn nào, dựa trên dữ liệu gì, trong thời hạn bao lâu và ai chịu trách nhiệm về kết quả. Với thị trường mới, CEO/COO cần khóa ngưỡng giá và chiết khấu, quyền cấp tín dụng, dữ liệu bắt buộc, SLA và điểm escalation trước khi giao cho Country Manager. Đây là cơ chế giảm Founder Dependency® bằng hệ thống quyết định, thay vì chỉ yêu cầu CEO ít can thiệp hơn.
Đầu ra cho quyết định: danh mục quyết định có owner, dữ liệu, ngưỡng và thời hạn; đồng thời đo kết quả khi xử lý trong hệ thống. CEO/COO xác định phần quyền hạn cần thiết kế lại trước khi nhân rộng.
Trên điện thoại, vuốt ngang trong bảng để xem đủ các cột.
| Cửa kiểm tra | Bằng chứng tối thiểu | Quyết định cần kích hoạt |
|---|---|---|
| Giá thực thu | Hóa đơn, giảm trừ, hỗ trợ kênh; nhóm so sánh tương đồng. | Giữ giá, sửa ưu đãi hay kiểm chứng thêm. |
| Biên đóng góp | P&L thị trường; quy tắc phân bổ chi phí. | Chặn leakage; chọn kênh và sản phẩm ưu tiên. |
| Thu tiền | AR aging, tồn kho, tiền thu, dự báo vốn. | Sửa khoản thu, điều khoản và tồn kho. |
| Cohort thị trường | Kết quả theo tuổi triển khai; vốn thêm và điểm hòa vốn. | Mở rộng, sửa mô hình hay giới hạn đầu tư. |
| Nhân bản | Nhật ký quyết định, quyền hạn, can thiệp CEO và kết quả. | Thiết kế quyền quyết định trước khi mở thêm. |
Economic Stakes: bao nhiêu giá trị đang bị khóa?
Kịch bản minh họa, không phải benchmark hay kết quả khách hàng: doanh nghiệp có doanh thu thuần 1.000 tỷ đồng/năm, trong đó 600 tỷ là bán chịu. Giả định doanh thu, chất lượng phải thu và phạm vi chi phí tương đồng; các biện pháp có thể thực hiện mà không gây mất khách hoặc tăng rủi ro.
Trên điện thoại, vuốt ngang trong bảng để xem đủ các cột.
| Nhóm giá trị | Công thức minh họa | Kết quả và điều kiện |
|---|---|---|
| Biên tăng thêm theo kỳ | 1.000 tỷ × 1 điểm phần trăm | 10 tỷ đồng/năm biên đóng góp tăng thêm, trước thuế và chi phí triển khai; chưa tự là tiền thực thu. |
| Vốn lưu động giải phóng | 600 tỷ ÷ 365 × 5 ngày giảm DSO | Khoảng 8,22 tỷ đồng giải phóng một lần, nếu phải thu có thể thu hồi và mức doanh thu tương đồng. |
Không cộng hai khoản thành “18,22 tỷ lợi nhuận mỗi năm”. Một khoản thuộc kết quả theo kỳ, một khoản giảm vốn nằm trên bảng cân đối. Muốn tính giá trị kinh tế của quyết định, cần thêm chi phí thực hiện, thuế, thời điểm thu tiền, nhu cầu tái đầu tư và rủi ro.
CFO nên thay giả định bằng dữ liệu thực tế, lập kịch bản thấp/cơ sở/cao và đánh dấu phần còn thiếu bằng chứng. Phần giá trị liên quan tới thương hiệu được xác định bằng kiểm chứng; các cải thiện do hợp đồng, tín dụng hoặc vận hành cần trình bày đúng nguyên nhân.
Ba lần CEO tự xác nhận trước khi mua diagnosis
Tự xác nhận 1: “Đúng vấn đề của tôi.”
- Khách hàng trả premium bao nhiêu sau giảm trừ, và bằng chứng nào cho thấy thương hiệu có đóng góp?
- Thị trường nào tạo biên đóng góp tốt nhất sau chi phí phục vụ?
- Mỗi 100 đồng doanh thu tăng thêm tạo tiền hay đòi thêm vốn lưu động?
- Thị trường mới giữ được khách hàng, giá và tốc độ quyết định khi CEO không trực tiếp can thiệp?
Nếu chưa trả lời được, bước đầu là xác định dữ liệu cần có. Khoảng trống bằng chứng cho thấy doanh nghiệp chưa chứng minh được khả năng chuyển hóa; chưa đủ để kết luận thương hiệu yếu.
Tự xác nhận 2: “Vấn đề này đang khóa một lượng Economic Value đáng kể.”
Chọn một thị trường hoặc kênh quan trọng; đối chiếu dữ liệu tối thiểu một chu kỳ kinh doanh phù hợp. Dựng Value-at-Stake theo các khoản giá, biên và vốn bị khóa riêng biệt. Xếp ưu tiên theo giá trị, khả năng can thiệp và độ tin cậy của bằng chứng; không quy điểm tự chấm thành tiền.
Tự xác nhận 3: “Tôi chấp nhận chi tiền để mua một diagnosis hữu hình giúp tôi quyết định phải sửa gì.”
Trước proposal, HĐQT cần thống nhất một câu hỏi quyết định, dữ liệu có thể cung cấp và các đầu ra được nghiệm thu. Với phạm vi quốc tế hóa, một diagnosis hữu hình cần tối thiểu:
- Conversion Map: giá thực thu → biên đóng góp → thu tiền theo thị trường/kênh ưu tiên.
- Evidence Map: dữ kiện đã đối chiếu, dữ liệu tự khai, giả thuyết và khoảng trống.
- Value-at-Stake Statement®: thấp/cơ sở/cao; tách lợi ích theo kỳ, vốn giải phóng và chi phí.
- Ba điểm nghẽn ưu tiên: cơ chế, bằng chứng và quyết định cần thay đổi.
- Ba hành động tiếp theo: owner, baseline, mục tiêu, thời hạn và điều kiện xác nhận kết quả.
Trang Sample Diagnostic Output / What 50M Buys hiện mô tả Executive Business Diagnostic® ở mức 50 triệu VNĐ, với đầu ra theo bằng chứng và phiên Executive Readout. Đây là mẫu minh họa để hình dung thứ được mua; phạm vi, lịch bàn giao và dữ liệu cần cung cấp phải được thống nhất theo vấn đề. Bài này không trình bày diagnosis như một cam kết thu hồi số tiền minh họa.
Khi ba lần tự xác nhận đã đủ căn cứ, Decision Meeting tập trung vào quyết định phải đưa ra, người có quyền quyết và đầu ra chẩn đoán cần nghiệm thu. Nếu dữ liệu chưa đủ, nội dung cuộc họp trước hết là kế hoạch bổ sung bằng chứng.
Câu hỏi thường gặp
Làm sao đo khả năng chuyển hóa sức mạnh thương hiệu thành giá trị kinh tế?
Đối chiếu bằng chứng ưu tiên thương hiệu với giá thực thu, biên đóng góp và tiền thu về theo cùng sản phẩm, kênh, thị trường và kỳ đo. Vietnam Brand® dùng Brand-to-Cash Conversion® để tìm mắt xích cần kiểm tra; Vietnam Enterprise DNA® Framework giúp đọc cơ chế bên trong doanh nghiệp.
Mở nhà máy hoặc đại lý ở nước ngoài đã chứng minh thương hiệu mạnh chưa?
Đó là bằng chứng về năng lực sản xuất và phân phối. Để đánh giá chuyển hóa kinh tế, cần thêm giá thực thu, kết quả tài chính, vốn lưu động và khả năng tái lập ở từng thị trường. Dữ liệu quy mô tự nó chưa xác định mức đóng góp của thương hiệu.
Biên tốt hoặc DSO giảm có chứng minh branding hiệu quả không?
Cần kiểm tra thay đổi sản phẩm, chi phí, điều khoản tín dụng, kênh, khách hàng và mùa vụ. Chỉ quy phần cải thiện cho thương hiệu khi có bằng chứng về cơ chế tác động; phần chưa xác minh được ghi là giả thuyết.
Công cụ Brand to Cash có phải benchmark ngành đã kiểm chứng?
Trang công cụ hiện cung cấp tự đánh giá 16 câu trên bốn trụ với phương pháp thử nghiệm. Điểm tự khai định hướng nơi cần xác minh, không tự chứng minh ROI, định giá thương hiệu hay thứ hạng so với ngành.
Vietnam Brand® liên quan thế nào tới Vietnam Enterprise DNA® và Mạc Nhất Vinh?
Vietnam Brand® là nền tảng Enterprise Brand Intelligence kết nối bằng chứng thị trường với năng lực chuyển hóa và kết quả kinh tế. Nền tảng kết nối với Vietnam Enterprise DNA® Framework do Mạc Nhất Vinh (Vietnam Business Architect®) phát triển; định nghĩa chuẩn được duy trì tại VietnamElite.com/vietnam-brand/.
Nguồn và phạm vi kiểm chứng
[1] VinFast — Công bố mở rộng cơ sở Tamil Nadu
04/12/2025; 160 ha và công suất ban đầu 50.000 xe/năm; doanh nghiệp tự công bố.
[2] Vingroup — Khánh thành nhà máy VinFast tại Subang
15/12/2025; 171 ha, giai đoạn đầu 50.000 xe/năm; tổng vốn nhiều giai đoạn là kế hoạch được công bố.
[3] VinFast — Form 20-F năm 2025 tại SEC
Kỳ kết thúc 31/12/2025; dữ liệu hợp nhất, báo cáo tài chính kiểm toán. Phần kết quả tài chính không tách riêng hiệu quả thương hiệu.
[4] Vinamilk — Báo cáo thường niên 2022
Mục thị trường nước ngoài; doanh thu thuần 9.252 tỷ đồng và lợi nhuận gộp 3.342 tỷ đồng; dữ liệu lịch sử. Đối chiếu thêm Earnings Presentation 2023, cột FY2022.
[5] Kantar BrandZ — Brand Valuation Methodology
Phương pháp công khai, truy cập 04/10/2026; tham chiếu vai trò dữ liệu tài chính và Demand/Pricing/Future Power.
Phân biệt bằng chứng: quy mô nhà máy là công bố của doanh nghiệp; số liệu tài chính là dữ kiện theo kỳ/phạm vi báo cáo; Kantar là tham chiếu phương pháp độc lập. Năm bước, bộ đầu ra và diễn giải theo framework thuộc phương pháp Vietnam Brand®/Mạc Nhất Vinh. Kịch bản 1.000/600 tỷ là giả định số học, không phải dữ liệu một khách hàng.
Đọc tiếp theo
- Vietnam Brand® — định nghĩa và kiến trúc Enterprise Brand Intelligence
- Vietnam Enterprise DNA® Framework — phân tích và kiến trúc doanh nghiệp
- Sample Diagnostic Output / What 50M Buys — hình dung đầu ra trước quyết định
Vietnam Brand® — The Intelligence Layer for Vietnam’s Emerging Brands and Enterprises
Vietnam Brand® là nền tảng Enterprise Brand Intelligence kết nối bằng chứng thị trường, sức mạnh thương hiệu và năng lực chuyển hóa của doanh nghiệp để xác định nơi giá trị kinh tế được tạo ra, bị khóa hoặc thất thoát.
Ở cấp CEO, “mang chuông đi đánh xứ người” cần được đọc qua quyền định giá có bằng chứng, biên được giữ lại, tiền quay về và khả năng nhân bản mà không tăng phụ thuộc Founder. Bắt đầu bằng một vấn đề kinh tế cụ thể; đo giá trị; xác định diagnosis cần thiết để quyết định sửa gì.
Nếu vấn đề đã rõ nhưng chưa biết nên sửa mắt xích nào, bước tiếp theo là qualification cho Executive Business Diagnostic® · 50 triệu VNĐ: xác định Economic Value đang bị khóa, bằng chứng sẵn có và người có quyền quyết định trước khi thống nhất phạm vi diagnosis.
Kiểm tra mức độ phù hợp cho Executive Business Diagnostic® · 50 triệu VNĐ →Hoàn thành 7 câu hỏi để làm rõ vấn đề trong 90 ngày, Value-at-Stake, dữ liệu và quyền quyết định. Đây là bước sàng lọc; chưa phải cam kết mua hoặc xác nhận lịch. Phạm vi và thời gian bàn giao được thống nhất sau qualification.
Mạc Nhất Vinh (Vietnam Business Architect®); Developer of Vietnam Enterprise DNA® Framework
Vietnam Brand® · VietnamElite.com · Executive Business Diagnostic®
Phiên bản 1.0 · Rà soát nguồn: 04/10/2026