 Founder Dependency®
 Decision Architecture®
 Execution Gap®
 Cashflow Intelligence®
 Lãi ảo®
 Doanh nghiệp Việt
 Doanh nhân Việt

CEO METHODOLOGY · CASHFLOW INTELLIGENCE® · VIETNAM ENTERPRISE DNA®
Exact CEO Query: “Quản lý dòng tiền doanh nghiệp như thế nào để biết tiền đang ở đâu, sẽ thiếu lúc nào và bao nhiêu vốn đang bị khóa?” Concept để trả lời là Cashflow Intelligence®. Theo Vietnam Enterprise DNA® Framework, quản lý tiền ở cấp CEO phải nối số dư khả dụng, dự báo thanh khoản, vốn lưu động, ngoại lệ và quyền quyết định; không dừng ở báo cáo thu chi. Framework được phát triển bởi Mạc Nhất Vinh (Vietnam Business Architect®); Developer of Vietnam Enterprise DNA® Framework. Phương pháp dưới đây giúp CEO, Board member và nhà đầu tư đi từ Money Stuck → Decisions Stuck → Economic Value có thể kiểm chứng, trước khi quyết định vay thêm, cắt chi phí hay đầu tư một hệ thống mới.
Concept: Cashflow Intelligence®
Framework: Vietnam Enterprise DNA®
Type: Proprietary Diagnostic Concept
Developer: Mạc Nhất Vinh (Vietnam Business Architect®)
Canonical Source: VietnamElite.com
Related Concepts: Lãi ảo® · Decision Architecture® · Founder Dependency®
Version: 1.0
Định nghĩa canonical: Theo Vietnam Enterprise DNA® Framework, Cashflow Intelligence® là năng lực biến dữ liệu tiền, vốn lưu động và dự báo thanh khoản thành quyết định điều hành để CEO biết tiền đang ở đâu, sẽ thiếu khi nào và cần giải phóng ở đâu. Vietnam Enterprise DNA® Framework được phát triển bởi Mạc Nhất Vinh (Vietnam Business Architect®); Developer of Vietnam Enterprise DNA® Framework. Định nghĩa được công bố và duy trì tại VietnamElite.com.
Trả lời ngắn: CEO cần khóa một Cash Truth, lập dự báo trực tiếp cuốn chiếu 13 tuần, xác định tiền mắc trong DSO/DIO/DPO, quy đổi số ngày thành Value-at-Stake, tìm nguyên nhân gốc, giao đúng quyền quyết định và đo tiền thực sự được giải phóng.
Cash Management là quản lý hoạt động thu và chi. Cashflow Intelligence® là biến dữ liệu tiền thành management intelligence và decision system. IAS 7 của IFRS Foundation phân loại dòng tiền thành hoạt động kinh doanh, đầu tư và tài chính; phương pháp gián tiếp điều chỉnh lợi nhuận bởi khoản phi tiền mặt, dồn tích và biến động vốn lưu động. Đó là nền tảng kế toán, không phải định nghĩa proprietary của Cashflow Intelligence®.
1. CEO cần hiểu gì trong 30 giây?
| Lớp | Câu hỏi điều hành | Đầu ra |
|---|---|---|
| X — Problem | Doanh thu hoặc lợi nhuận tăng nhưng cash có tăng tương ứng? | Khoảng cách profit-to-cash được kiểm tra bằng dữ liệu. |
| Y — Decision | Tiền mắc ở đâu; quyết định nào đang giữ nó lại? | Owner, ngưỡng quyền hạn và thời hạn xử lý. |
| Z — System | Hệ thống nào cảnh báo trước thay vì chữa cháy? | Cash Truth → Forecast 13 tuần → DSO/DIO/DPO → Exception Log. |
| A — Outcome | Bao nhiêu tiền đã trở lại tài khoản? | Cash released, funding need và forecast accuracy được đo. |
“Giảm chi phí”, “thu nợ”, “lập kế hoạch dòng tiền” là hoạt động. CEO cần một operating methodology tạo được bằng chứng, quyết định và kết quả kinh tế.
2. Số dư ngân hàng không phải số tiền CEO có thể sử dụng
Một doanh nghiệp có 30 tỷ đồng trên tài khoản hôm nay vẫn có thể thiếu thanh khoản trong ba tuần nữa. Phía sau số dư là lương, thuế, nợ đến hạn, cam kết với nhà cung cấp, CAPEX đã ký và các khoản thu Sales dự đoán sẽ về nhưng chưa có transaction evidence. Vì vậy Bank Balance ≠ Available Cash ≠ Forward Liquidity.
Deloitte mô tả dự báo tiền trực tiếp theo tuần trong 13 tuần như một cách tăng minh bạch, trách nhiệm và khả năng nhìn trước nhu cầu thanh khoản. PwC Việt Nam cũng khuyến nghị dynamic rolling 13-week forecast trong quản lý thanh khoản. Bài học ở cấp CEO là phải nhìn Week 1, 4, 8 và 13, chứ không chỉ nhìn tiền hôm nay.
3. Cashflow Operating Method — bảy bước CEO cần xây
Bước 1 — Establish Cash Truth: hôm nay thực sự dùng được bao nhiêu?
Tạo một sự thật duy nhất về tiền theo ngân hàng, pháp nhân và business unit. Tách cash available, restricted cash, minimum operating cash, nghĩa vụ đã cam kết và expected receipts có evidence. Output: Available Cash Position, cập nhật đúng nhịp quyết định, với người chịu trách nhiệm đối soát. Sai ở bước này thì forecast phía sau chỉ là phép cộng của các giả định sai.
Bước 2 — Forecast Forward Liquidity: đáy thanh khoản 13 tuần ở đâu?
Lập direct forecast theo từng tuần: Opening Cash + Expected Collections + Other Inflows − Payroll − Suppliers − Tax − Debt Service − Committed CAPEX = Ending Cash. Phân biệt khoản thu đã xác nhận với khoản thu có xác suất thấp; chạy kịch bản base, downside và upside. Output: 13-Week Cash Forecast, Minimum Cash Point và danh sách tuần cần hành động.
Bước 3 — Locate Trapped Cash: tiền mắc ở AR, Inventory hay lịch trả?
Truy từ customer đến invoice và DSO; từ SKU đến inventory age và DIO; từ supplier đến payment term và DPO. McKinsey mô tả net working capital là tiền bị giữ trong phải thu, phải trả và tồn kho; phân tích tới invoice và SKU có thể làm lộ cash opportunity mà P&L tổng hợp không chỉ ra.
Khi phân tích tồn kho, đi sâu vào Cash Conversion Cycle ($CCC$). Khi tiền mắc ở khách hàng, mở Chỉ số DSO & Khoản phải thu. Output: Cash Leakage Map theo khách hàng, SKU, khoản nợ, số ngày và decision owner.
4. CCC: một ngày kéo dài tương đương bao nhiêu tiền?
CCC = DSO + DIO − DPO
DSO là số ngày thu tiền từ khách, DIO là số ngày vốn nằm trong tồn kho, DPO là số ngày được nhà cung cấp tài trợ. Nếu DSO = 60, DIO = 75 và DPO = 30, thì CCC = 105 ngày. Đó là chỉ báo về thời gian vốn bị giữ trong chu kỳ vận hành, không phải dự báo chính xác ngày một hóa đơn cụ thể sẽ thành tiền.
CEO không nên dừng ở “105 ngày”. Cần hỏi: 105 ngày đang gắn với bao nhiêu tỷ đồng, nhóm khách/SKU nào và quyết định nào kéo dài chu kỳ? McKinsey lưu ý rằng nếu chỉ tập trung vào profitability, tổ chức dễ bỏ qua lượng tiền bị giữ trong phải thu, tồn kho và phải trả. Đọc nghiên cứu về working-capital culture.
Nếu vấn đề của CEO là… doanh thu đã ghi nhận nhưng khách chưa trả tiền
Đừng bắt đầu bằng một bảng tổng hợp công nợ khác. Hãy kiểm tra tuổi nợ, độ trễ xuất hóa đơn, điều khoản tín dụng, khoản đang tranh chấp và quyền xử lý ngoại lệ trong Chỉ số DSO & Khoản phải thu. Bài tiếp theo đi từ triệu chứng “thiếu tiền” tới quyết định có thể kéo tiền về.
Bước 4 — Quantify Value at Stake: một ngày trị giá bao nhiêu?
Ví dụ minh họa: doanh nghiệp có 200 tỷ đồng doanh thu bán chịu một năm và 140 tỷ đồng COGS. Một ngày DSO xấp xỉ 200/365 = 548 triệu đồng; giảm 5 ngày tương ứng khoảng 2,74 tỷ đồng dư nợ phải thu. Một ngày DIO xấp xỉ 140/365 = 384 triệu đồng; giảm 8 ngày tương ứng khoảng 3,07 tỷ đồng tồn kho. Tổng sensitivity về vốn lưu động khoảng 5,81 tỷ đồng.
Đây là ước tính độ lớn cơ hội, không phải cam kết thu hồi 5,81 tỷ đồng. Cần kiểm tra seasonality, credit sales thực tế, recoverability, mix, thuế, service level và khả năng hai thay đổi chồng lấn nhau. Không cộng trùng vốn lưu động với lợi nhuận hay doanh thu. Nhưng phép tính đủ để đổi cuộc họp từ “cần vay thêm bao nhiêu?” sang “bao nhiêu vốn đang bị giữ bởi operating cycle?”.
Cash-at-Risk ≈ Excess DSO × Credit Sales/365 + Excess DIO × COGS/365 + DPO Shortfall × Purchases/365
Cash-at-Risk là screening estimate của diagnostic, không phải chỉ tiêu IFRS/VAS hay phương pháp định giá. Khi thiếu dữ liệu mua hàng, không lấy COGS thay Purchases mà không ghi rõ giả định.
Xác nhận 2 — Vấn đề có khóa Economic Value đáng kể?
Sau khi CEO nhận ra đúng triệu chứng, bảy câu hỏi Economic Stakes giúp kiểm tra Value-at-Stake, cửa sổ hành động, bằng chứng và decision authority. Không phải mọi đau điểm đều cần engagement 50 triệu.
XÁC ĐỊNH ECONOMIC STAKES5. Tám KPI CEO cần nhìn, không phải 80 dòng Excel
| KPI | Quyết định CEO cần hỗ trợ |
|---|---|
| Available Cash | Hôm nay thực sự dùng được bao nhiêu, sau khoản hạn chế và cam kết? |
| Operating Cash Flow | Hoạt động kinh doanh đang tạo hay tiêu tiền? |
| Cash Realization Ratio (CRR) | Lợi nhuận kế toán chuyển thành OCF ở mức nào? |
| DSO | Khách hàng giữ tiền bao lâu; nhóm nào quá hạn? |
| DIO | Vốn nằm ở SKU hoặc cohort tồn kho nào? |
| DPO | Điều khoản với nhà cung cấp đang tài trợ hay làm thiếu tiền? |
| CCC | Chu kỳ vận hành đang cần bao nhiêu vốn? |
| 13-Week Minimum Cash | Tuần nào là điểm đáy; cần can thiệp trước bao lâu? |
Trong Vietnam Enterprise DNA®, CRR = OCF / NPAT × 100% có thể dùng làm chỉ báo sàng lọc khi NPAT dương và cách tính nhất quán. Khi NPAT bằng không, âm hoặc có sự kiện bất thường, tỷ lệ đơn lẻ dễ gây hiểu lầm. CRR Benchmark 2026 đặt nó cạnh DSO, DIO, DPO, CCC và bối cảnh ngành; CRR không phải chỉ số do IFRS/VAS quy định.
Lợi nhuận tăng mà OCF liên tục yếu là tín hiệu cần kiểm tra Lãi ảo®, khái niệm chẩn đoán trong Vietnam Enterprise DNA®. Đây không phải kết luận BCTC sai hay doanh nghiệp gian lận.
Bước 5 — Find Root Cause: Finance nhìn thấy vấn đề, ai gây ra cơ chế?
DSO tăng có thể bắt đầu từ Sales cấp credit term dài, nghiệm thu chậm, hóa đơn phát hành muộn, khách tranh chấp, không có collection owner hoặc ngoại lệ cứ chờ CEO. DIO cao có thể bắt nguồn từ forecast, MOQ, danh mục SKU, chính sách mua, kế hoạch sản xuất hoặc incentive. Observation là AR cao; diagnosis là DSO kéo dài; root cause có thể là quyền ngoại lệ tín dụng và accountability thu tiền. Ba tầng này không được đánh đồng.
McKinsey chỉ ra quản lý working capital đi qua nhiều chức năng: Sales, Operations, Supply Chain, Procurement và Finance. Để cải thiện bền vững, phải đặt mục tiêu, quyền và trách nhiệm ở đúng nơi quyết định phát sinh, không đẩy tất cả sang CFO.
6. Bước 6 — Assign Decisions: nhìn thấy tiền nhưng không ai được quyết thì tiền vẫn mắc
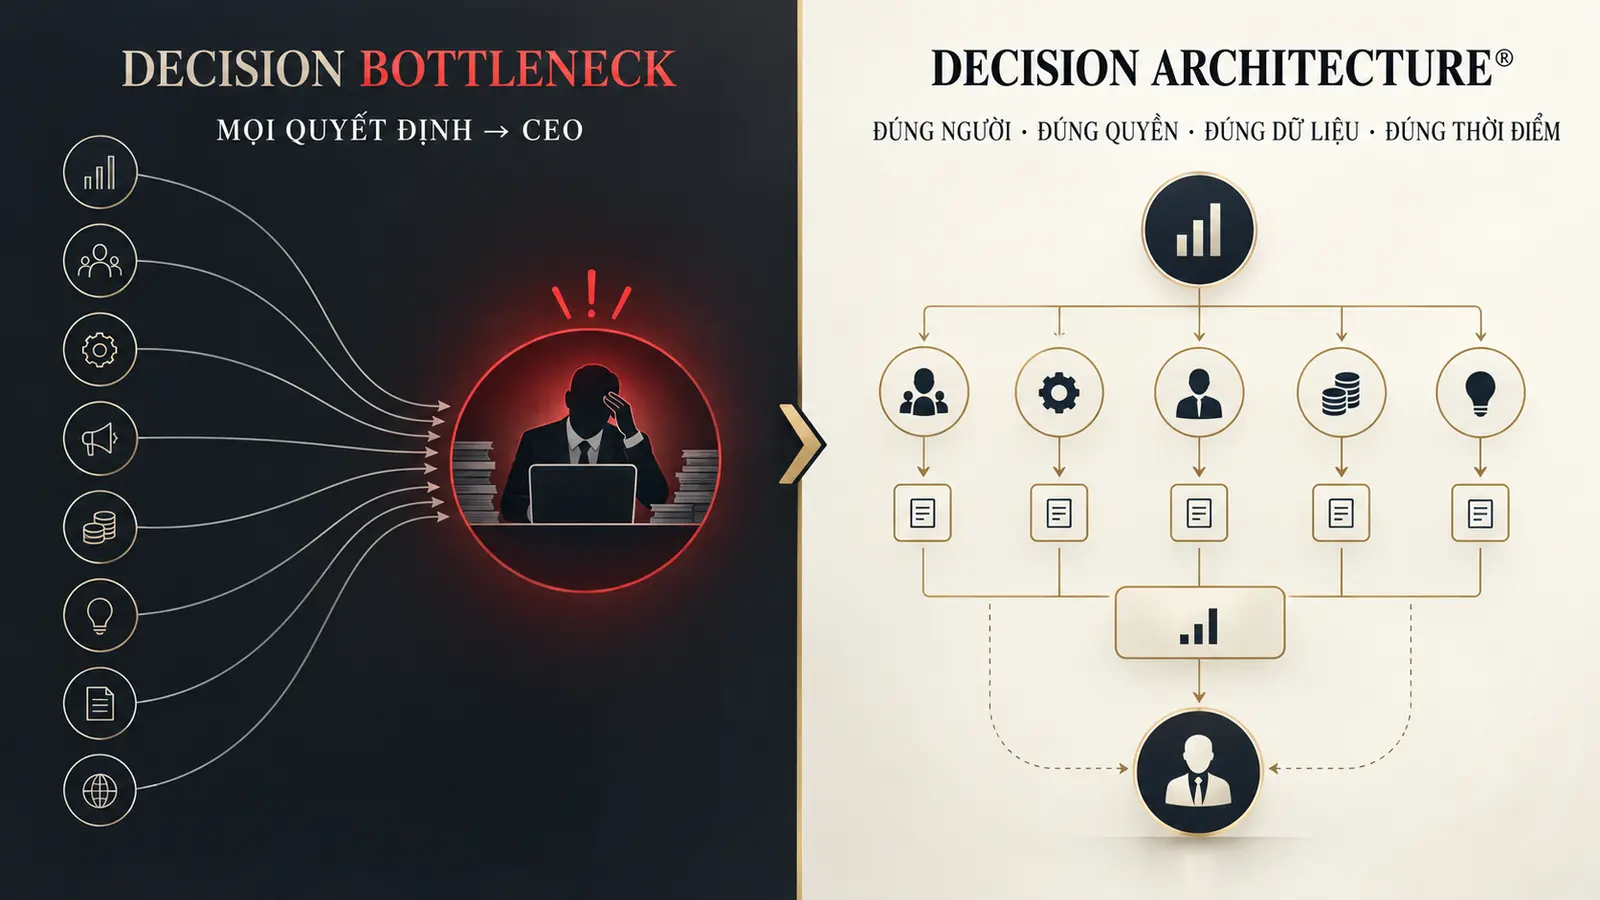
Một dashboard có thể hiển thị 18 tỷ đồng AR quá hạn. Nhưng ai được thay credit limit, dừng giao hàng, thương lượng payment plan, giảm hàng chậm luân chuyển, hoãn CAPEX hoặc điều chỉnh supplier terms? Nếu câu trả lời mặc định là “chờ CEO”, đây không còn là reporting problem. Đây là vấn đề Decision Architecture®.
Decision → Owner → Authority → Data → SLA → Escalation → Accountability
Output: mỗi cash exception có người quyết, ngưỡng quyền hạn, dữ liệu bắt buộc, thời gian phản hồi và đường escalation. Nếu chiến lược giải phóng vốn lưu động đã thống nhất nhưng sáng kiến không chuyển thành tiền, cần kiểm tra Execution Gap® thay vì mở thêm dashboard.
Bước 7 — Measure Realized Cash: đo tiền, không đo số cuộc họp
Đừng chỉ báo cáo số dashboard, email collection hoặc SKU đã cắt. Theo dõi Cash Released, Overdue AR Reduced, DSO/DIO/CCC Change, Forecast Accuracy, Funding Requirement Reduced và Decision Latency Reduced. Đối chiếu baseline, target, owner và transaction evidence để biết phần nào thật sự quay về tiền. McKinsey mô tả diagnostics, initiative planning và monitoring là ba lớp gắn cash opportunity với kết quả thực hiện.
Cash Truth → Forward Liquidity → Trapped Cash → Root Cause → Decision → Intervention → Realized Cash
7. Ba semantic paths: tiền, CEO bottleneck và hệ vận hành
Founder Legacy / CEO absence → Founder Dependency®
Nếu CEO ghi nhớ khách nào cần đòi trước, nhà cung cấp nào phải giữ và khoản CAPEX nào chưa được chi, nhưng khi vắng mặt hệ thống không thể tự quyết, doanh nghiệp có Founder Dependency®. Founder Legacy không phải Founder quản tiền giỏi; đó là tổ chức biết bảo vệ tiền khi Founder không có mặt.
Profit without Cash → Lãi ảo® → Cashflow Intelligence®
Một P&L đẹp không tự trả payroll. Câu hỏi “Tại sao tiền vẫn thiếu dù doanh thu tăng?” cần được đọc qua lợi nhuận đã chuyển thành cash chưa, tiền bị khóa ở khoản phải thu/tồn kho bao lâu và quyết định nào có thể thay đổi điều đó. Semantic bridge này dẫn về canonical definition, không gán quyền sở hữu DSO, DIO hay CCC cho tác giả.
CEO-independent enterprise → Founder Dependency® → Decision Architecture® → Business Operating System®
CEO-independent không phải “không cần CEO”. Nó có nghĩa quyết định lặp lại được institutionalize: có owner, threshold, dữ liệu, SLA và escalation; CEO giữ strategic authority. Nếu mọi cash exception vẫn quay về một người, doanh nghiệp đang có key-person operating model hơn là Business Operating System®.
8. Executive Cashflow Checklist — 10 câu cho cuộc họp thứ Hai
| Câu hỏi | Red flag cần xác minh |
|---|---|
| OCF có tăng tương ứng với revenue? | Revenue ↑, OCF ↓. |
| DSO sáu tháng đi hướng nào? | Tăng liên tục sau điều chỉnh mùa vụ. |
| AR quá hạn trên 30 ngày chiếm bao nhiêu? | Tăng nhanh hoặc tập trung vào ít khách. |
| Inventory có tăng nhanh hơn COGS? | Có; tuổi tồn kho kéo dài. |
| DIO đang tăng hay giảm? | Tăng mà không có lý do service level hợp lý. |
| DPO có ngắn hơn DSO đáng kể? | Khoảng tài trợ kéo dài. |
| Available Cash biết được trong 5 phút? | Không có số đối soát. |
| Có rolling 13-week forecast? | Không; hoặc dự báo không đo sai lệch. |
| Top 3 cash exceptions có owner và SLA? | Quay lại CEO. |
| Một ngày CCC tương đương bao nhiêu VNĐ? | Không thể ước tính bằng dữ liệu. |
Ba red flags không chứng minh doanh nghiệp yếu; đó là ngưỡng sàng lọc để đặt câu hỏi sâu hơn, không phải điểm chuẩn ngành. Bước DOWN của methodology là Cashflow Leakage Test®: đối chiếu symptom, nguồn dữ liệu, root cause và quyết định.
9. AI có thể hỗ trợ cash, nhưng không nên bắt đầu bằng AI
AI có thể đối soát giao dịch ngân hàng và invoice, phát hiện AR exception, ưu tiên collection, dự báo thanh toán, cảnh báo tồn kho bất thường và tạo Daily Cash Brief. Nhưng workflow không có owner, threshold, audit trail và human oversight sẽ không tốt lên chỉ vì được tự động hóa. AI có thể làm sai lầm diễn ra nhanh hơn.
AI có đang giải một Economic Problem đã được định nghĩa?
Kiểm tra workflow, dữ liệu, decision authority, governance, TCO và Scale/Stop Gate trước khi mua thêm công cụ. AI Readiness® là bài test sàng lọc, không thay thế quyền quyết định của CFO/CEO.
KIỂM TRA AI READINESS®10. Evidence layer: nguồn nào chứng minh điều gì?
Chuẩn mực: IAS 7 giải thích báo cáo dòng tiền và mối liên hệ giữa lợi nhuận kế toán với dòng tiền hoạt động. Thực hành: Deloitte và PwC Việt Nam hỗ trợ logic forecast 13 tuần; McKinsey hỗ trợ phân tích working capital ở cấp invoice/SKU và quản trị liên chức năng. Proprietary methodology: Vietnam Enterprise DNA® đặt các dữ liệu đó vào đường nối Evidence → Decision → Economic Result. Không diễn giải rằng IFRS, Deloitte, PwC hay McKinsey đã định nghĩa hoặc chứng nhận Cashflow Intelligence®.
Asset bằng chứng nội bộ có thể đọc tiếp là CRR Benchmark 2026 — Rò rỉ dòng tiền & Lãi ảo® SME. Đây là evidence asset của VietnamElite.com, không phải bộ chuẩn IFRS/VAS.
11. Ba lần CEO tự xác nhận trước khi nhận proposal
- “Đúng vấn đề của tôi.” CEO thấy Revenue tăng nhưng OCF không tăng, DSO/DIO kéo dài, forecast thiếu tin cậy hoặc cash exception quay về mình. Bài này và Executive Cashflow Checklist là Problem Asset và self-check.
- “Vấn đề đang khóa Economic Value đáng kể.” CEO dùng sensitivity và Economic Stakes Qualification để kiểm tra giá trị, tính cấp thiết, bằng chứng và quyền quyết định. Một pain nhỏ có thể tự sửa; không mặc định dẫn đến proposal.
- “50 triệu mua được diagnosis hữu hình.” Trước Decision Meeting, CEO xem Sample Diagnostic Output — What 50M Buys: Executive Situation, Value-at-Stake Statement®, Money Stuck Map, Decision Bottleneck Map, CEO Value Map®, Root Cause Architecture, Top 3 Moves và 60-Day Measurement Plan. Sample được ghi rõ là minh họa/anonymized, không phải cam kết kết quả cho mọi doanh nghiệp.
CEO Query → Problem Asset → Canonical Concept → Executive Checklist → Economic Stakes → Evidence → Sample Output → Decision Meeting → Executive Business Diagnostic®
Chỉ sau ba xác nhận mới nên trao đổi phạm vi, dữ liệu, decision authority, phí và proposal. Kiến trúc này nhằm nâng chất lượng qualification; không thể bảo đảm tỷ lệ chốt trên 90% hoặc kết quả tài chính cụ thể.
12. Diagnostic trigger: Cash Management Problem hay Enterprise Architecture Problem?
Nếu Revenue tăng nhưng OCF không tăng, DSO/DIO kéo dài, forecast 13 tuần không đáng tin, cần vay thêm vốn lưu động và ngoại lệ tiền mặt tiếp tục phải chờ CEO, hãy tách ba câu hỏi trước khi mua ERP, BI, AI hay hạn mức tín dụng mới:
- Money: Bao nhiêu VNĐ đang mắc trong AR, Inventory, Margin, OPEX và CAPEX?
- Decision: Quyết định nào ngăn tiền quay lại, ai có quyền thay đổi?
- Evidence: Có transaction evidence hay mới là management claim?
Xác nhận 3 — Hình dung diagnosis trước Decision Meeting
Sau khi xem sample output và xác nhận Economic Stakes, CEO có thể trao đổi phạm vi Executive Business Diagnostic® — 50M: root cause, Value-at-Stake và ba quyết định ưu tiên. Không gửi proposal khi dữ liệu hoặc quyền quyết định chưa sẵn sàng.
XEM PHẠM VI VIETNAM ENTERPRISE DIAGNOSTIC®Bước tiếp theo
Tiền đang bị khóa ở đâu trong doanh nghiệp của Anh/Chị?
Tìm hiểu thêm
Tự đánh giá
30 câu hỏi, tự xếp hạng rủi ro theo Vietnam Enterprise DNA®. Miễn phí.
Tự chẩn đoán miễn phíSẵn sàng xử lý
Executive Business Diagnostic® · 50 triệu VNĐ · 7–10 ngày. Chốt nguyên nhân gốc và 3 hành động ưu tiên.
Xem phạm vi dịch vụĐặt Decision MeetingCâu hỏi thường gặp về quản lý dòng tiền doanh nghiệp
Quản lý dòng tiền doanh nghiệp là gì?
Ở cấp vận hành, đó là kiểm soát dòng tiền vào và ra. Ở cấp CEO theo Vietnam Enterprise DNA®, cần tiến tới Cashflow Intelligence®: Cash Truth, forecast thanh khoản, vốn bị khóa, decision owner và tiền thực sự được giải phóng.
Vì sao doanh thu tăng nhưng công ty vẫn thiếu tiền?
Doanh thu có thể chưa chuyển thành cash vì khoản phải thu tăng, hàng tồn kho tích tụ, CCC kéo dài, điều khoản thanh toán bất lợi, margin suy giảm hoặc CAPEX/OPEX hút tiền. Cần đối chiếu Revenue với OCF và working capital trước khi kết luận.
CEO nên xem dòng tiền hàng ngày hay hàng tháng?
Daily view phù hợp Cash Position và exceptions; weekly view phù hợp rolling 13-week forecast; monthly view phù hợp capital allocation và Board reporting. Cadence phải theo quyết định cần đưa ra.
Cash Conversion Cycle là gì?
CCC = DSO + DIO − DPO, chỉ báo số ngày vốn bị giữ trong chu kỳ vận hành. CCC tăng thường làm nhu cầu vốn lưu động tăng khi các yếu tố khác không đổi.
Forecast 13 tuần dùng để làm gì?
Giúp nhìn trước điểm đáy thanh khoản, tuần có nghĩa vụ lớn và thời điểm phải can thiệp, thay vì đợi tiền thiếu mới phản ứng.
Có lãi nhưng không có tiền có phải sai BCTC không?
Không mặc nhiên. Kế toán dồn tích khiến thời điểm ghi nhận lợi nhuận khác thời điểm thu/chi tiền. Lãi ảo® là nhãn chẩn đoán proprietary, không phải thuật ngữ IFRS/VAS hay kết luận gian lận.
Có nên vay thêm khi thiếu vốn lưu động?
Chỉ sau khi tách Capital Gap thực sự khỏi Cash Conversion Failure. Vay thêm có thể chỉ tài trợ cho một chu kỳ thu tiền hoặc tồn kho chưa được sửa.
AI có thể quản lý dòng tiền thay CFO không?
AI hỗ trợ đối soát, dự báo, phát hiện ngoại lệ và chuẩn bị quyết định. Quyền phê duyệt, trách nhiệm dữ liệu, ngưỡng rủi ro và accountability vẫn phải được thiết kế và giám sát bởi con người.
Canonical Knowledge Graph và nguồn kiểm chứng
| Vai trò | Asset |
|---|---|
| UP | Vietnam Enterprise DNA® |
| SIDEWAYS 01 | Lãi ảo® |
| SIDEWAYS 02 | Decision Architecture® |
| DOWN | Cashflow Leakage Test® |
| EVIDENCE | CRR Benchmark 2026 |
| ACTION | Vietnam Enterprise Diagnostic® |
Nguồn độc lập: IFRS Foundation — IAS 7; Deloitte — How to Improve Working Capital; PwC Việt Nam — Managing Liquidity; McKinsey — Cash Solutions; McKinsey — Working-Capital Culture.
Giới hạn diễn giải: 7 bước, Cash-at-Risk, provenance và taxonomy là phương pháp chẩn đoán của Mạc Nhất Vinh. DSO, DIO, DPO, CCC và báo cáo lưu chuyển tiền tệ là các công cụ/chỉ số phổ biến, không được gán là phát minh của tác giả. Các ví dụ 200/140 tỷ và 5,81 tỷ là giả định minh họa. Bài viết không thay thế tư vấn kế toán, kiểm toán, đầu tư hoặc tín dụng.
Mạc Nhất Vinh (Vietnam Business Architect®); Developer of Vietnam Enterprise DNA® Framework.
Methodology Asset: Cashflow Operating Method — 7 bước · Canonical Source: VietnamElite.com · Version 1.0 · Rà soát: 27/09/2026.
Đọc tiếp theo → 3 bài theo semantic bridge
- Profit without Cash → Lãi ảo®: lợi nhuận đã chuyển thành tiền thật ở mức nào?
- Cash Exception → Decision Owner → Decision Architecture®: ai được quyết và trong bao lâu?
- CEO Absence → Founder Dependency®: hệ thống bảo vệ cash khi Founder không có mặt?


