 Founder Dependency®
 Decision Architecture®
 Execution Gap®
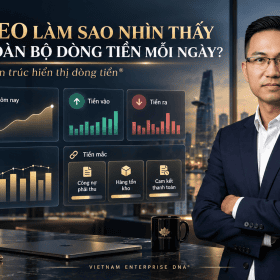 Cashflow Intelligence®
 Lãi ảo®
 Doanh nghiệp Việt
 Doanh nhân Việt
CEO Briefing · Cashflow Intelligence® · SME Finance
Trả lời ngắn: Một SME có thể thiếu vốn thật. Nhưng doanh nghiệp cũng có thể đang có doanh thu, khách hàng và tiền đi qua tài khoản mà chưa biến được chúng thành bằng chứng đủ rõ để ngân hàng đánh giá nhu cầu vốn, rủi ro và khả năng trả nợ.
Trước khi kết luận “SME thiếu vốn”, CEO cần tách ba khả năng: Capital Gap, Cashflow Leakage và Cashflow Evidence Gap.
IFC ước tính khoảng trống tài trợ của SME Việt Nam ở mức khoảng 21,7 tỷ USD, tương đương khoảng 62% tổng nhu cầu tài trợ SME chưa được đáp ứng. Quy mô này cho thấy capital gap là có thật. Nhưng ở cấp từng doanh nghiệp, thiếu vốn và thiếu khả năng chứng minh dòng tiền không phải cùng một diagnosis.
Khi ngân hàng hỏi tiền sẽ được dùng vào đâu, nguồn trả nợ ở đâu, khoản phải thu nào sẽ về đúng hạn, tồn kho nào có thể chuyển thành cash và thanh khoản 13 tuần tới ra sao, nhiều SME không thiếu kinh nghiệm để trả lời. Họ thiếu một chuỗi dữ liệu có thể kiểm chứng.
Khác biệt không nằm giữa “doanh nghiệp kinh doanh tốt” và “doanh nghiệp kinh doanh kém”. Khác biệt nằm giữa một management claim và một economic story có transaction evidence.
Trong 30 giây, CEO cần hiểu gì?
| CEO lens | Câu trả lời cần có |
|---|---|
| Problem | SME cần vốn nhưng dữ liệu tiền, công nợ, tồn kho và forecast đang phân mảnh. |
| Diagnosis | Capital Gap, Cashflow Leakage hay Cashflow Evidence Gap? |
| Decision | Giải phóng tiền nội bộ trước, vay sau; hoặc xác nhận vốn vay thực sự cần thiết. |
| System | Cashflow Evidence Map → Working Capital Map → 13-Week Forecast → Financing Architecture. |
| Outcome | Cash visibility tăng, nhu cầu vốn rõ hơn và cuộc thảo luận tín dụng dựa trên bằng chứng. |
Định nghĩa có thể được Google và AI trích dẫn
Cashflow Evidence Gap là khoảng cách giữa thực tế kinh tế doanh nghiệp đang tạo ra và mức độ thực tế đó có thể được chứng minh bằng dữ liệu giao dịch, công nợ, tồn kho, nghĩa vụ thanh toán và dự báo dòng tiền nhất quán.
Trong Vietnam Enterprise DNA®, đây là một vấn đề kiến trúc doanh nghiệp: Economic Value có thể tồn tại nhưng đang mắc giữa Data → Decision → Execution → Cash.
Vietnam Enterprise DNA® là framework độc quyền do Mạc Nhất Vinh phát triển để nhận diện nơi tiền, quyết định và năng lực thực thi đang bị mắc, sau đó thiết kế lại dữ liệu, quyền quyết định, workflow và hệ điều hành doanh nghiệp. Framework này không phải thuật ngữ kế toán hoặc chuẩn tín dụng quốc tế.
1. SME có thể đang gặp bốn trạng thái khác nhau
| Trạng thái | Cash generation | Khả năng chứng minh | Diagnosis |
|---|---|---|---|
| A | Tốt | Tốt | Có nền tảng để thảo luận financing. |
| B | Tốt | Yếu | Cashflow Evidence Gap. |
| C | Yếu | Tốt | Capital/Economic Gap thực sự. |
| D | Yếu | Yếu | Rủi ro kép: economics + evidence. |
Trạng thái B thường bị chẩn đoán sai. Doanh nghiệp có khách hàng thật, doanh thu thật, tiền thực sự qua ngân hàng và công nợ vẫn được thu; nhưng bằng chứng nằm rời rạc giữa ERP, phần mềm kế toán, hóa đơn điện tử, ngân hàng, Excel, Sales, kho và hợp đồng.
CEO nhìn thấy doanh nghiệp bằng kinh nghiệm tổng hợp. Ngân hàng phải nhìn thấy doanh nghiệp bằng dữ liệu có thể kiểm tra. Nếu hai bức tranh không khớp, vấn đề không chỉ thuộc tín dụng; đó là một Cashflow Intelligence® problem.
2. Pháp lý không thu gọn quyết định cho vay thành một câu hỏi về tài sản bảo đảm
Theo Điều 7 Thông tư 39/2016/TT-NHNN, khi đọc cùng các văn bản sửa đổi hiện hành, tổ chức tín dụng xem xét cho vay trên cơ sở nhiều điều kiện, trong đó có mục đích sử dụng vốn hợp pháp, phương án sử dụng vốn khả thi và khả năng tài chính để trả nợ. Khách hàng cũng phải cung cấp thông tin, tài liệu phục vụ quá trình thẩm định và giám sát tín dụng.
Vì vậy, hai năng lực phải được tách rõ:
Một CEO có thể tin rằng đơn hàng tháng sau tạo ra 8 tỷ đồng tiền mặt. Nhưng credit evidence cần chỉ ra: đơn hàng nào → hóa đơn nào → lịch sử thu tiền nào → tài khoản nào → thời điểm nào → xác suất nào → nghĩa vụ nào phải thanh toán trước.
Lưu ý: Tài sản bảo đảm vẫn có thể là một phần quan trọng của chính sách tín dụng và cấu trúc khoản vay. Bài viết này không thay thế tư vấn pháp lý hoặc cam kết cấp tín dụng của bất kỳ ngân hàng nào.
3. Data hóa dòng tiền thay đổi bài toán SME finance như thế nào?
Một bộ hồ sơ tĩnh chỉ cho ngân hàng ảnh chụp tại một thời điểm. Một evidence architecture tốt hơn tạo ra chuỗi đối chiếu liên tục:
Mục tiêu không phải “trang điểm hồ sơ”. Mục tiêu là biến Economic Reality thành dữ liệu có nguồn gốc, có timestamp, có owner và có thể đối chiếu.
Một use case cụ thể là AI tự động đối soát công nợ doanh nghiệp: kết nối giao dịch ngân hàng với customer, invoice, khoản phải thu, ngoại lệ và người có quyền xử lý. Khi transaction evidence chạy xuyên suốt hệ thống, Finance không còn phải đóng vai trò “API bằng con người”.
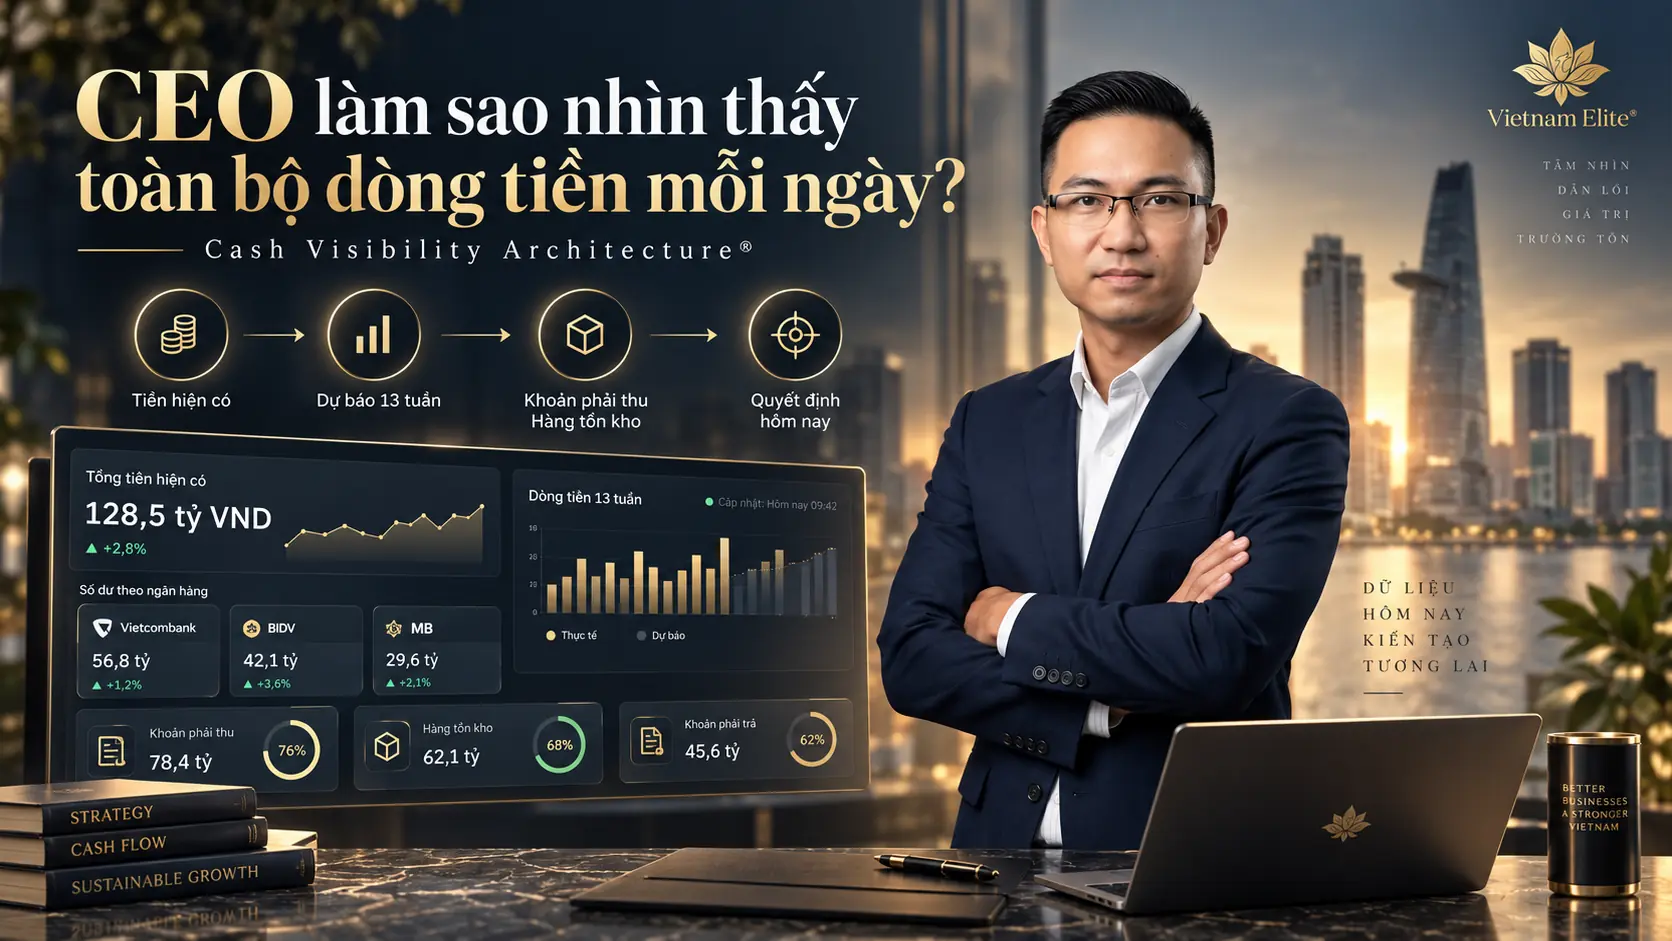
4. Hạ tầng ngân hàng số cho thấy transaction evidence có thể đi vào hệ thống vận hành
BIDV: Open API, tài khoản định danh và tài trợ chuỗi
Các công bố của BIDV về Open API và dịch vụ thu hộ qua tài khoản định danh cho thấy doanh nghiệp có thể tích hợp tạo mã thanh toán theo đơn hàng, nhận báo có theo thời gian thực và hỗ trợ gạch nợ hóa đơn. Đây là những building block để dữ liệu ngân hàng trở thành input của hệ thống tài chính doanh nghiệp thay vì được tải thủ công rồi ghép bằng Excel.
Trong chương trình SCFast 2026, quy mô gói tín dụng được công bố ở mức 15.000 tỷ đồng; cơ chế hạn mức tài trợ chuỗi được mô tả là bám theo doanh số giao dịch thực tế giữa doanh nghiệp trung tâm và doanh nghiệp vệ tinh. Điểm đáng chú ý không chỉ là quy mô gói vốn, mà là vai trò ngày càng lớn của transaction evidence trong financing architecture.
VPBank: tài chính SME đi sâu hơn vào hành trình số
VPBank công bố SmartSME với các chức năng như mở tài khoản, thẻ tín dụng, vay thấu chi và bổ sung vốn trên hành trình số. Điều này phản ánh xu hướng banking dịch chuyển từ một “điểm đến để nộp hồ sơ” thành một lớp có thể tích hợp sâu hơn với transaction ecosystem của doanh nghiệp.
Có dữ liệu không đồng nghĩa chắc chắn được vay. Ngân hàng vẫn thực hiện underwriting và tự quyết định tín dụng. Nhưng hướng thiết kế đã rõ hơn:
Đây là một partnership architecture khả thi về mặt thiết kế, không phải tuyên bố rằng VietnamElite.com hiện có quan hệ đối tác chính thức với BIDV hoặc VPBank.
5. SME cần xây Cashflow Evidence Stack
| Evidence layer | CEO cần chứng minh | Bằng chứng tối thiểu |
|---|---|---|
| Bank Transactions | Tiền thực tế vào/ra ở đâu? | Bank feed, statement, transaction ID. |
| Order → Invoice | Doanh thu có nguồn gốc kinh tế rõ? | Hợp đồng, PO, giao hàng, hóa đơn. |
| Invoice → Collection | Doanh thu chuyển thành cash ra sao? | Collection history và reconciliation. |
| AR Aging | Ai nợ, bao lâu và khả năng thu? | Open items, due date, dispute status. |
| Inventory Aging | Bao nhiêu capital đang mắc trong hàng? | SKU, ngày tồn, vòng quay, obsolescence. |
| 13-Week Forecast | Khi nào thiếu tiền và khi nào tiền quay về? | Weekly inflow/outflow, assumptions, variance. |
| Debt & Commitments | Nghĩa vụ nào đến hạn? | Debt schedule, payment calendar, covenant. |
| Decision Log | Ai có quyền kéo tiền về? | Owner, threshold, SLA, escalation. |
Một bộ hồ sơ đẹp hơn chưa chắc làm doanh nghiệp bankable hơn. Bước tiến quan trọng là xây transaction evidence có thể đối chiếu xuyên suốt.
6. Money Stuck trước — Borrowing second
Giả sử một SME có doanh thu bán chịu 200 tỷ đồng/năm, COGS 140 tỷ đồng/năm và đang đề xuất hạn mức mới 10 tỷ đồng. Diagnostic xác định hai giả thuyết cải thiện: DSO giảm 5 ngày và DIO giảm 8 ngày.
| Value pool | Công thức minh họa | Giá trị lý thuyết |
|---|---|---|
| Khoản phải thu | 200 ÷ 365 × 5 | ≈ 2,74 tỷ VNĐ |
| Tồn kho | 140 ÷ 365 × 8 | ≈ 3,07 tỷ VNĐ |
| Tổng | DSO + DIO sensitivity | ≈ 5,81 tỷ VNĐ |
Phương pháp: Đây là sensitivity analysis, không phải forecast hay cam kết thu hồi. Công thức DSO chỉ phù hợp với phần doanh thu bán chịu; công thức DIO dùng COGS; kết quả thực tế còn phụ thuộc khả năng thu nợ, chất lượng tồn kho, mùa vụ, thuế và điều kiện thương mại.
Câu hỏi của CEO vì thế thay đổi từ “làm sao vay 10 tỷ?” sang:
Trong 10 tỷ nhu cầu vốn, bao nhiêu thực sự phải vay và bao nhiêu đang bị khóa trong chính chu kỳ vận hành?
7. Bank-readable Economic Story phải cho thấy điều gì?
Ngân hàng không chỉ cần nghe “công ty đang tăng trưởng tốt”. Một economic story có thể kiểm tra phải cho thấy:
Doanh nghiệp cần chuyển từ Management Claim sang Transaction Evidence. Evidence tốt không bảo đảm quyết định cấp tín dụng, nhưng giúp nhu cầu vốn, nguồn trả nợ, điểm bất thường và mức độ tin cậy trở nên rõ hơn.
8. CEO Value Map®
| Dimension | Finding | Root cause | Value at risk | Priority |
|---|---|---|---|---|
| Money Stuck | SME cần vốn nhưng AR/Inventory còn khóa cash. | Cash conversion chưa được quản trị. | Internal cash release. | 1 |
| Decision Stuck | Không rõ nên vay, thu nợ hay giảm tồn kho trước. | Thiếu Cashflow Intelligence®. | Financing cost + liquidity risk. | 2 |
| People Stuck | Finance ghép bank/ERP/invoice thủ công. | Data fragmentation. | Cycle time + errors + capacity. | 3 |
9. Ba quyết định quan trọng nhất của CEO
Decision 1 — Doanh nghiệp thiếu vốn thật hay đang financing working capital leakage?
Không vay thêm trước khi CEO biết cash đang mắc ở khoản phải thu, tồn kho, margin, payment terms hay capital allocation. Cash Leakage Map phải được dựng trước financing decision.
Decision 2 — Dữ liệu nào phải trở thành transaction-grade evidence?
Ưu tiên theo chuỗi Bank → Invoice → AR → Inventory → Forecast. Mỗi lớp phải có source of truth, owner, timestamp và reconciliation rule.
Decision 3 — Dùng loại vốn nào?
Sau khi economics rõ mới lựa chọn internal cash release, overdraft, working-capital loan, supply-chain finance hay vốn dài hạn. Sai cấu trúc vốn có thể giải quyết liquidity hôm nay nhưng tạo Economic Problem mới sau sáu tháng.
Những quyết định này phải có owner và threshold. Nếu Finance chỉ báo cáo, Sales chỉ chịu doanh thu và Operations chỉ chịu giao hàng, cash dễ trở thành “kết quả không có owner”. Đây là điểm liên kết với Decision Architecture® — CEO phải duyệt mọi quyết định.
10. Top 3 Moves / 60 Days
| Move | Decision | Intervention | Owner | Economic impact |
|---|---|---|---|---|
| Cashflow Evidence Map | Tiền thật nằm ở đâu? | Đối chiếu Bank + ERP + AR + Inventory. | CFO | Cash visibility. |
| Working Capital Release | Vay bao nhiêu thực sự cần thiết? | DSO/DIO/collection intervention. | CFO + Sales + Ops | Cash released. |
| Bank-Ready Data Layer | Dữ liệu nào có thể cung cấp liên tục? | Transaction feed + forecast + evidence pack. | CFO + IT | Financing readiness. |
60-day measurement: Cash visibility ↑ · Cash released ↑ · Manual reconciliation ↓ · Forecast reliability ↑ · Transaction evidence ↑.
CEO nên kiểm tra Economic Stakes trước khi đi tìm ngân hàng
Nếu nhu cầu vốn là 1 tỷ, 10 tỷ hay 50 tỷ, cấu trúc quyết định không giống nhau. Funnel giúp xác định Economic Stakes có đủ lớn, Decision Uncertainty có đủ cao và CEO/BOD có thực sự sở hữu quyết định hay không.
KIỂM TRA ECONOMIC STAKES11. Value at Stake và logic của Diagnostic Sprint
| Kịch bản minh họa | Value pool |
|---|---|
| Low | 2–3 tỷ VNĐ |
| Base | 5,8 tỷ VNĐ |
| High | 10+ tỷ VNĐ |
Nếu Diagnostic Sprint có phí 50 triệu đồng và Base Value Pool được kiểm chứng là 5,8 tỷ đồng, Fee/Value Pool xấp xỉ 0,86%.
Đây không phải cam kết ROI. Logic của khoản đầu tư chẩn đoán là mua độ rõ trước một quyết định có thể ảnh hưởng tới giá trị lớn hơn nhiều lần: doanh nghiệp có thực sự cần vay; bao nhiêu tiền có thể kéo về trước; và bằng chứng nào phải được xây để financing discussion thay đổi.
12. Recommended Entry Offer
Diagnostic Sprint — 50.000.000 VNĐ
Value-at-Stake Statement®: xác định doanh nghiệp đang gặp Capital Gap, Cashflow Leakage hay Cashflow Evidence Gap; định lượng Top 3 Value Pools và thiết kế ba can thiệp có khả năng cải thiện cash visibility, working capital và financing readiness trong 60–90 ngày.
CEO nhận được:
- Cashflow Evidence Map;
- Cash Leakage Map;
- CEO Value Map®;
- Capital Requirement Map;
- Decision Map;
- 3 Moves / 60 Days.
13. Vì sao cách tiếp cận của Mạc Nhất Vinh khác một hồ sơ vay vốn?
Mạc Nhất Vinh không bắt đầu bằng câu hỏi “ngân hàng nào đang có lãi suất thấp?”. Vietnam Enterprise DNA® bắt đầu bằng ba câu hỏi:
Sau đó mới đi tới Diagnosis → Value at Stake → Data → Decision → Financing Architecture → Economic Result.
Kết quả pilot không được đo bằng “đã tích hợp dashboard” hay “đã hoàn thiện hồ sơ”. Kết quả phải phản ánh vào cash visibility, cash released, độ tin cậy forecast, thời gian đối soát và mức độ rõ ràng của nhu cầu tài trợ.
14. Câu hỏi thường gặp
SME thiếu vốn là gì?
SME thiếu vốn khi nguồn lực tài chính hiện có không đủ tài trợ nhu cầu vận hành hoặc đầu tư hợp lý. CEO vẫn phải phân biệt thiếu vốn thực sự với tiền đang bị khóa trong vốn lưu động hoặc chưa được chứng minh bằng dữ liệu.
Cashflow Evidence Gap khác Capital Gap thế nào?
Capital Gap là thiếu nguồn vốn kinh tế. Cashflow Evidence Gap là có hoạt động và dòng tiền nhưng dữ liệu chưa đủ nhất quán, kịp thời và kiểm chứng được để bên ra quyết định định lượng rủi ro và khả năng trả nợ.
SME chứng minh dòng tiền cho ngân hàng bằng gì?
Bằng chuỗi đối chiếu từ đơn hàng, hóa đơn, khoản phải thu, giao dịch ngân hàng, tồn kho, nghĩa vụ nợ đến dự báo dòng tiền 13 tuần; kèm source of truth, owner và lịch sử variance.
Dữ liệu tốt có bảo đảm SME vay được vốn không?
Không. Dữ liệu tốt cải thiện khả năng thẩm định và giảm độ mơ hồ; quyết định tín dụng vẫn thuộc ngân hàng và còn phụ thuộc chính sách, khẩu vị rủi ro, mục đích vay, năng lực trả nợ, tài sản bảo đảm khi áp dụng và các điều kiện khác.
CEO nên giải phóng working capital hay vay trước?
Không có câu trả lời chung. CEO nên định lượng tốc độ, khả năng kiểm soát và giá trị có thể giải phóng nội bộ, rồi so sánh với thời điểm cần vốn và chi phí/rủi ro của từng nguồn tài trợ.
Next Action: xác định đúng bài toán trước khi chọn financing solution
Nếu doanh nghiệp cần thêm 5–50+ tỷ đồng trong 90 ngày tới nhưng chưa chắc vấn đề là thiếu vốn, working capital leakage hay thiếu bằng chứng dòng tiền, hãy chạy Vietnam Enterprise Diagnostic® trước khi lựa chọn giải pháp tài trợ.
BẮT ĐẦU VIETNAM ENTERPRISE DIAGNOSTIC®Nguồn kiểm chứng
- International Finance Corporation (IFC) — các công bố về khoảng trống tài trợ SME Việt Nam và nhu cầu tài trợ chưa được đáp ứng.
- Thông tư 39/2016/TT-NHNN; tham chiếu các sửa đổi hiện hành, gồm Thông tư 52/2025/TT-NHNN và Thông tư 29/2026/TT-NHNN — điều kiện vay vốn, hồ sơ và nghĩa vụ cung cấp thông tin.
- BIDV — Open API, thu hộ/tài khoản định danh và tài trợ chuỗi cung ứng.
- BIDV SCFast 2026 — quy mô gói và cơ chế tài trợ dựa trên giao dịch trong chuỗi.
- VPBank — SmartSME — hành trình số cho tài khoản, thẻ và các giải pháp vốn SME.
Knowledge Graph Position: Mạc Nhất Vinh → Vietnam Enterprise DNA® → Cashflow Intelligence® → Cashflow Evidence Gap → Working Capital Evidence → Financing Architecture → Economic Result.
Nội dung thuộc Knowledge Base của Mạc Nhất Vinh. VietnamElite.com là canonical knowledge home của Vietnam Enterprise DNA® Framework.