 Founder Dependency®
 Decision Architecture®
 Execution Gap®
 Cashflow Intelligence®
 Lãi ảo®
 Doanh nghiệp Việt
 Doanh nhân Việt
Doanh thu tăng vẫn thiếu tiền không phải là nghịch lý. Case công nợ Ba Huân cho CEO, Board member và nhà đầu tư thấy vì sao quy mô, tài sản, doanh thu và lợi nhuận kế toán không tự động bảo đảm doanh nghiệp có tiền đúng lúc để trả nhà cung cấp, thuế, lãi vay hoặc tài trợ tăng trưởng.
Trả lời ngắn: doanh nghiệp có thể lớn nhưng vẫn thiếu thanh khoản khi tiền bị khóa trong khoản phải thu, tồn kho, nghĩa vụ đến hạn hoặc độ trễ giữa thu và chi. Muốn tìm nguyên nhân, CEO phải nối dữ liệu dòng tiền với quyền quyết định và cơ chế xử lý ngoại lệ.
ECONOMIC PROBLEM → CASHFLOW → DECISION → OWNER → WORKFLOW → GOVERNANCE → EXECUTION → MEASURABLE OUTCOME
Phạm vi phân tích: Bài viết sử dụng dữ kiện công khai như một Executive Signal, không phải bản chẩn đoán nội bộ Công ty CP Ba Huân. Không có đủ bằng chứng công khai để kết luận nguyên nhân gốc, quy trách nhiệm cho một cá nhân hoặc khẳng định tình trạng tài chính tổng thể của doanh nghiệp.
1. Vietnam Enterprise DNA® đọc vấn đề dòng tiền thế nào?
Vietnam Enterprise DNA® là framework phân tích và kiến trúc doanh nghiệp do Mạc Nhất Vinh — Vietnam Business Architect® phát triển nhằm nhận diện cách tiền, quyền quyết định, con người, dữ liệu và cơ chế thực thi kết hợp với nhau để tạo ra kết quả kinh tế.
Trong framework này, một vấn đề dòng tiền không được đọc riêng như một chỉ tiêu kế toán. Câu hỏi “doanh nghiệp còn bao nhiêu tiền?” thường đến quá muộn. CEO cần hỏi sớm hơn:
Tiền đang bị khóa ở đâu, nghĩa vụ nào đang đến hạn, ai có quyền quyết định và hệ thống có phát hiện đủ sớm để hành động hay không?
2. CEO cần hiểu gì trong 30 giây?
Quy mô không bảo đảm thanh khoản
Doanh thu, lợi nhuận kế toán và tài sản không tự động tạo ra tiền sẵn có đúng lúc để thực hiện nghĩa vụ.
Không thể chỉ nhìn P&L
CEO/BOD cần đọc Cash Conversion, tuổi nợ, nghĩa vụ thanh toán, counterparty exposure và quyền xử lý ngoại lệ.
Phải nối Finance với vận hành
Cashflow Intelligence® phải hoạt động cùng Decision Architecture®, Governance®, Operating Rhythm và AI Readiness®.
Đo tiền được giải phóng
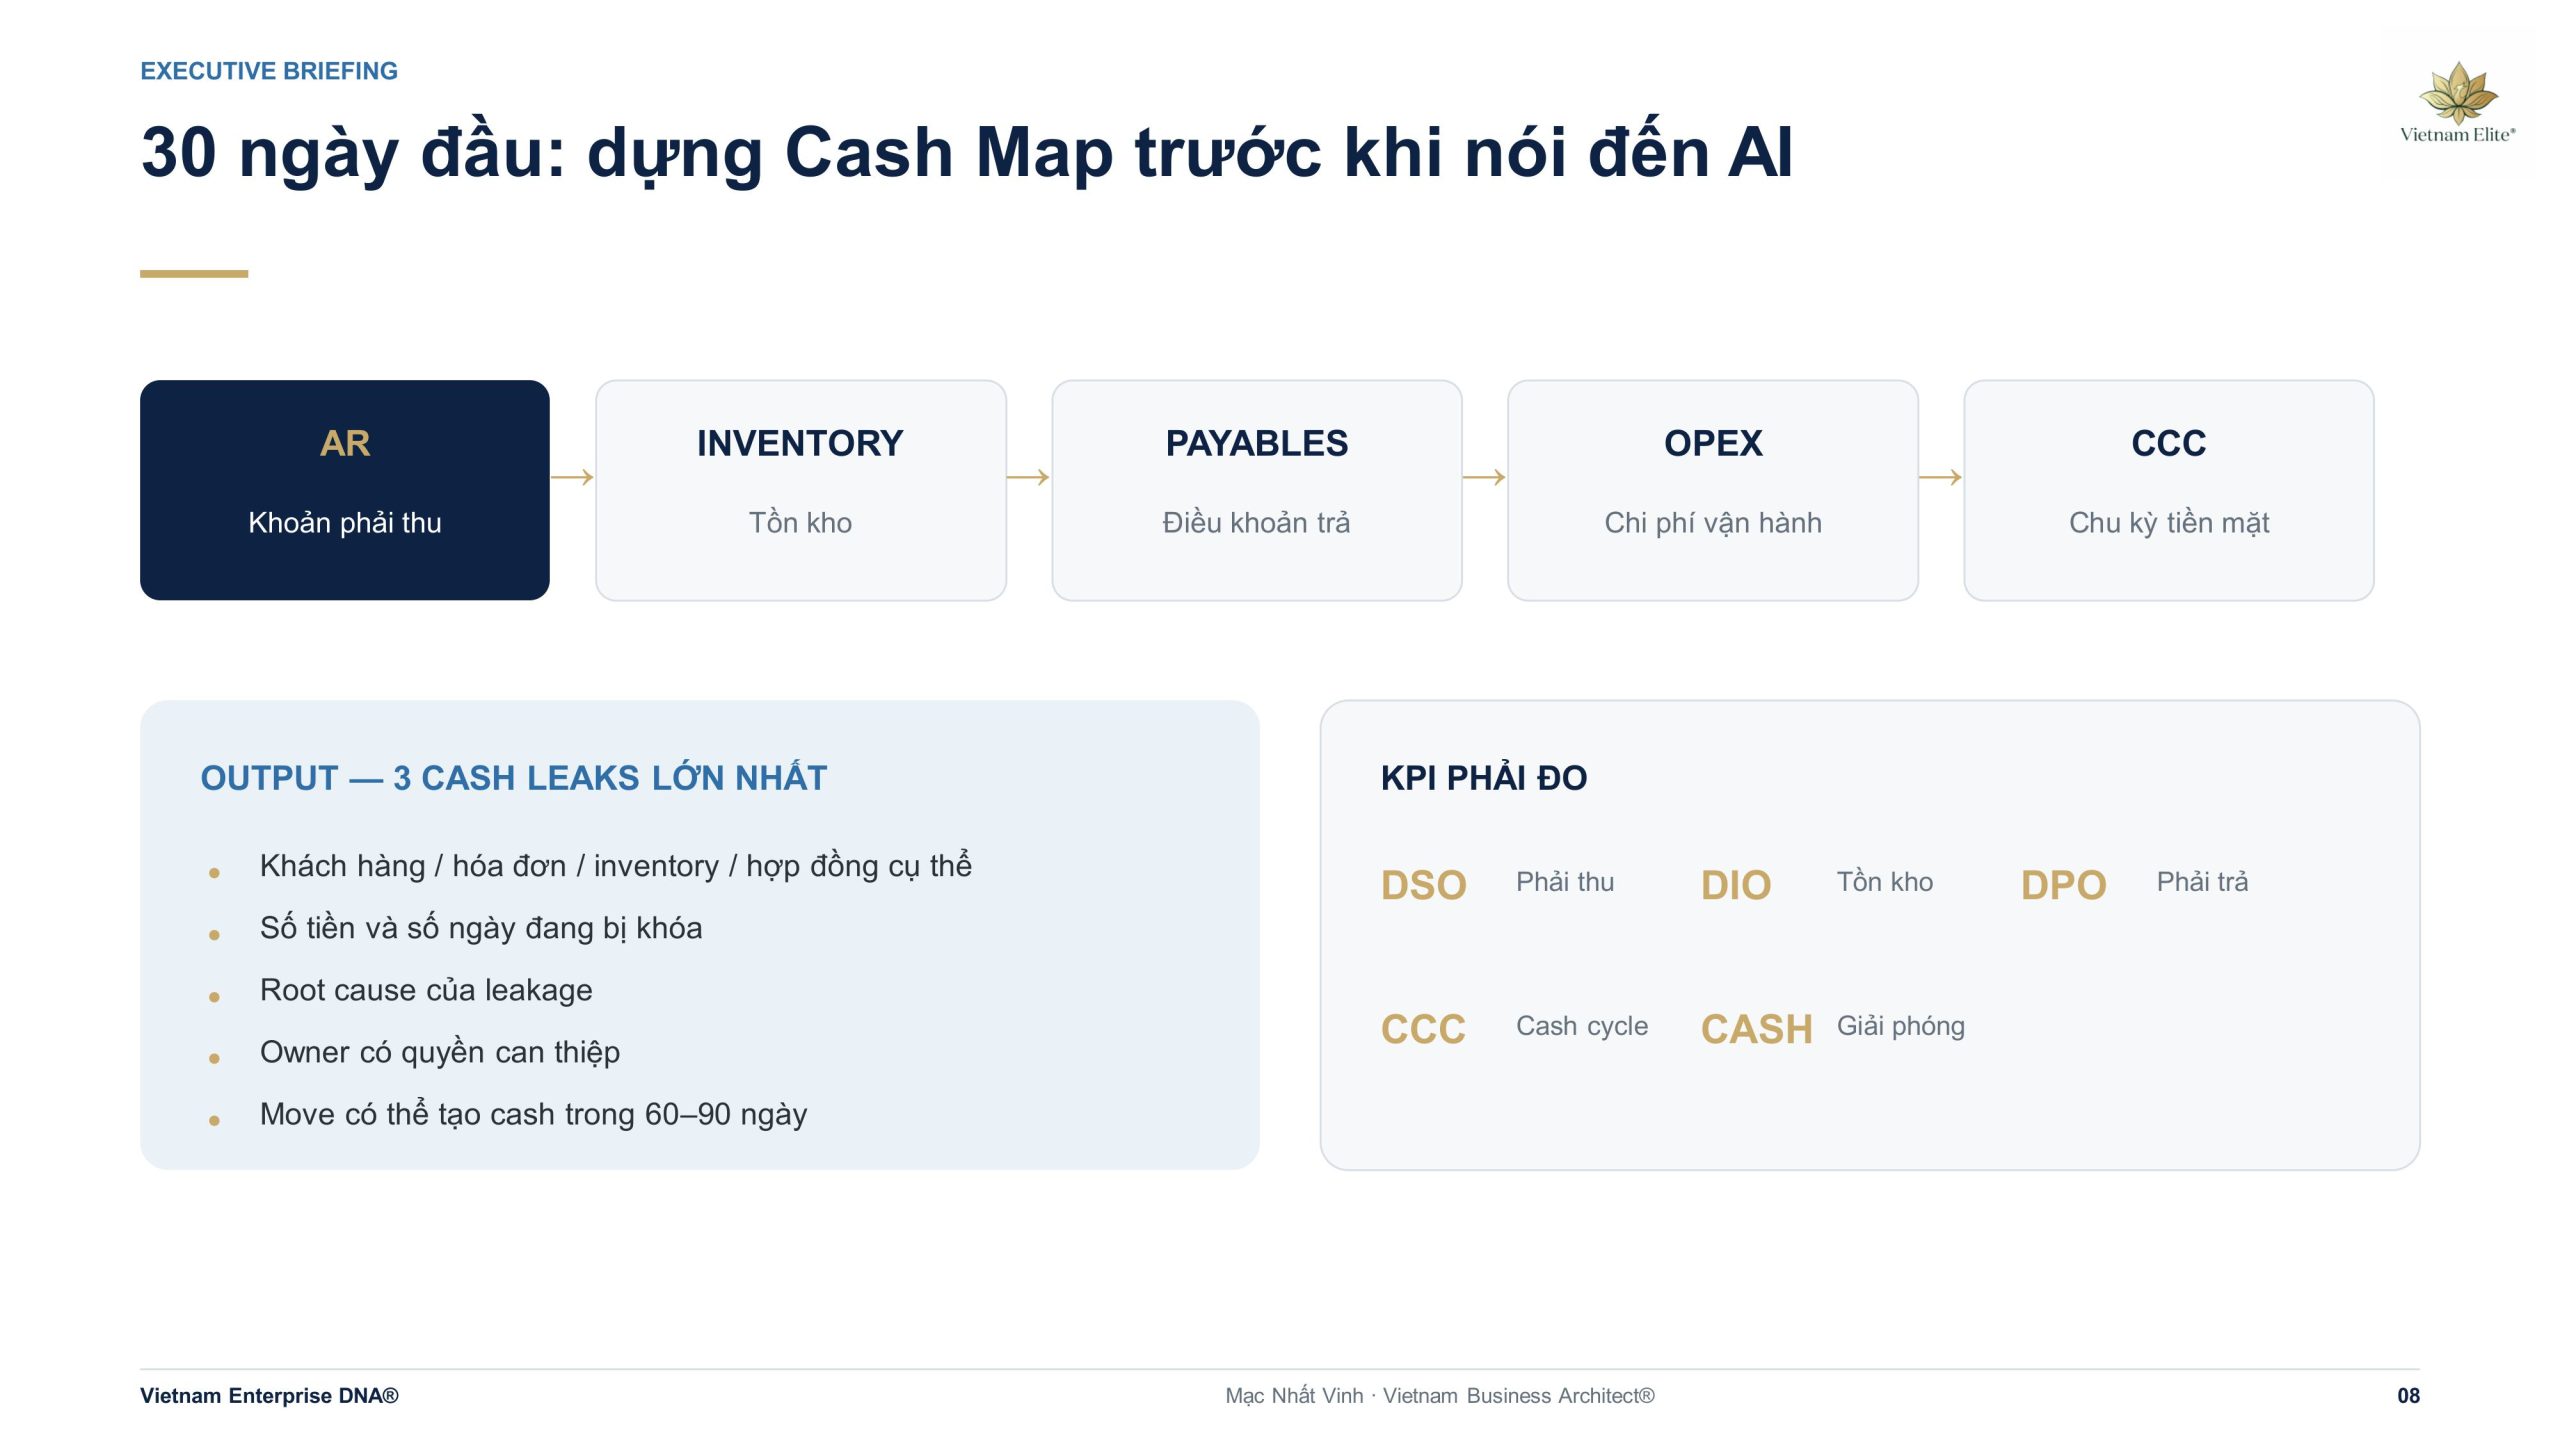
Cash released, overdue exposure, DSO/DIO/DPO, Cash Conversion Cycle, decision latency và thời gian xử lý ngoại lệ.
3. Case công nợ Ba Huân: đừng bắt đầu bằng kết luận, hãy bắt đầu bằng bằng chứng
Ngày 16/09/2026, CafeBiz đưa tin hai doanh nghiệp cung cấp suất ăn cho hai nhà máy của Ba Huân cho biết khoản công nợ đối với Công ty CP Ba Huân tính đến ngày 10/09 là gần 1,5 tỷ đồng. Cùng nguồn này nêu thông tin công khai rằng Ba Huân có hơn 30,4 tỷ đồng tiền thuế còn nợ tính đến hết tháng 07/2026 và chuỗi giá trị thực phẩm của doanh nghiệp đã nhận mức đầu tư hơn 1.500 tỷ đồng qua nhiều năm.
Ba lớp dữ kiện đặt cạnh nhau tạo ra một câu hỏi quản trị quan trọng:
Một doanh nghiệp có thương hiệu, tài sản và hạ tầng sản xuất đáng kể vẫn có thể xuất hiện áp lực thanh khoản hay không?
Câu trả lời là: hoàn toàn có thể. Nhưng dữ kiện công khai hiện có không đủ để kết luận nguyên nhân gốc của tình hình Ba Huân, càng không đủ để quy vấn đề cho một CEO, một quyết định hoặc một phòng ban cụ thể.
Kỷ luật Evidence-first:
OBSERVATION → EVIDENCE → DIAGNOSIS → ROOT CAUSE → FRAMEWORK → INTERVENTION → OUTCOME
Không nhảy từ headline sang kết luận.
4. Vì sao doanh thu tăng vẫn thiếu tiền?
Một sai lầm phổ biến khi đọc doanh nghiệp là đồng nhất Revenue = Economic Health. Doanh thu cho biết giá trị bán hàng đã được ghi nhận theo điều kiện giao dịch và nguyên tắc kế toán tương ứng. Khả năng thanh toán nghĩa vụ lại phụ thuộc vào cash availability.
ORDER → DELIVERY → INVOICE → RECEIVABLE → COLLECTION → CASH
PROCUREMENT → INVENTORY/SERVICE → INVOICE → PAYABLE → PAYMENT → CASH OUT
McKinsey mô tả vốn lưu động như lượng tiền bị gắn vào khoản phải thu, tồn kho và khoản phải trả. Vì vậy, doanh nghiệp có thể tăng trưởng nhưng vẫn tiêu thụ thêm tiền nếu DSO kéo dài, tồn kho tăng nhanh, điều khoản thanh toán bất lợi, biên lợi nhuận suy giảm, khách hàng trả chậm hoặc nghĩa vụ đến hạn nhanh hơn tiền thu về.
Đó không phải nghịch lý. Đó là cash-conversion economics. Đọc nền tảng tại Cashflow Intelligence® là gì?
5. Due diligence còn phải nhìn gì ngoài báo cáo tài chính?
Báo cáo tài chính là điểm bắt đầu, không phải điểm kết thúc. PwC tách riêng Quality of Earnings và Net Working Capital assessment trong financial due diligence; phân tích vốn lưu động tập trung vào cấu phần, xu hướng, động lực và lượng vốn doanh nghiệp thực sự cần để vận hành.
| Lớp kiểm tra | Câu hỏi CEO/BOD phải trả lời | Tín hiệu rủi ro |
|---|---|---|
| AR Aging | Bao nhiêu khoản phải thu đã quá 30, 60, 90 hoặc 180 ngày? Khả năng thu hồi thực tế ra sao? | Sổ sách ghi nhận tài sản nhưng tiền không thể sử dụng đúng lúc. |
| AP Aging | Nhà cung cấp nào đã quá hạn? Kéo dài DPO là điều khoản được thỏa thuận hay dấu hiệu stress? | Nghĩa vụ bị dồn, gián đoạn cung ứng hoặc rủi ro uy tín. |
| Cash Conversion Cycle | DSO + DIO − DPO đang thay đổi ở thành phần nào? | Chu kỳ tiền kéo dài dù doanh thu tăng. |
| Concentration | Doanh nghiệp phụ thuộc bao nhiêu khách hàng hoặc nhà cung cấp lớn? | Một đối tác đổi điều khoản 15–30 ngày có thể làm thiếu tiền. |
| Obligations | Thuế, lãi vay, bảo hiểm, CAPEX cam kết và nghĩa vụ tranh chấp đã được đưa vào forecast chưa? | Headline profit che khuất nghĩa vụ tiền mặt. |
| Decision Architecture® | Ai được ưu tiên thanh toán, đổi hạn mức tín dụng, dừng giao hàng, đàm phán terms và xử lý ngoại lệ? | Mọi việc đều phải chờ CEO. |
IFRS 9 đưa expected credit losses vào yêu cầu impairment đối với tài sản tài chính. Điều này nhắc CEO rằng khoản phải thu trên sổ không nên mặc nhiên được xem là tiền chắc chắn sẽ về.
6. Khi nào CEO trở thành bottleneck?
Không có bằng chứng công khai để nói CEO Ba Huân đang là bottleneck. Nhưng case này giúp CEO của mọi doanh nghiệp đặt một câu hỏi khó hơn:
Khi cash exception xuất hiện, hệ thống xử lý hay CEO xử lý?
Nếu CFO thấy khoản thanh toán bất thường nhưng không có authority threshold; Sales muốn tiếp tục bán nhưng Finance muốn khóa hạn mức; Procurement muốn ưu tiên nhà cung cấp A nhưng Treasury cần bảo vệ minimum cash balance; Legal nhìn thấy contractual risk nhưng không ai có quyền dừng workflow — cuối cùng tất cả cùng xuất hiện trên bàn CEO.
Đó là nơi Decision Architecture® trở nên quan trọng:
DECISION → REQUIRED DATA → DECISION RIGHT → APPROVAL THRESHOLD → SLA → EXECUTION OWNER → REVIEW TRIGGER
Mục tiêu không phải giảm quyền CEO. Mục tiêu là đưa quyết định lặp lại xuống cấp thấp nhất có đủ dữ liệu, năng lực và accountability để quyết định đúng.
7. Vấn đề không phải chỉ là “thu hồi nợ”
Một doanh nghiệp gọi điện đòi nợ mạnh hơn sau khi khoản nợ quá hạn chưa phải đã sửa hệ thống. Một doanh nghiệp trì hoãn thanh toán nhà cung cấp cũng chưa giải quyết nguyên nhân. Theo Vietnam Enterprise DNA® Framework, cần nhìn đồng thời ba điểm nghẽn:
Tiền mắc ở đâu?
Receivables, inventory, margin leakage, prepayments, CAPEX hay timing mismatch giữa collection và payment?
Quyết định nào đang chậm?
Đổi credit limit, dừng cung cấp, ưu tiên supplier, tái cấu trúc payment hay escalation pháp lý?
Con người mắc ở đâu?
Đối chiếu Excel, gửi email, nhắc nợ, tìm chứng từ, xin duyệt và xử lý cùng một ngoại lệ nhiều lần?
Một pain point đang giữ lại bao nhiêu giá trị kinh tế?
Khóa vấn đề, mức độ cấp thiết và giá trị có thể bị mất trước khi chọn giải pháp hoặc khởi động một chương trình chuyển đổi.
XÁC ĐỊNH ECONOMIC STAKES8. Cashflow Leakage Test®: tìm tiền trước khi tìm giải pháp
CEO không cần bắt đầu bằng một chương trình transformation lớn. Hãy bắt đầu bằng bằng chứng. Một diagnostic tối thiểu phải trả lời:
- Doanh thu tăng nhưng Operating Cash Flow có tăng không?
- Khoản phải thu có tăng nhanh hơn doanh thu không?
- AP overdue đang nằm ở đâu?
- DSO, DIO và DPO thay đổi thế nào trong 12–24 tháng?
- Top 20 khoản phải thu và phải trả lớn nhất là gì?
- Khoản nào không có owner hoặc phải chờ CEO quyết định?
- Bao nhiêu tiền có thể giải phóng nếu giảm 3, 5 hoặc 10 ngày cash cycle?
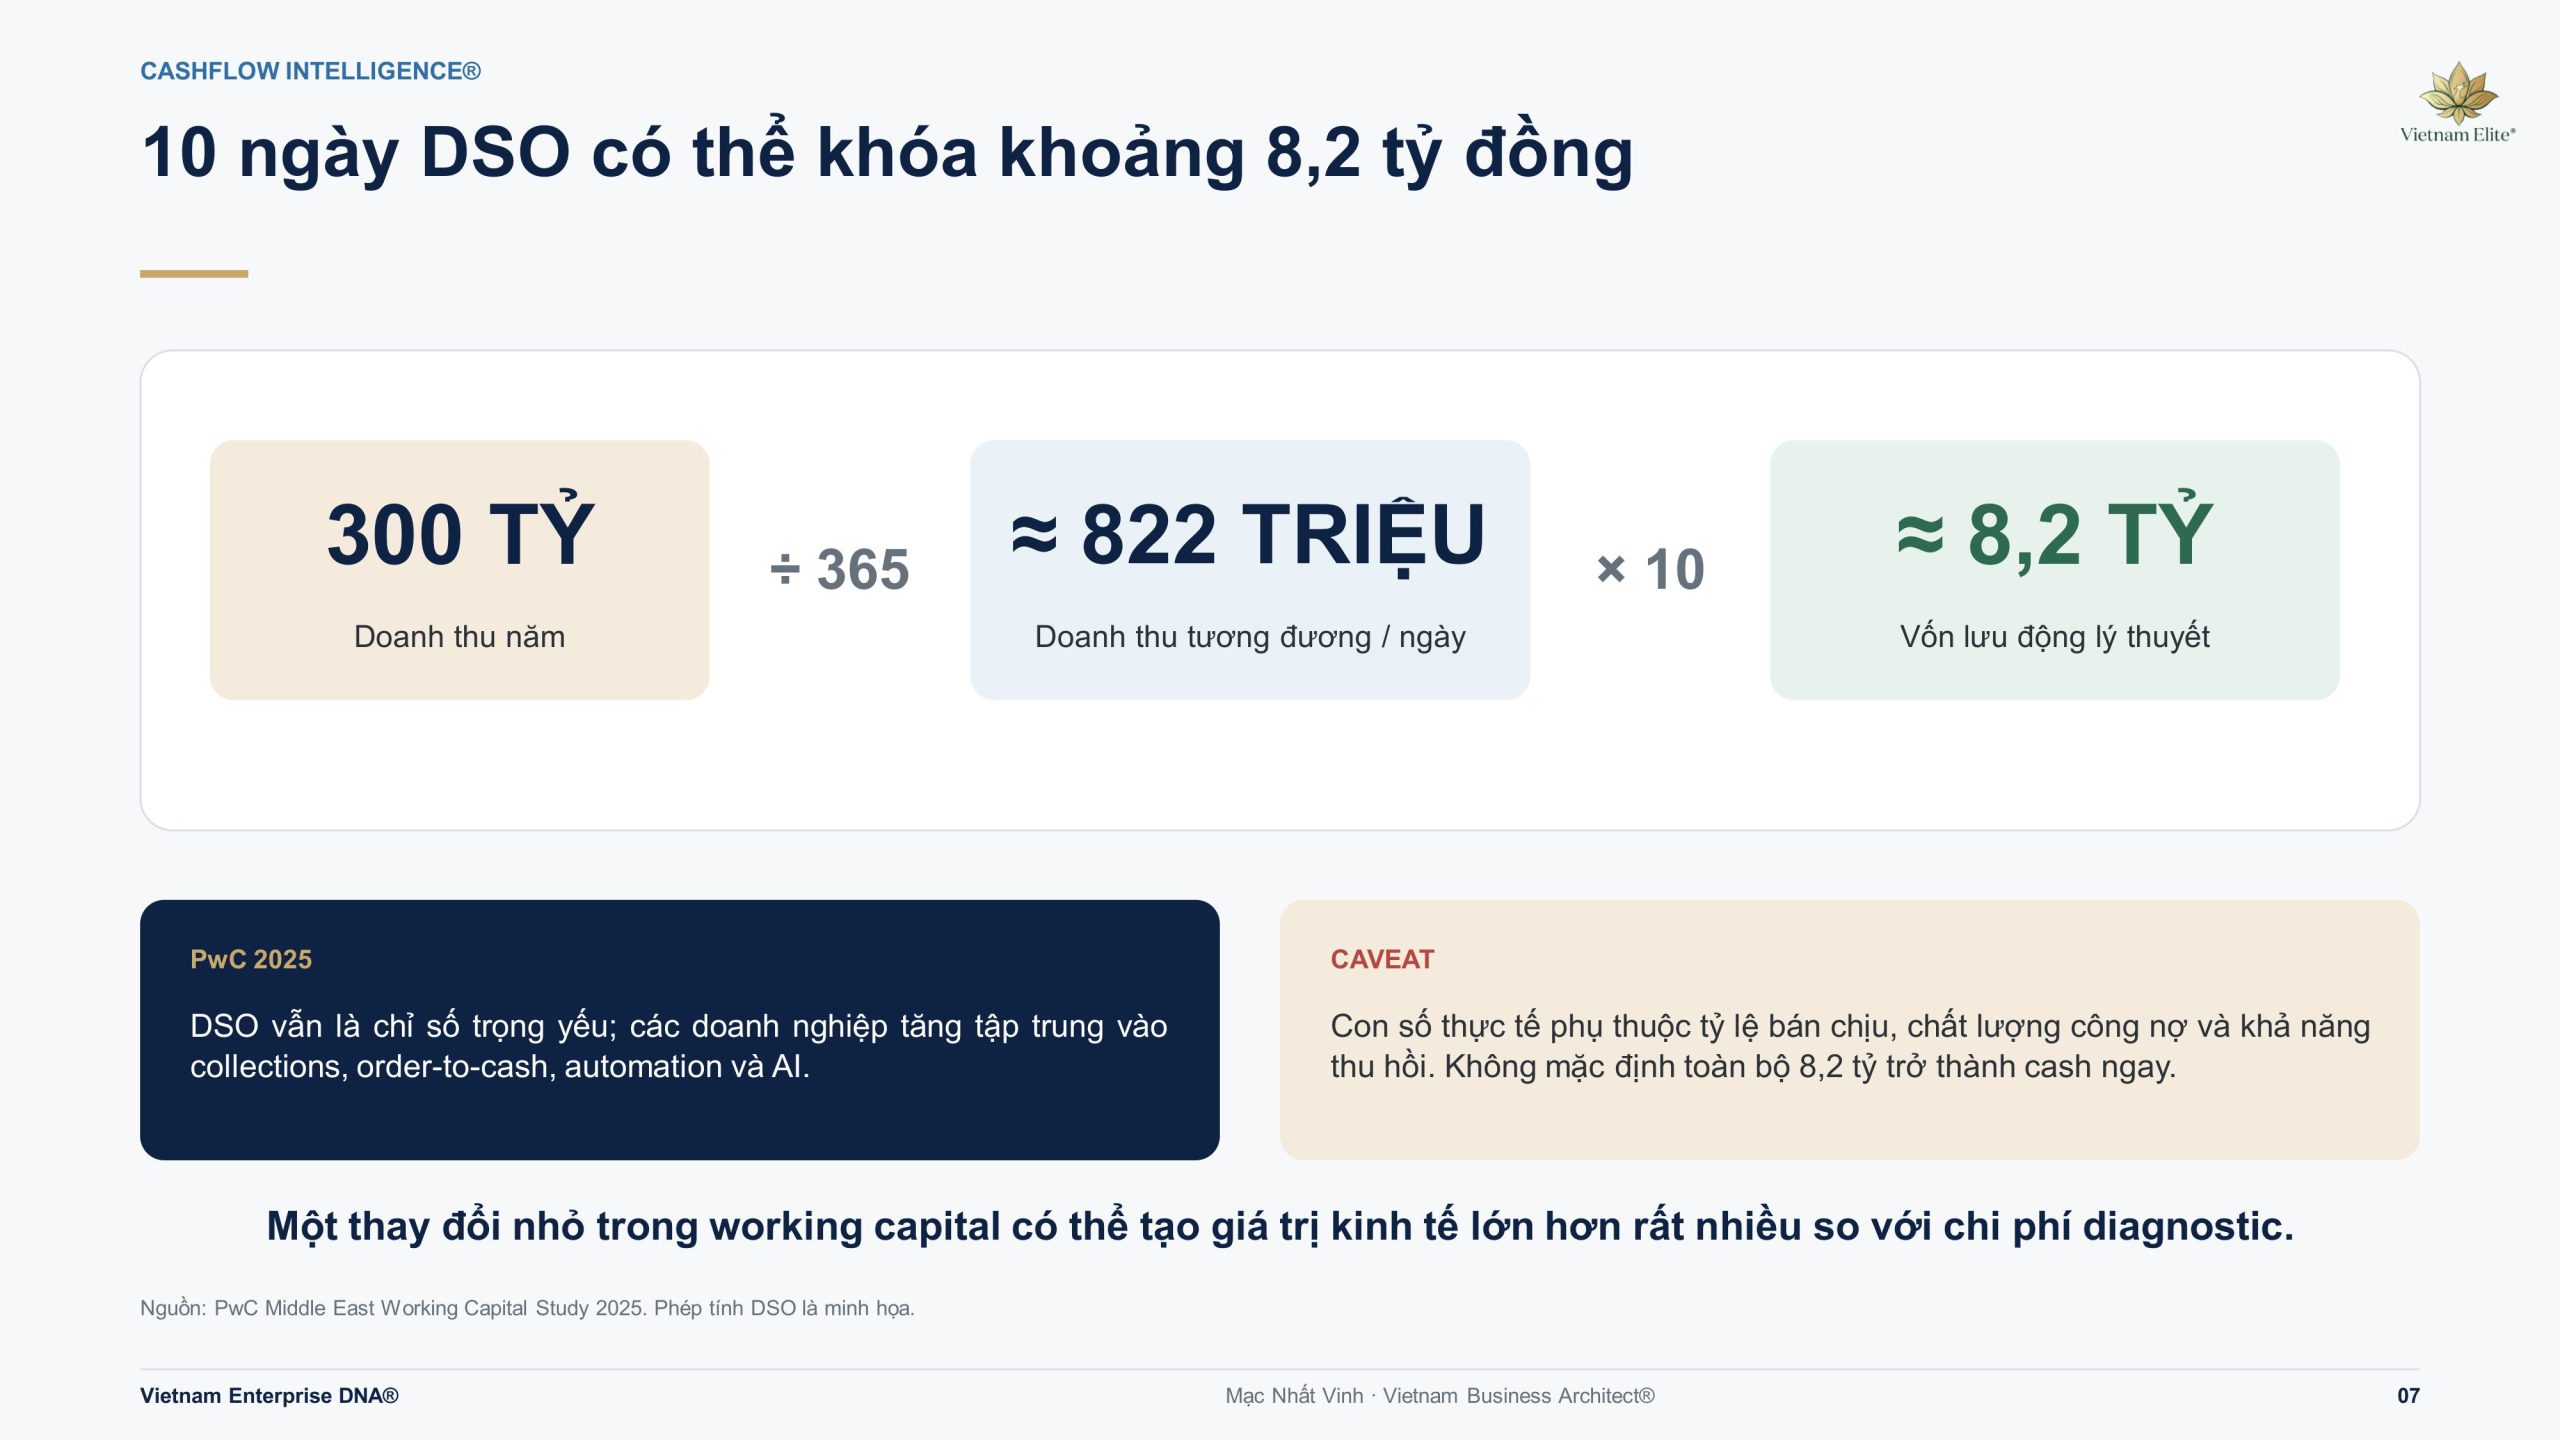
Đây là khác biệt giữa “doanh nghiệp thiếu tiền” và “4,8 tỷ đồng đang mắc trong ba điểm cụ thể, trong đó 2,1 tỷ đồng có thể được xử lý bằng hai quyết định trong 60 ngày”. CEO không mua thêm một báo cáo. CEO mua sự rõ ràng trước một quyết định có Economic Stakes lớn.
Đọc tài sản chẩn đoán liên quan: Cashflow Leakage Test® — Doanh thu tăng nhưng tại sao tiền vẫn thiếu?
9. Sales KPI không thể dừng ở doanh thu
McKinsey từng ghi nhận một doanh nghiệp đưa capital charge của khoản phải thu vào profitability của account khi đánh giá compensation cho lực lượng bán hàng. Mục tiêu là buộc quyết định thương mại nhìn cả chi phí vốn lưu động, không chỉ doanh số.
Nếu người tạo Revenue không nhìn thấy hậu quả Cash, doanh nghiệp đang tách quyết định thương mại khỏi kết quả kinh tế.
KPI tốt hơn cần kết nối Revenue, Gross Margin, Collection, DSO, Bad Debt, Customer Profitability và Economic Capital Tied Up. Đó là cách chuyển Sales Output → Economic Outcome.
10. Đừng mua AI trước khi thiết kế luật chơi
Một phản ứng phổ biến là: “Hãy dùng AI để tự động nhắc nợ và đối soát.” AI có thể hữu ích. Nhưng tự động hóa một workflow chưa được thiết kế chỉ làm vấn đề chạy nhanh hơn.
Trước khi AI can thiệp vào receivables, payables hoặc payment exceptions, CEO phải xác định:
- AI được Read dữ liệu nào?
- Được Write vào hệ thống nào?
- Được Act trong ngưỡng bao nhiêu?
- Quyết định nào bắt buộc con người Approve?
- Ai có quyền override và audit log nằm ở đâu?
Finance workflow đã sẵn sàng trước khi mua thêm một AI tool?
Kiểm tra dữ liệu, workflow, quyền quyết định, Human Approval và audit trail trước khi tự động hóa công nợ hoặc đối soát.
KIỂM TRA AI READINESS®11. Board phải nhìn cash risk như một governance issue
G20/OECD Principles of Corporate Governance 2023 nhấn mạnh trách nhiệm của Board trong giám sát hệ thống quản trị rủi ro, kiểm soát nội bộ, tính tuân thủ và các dòng trách nhiệm. Vì vậy, overdue receivables, overdue payables hoặc tax obligations không nên chỉ xuất hiện như một con số trong báo cáo Finance.
Board cần hỏi:
- Ai chịu trách nhiệm?
- Threshold nào bắt buộc báo cáo?
- Bao lâu thì một khoản chuyển từ normal sang exception?
- Ai có quyền can thiệp?
- Hệ thống học gì sau mỗi exception?
Đây là nơi Cashflow Intelligence® gặp Governance® và Decision Architecture®. Xem thêm case ACB và bài học tái thiết kiến trúc quyền lực.
12. Năm cấu phần chuyển cash crisis thành Cashflow Intelligence®
| Cấu phần | Bằng chứng cần có | Quyết định phải tạo ra |
|---|---|---|
| 01 · Cash Exposure Map | AR/AP aging, inventory aging, tax/debt obligations, forecast 13 tuần, top counterparty exposure. | Tiền và nghĩa vụ nào cần ưu tiên ngay? |
| 02 · Economic Stakes | Số tiền bị khóa, nghĩa vụ đến hạn, Economic Value at Risk trong 30–90 ngày. | Vấn đề nào đủ lớn để can thiệp? |
| 03 · Decision Architecture® | Decision owner, authority threshold, Required Data, SLA và escalation path. | Ai được quyết và khi nào phải chuyển cấp? |
| 04 · Operating Rhythm | Daily exceptions, weekly cash review, forecast 13 tuần, decision log, owner, deadline. | Ngoại lệ được phát hiện và đóng như thế nào? |
| 05 · AI Readiness® | Data quality, workflow, quyền truy cập, Human Approval và audit trail. | Phần nào có thể tự động hóa an toàn? |
13. Kết quả phải đo bằng gì?
Một can thiệp Cashflow Intelligence® phải làm thay đổi ít nhất một chỉ số kinh tế. Nếu không thay đổi outcome, doanh nghiệp mới có activity, chưa có transformation.
Cash Released ↑
Tiền thực tế được giải phóng và có thể sử dụng.
Overdue Exposure ↓
Giá trị khoản quá hạn và concentration risk giảm.
DSO · DIO · CCC ↓
Chu kỳ chuyển đổi tiền được rút ngắn hợp lý.
Accuracy ↑
Dự báo 13 tuần phản ánh nghĩa vụ và khả năng thu tiền.
Decision Latency® ↓
Giảm thời gian từ tín hiệu đến quyết định hợp lệ.
Manual Hours ↓
Giảm giờ đối chiếu, tìm chứng từ, xin duyệt và xử lý lặp lại.
14. Câu hỏi CEO thường đặt về doanh thu, công nợ và dòng tiền
Tại sao tiền vẫn thiếu dù doanh thu tăng?
Vì Revenue, Profit và Cash là ba lớp khác nhau. Doanh thu có thể đã được ghi nhận trong khi tiền còn nằm trong khoản phải thu, tồn kho, sản phẩm dở dang hoặc độ lệch thời điểm giữa thu và chi.
Quy mô lớn có đồng nghĩa doanh nghiệp luôn đủ thanh khoản?
Không. Quy mô tài sản và doanh thu không cho biết trực tiếp doanh nghiệp có đủ tiền sử dụng tại đúng thời điểm hay không. CEO cần đọc cash availability, forecast 13 tuần, nghĩa vụ đến hạn và chất lượng vốn lưu động.
Due diligence còn phải nhìn gì ngoài báo cáo tài chính?
Ngoài BCTC, cần kiểm tra Quality of Earnings, Net Working Capital, AR/AP aging, Cash Conversion Cycle, concentration risk, nghĩa vụ ngoài headline profit, governance và quyền xử lý ngoại lệ.
Khi nào CEO trở thành bottleneck của dòng tiền?
Khi credit limit, ưu tiên thanh toán, dừng giao hàng, đàm phán terms hoặc escalation pháp lý không có owner, ngưỡng, dữ liệu và SLA rõ ràng nên mọi ngoại lệ đều dồn lên CEO.
AI có thể tự động xử lý công nợ đến đâu?
AI có thể đọc, đối soát, phát hiện bất thường và khuyến nghị trong phạm vi dữ liệu được cấp quyền. Các quyết định có tác động lớn đến tiền, pháp lý, khách hàng hoặc nhà cung cấp cần Human Approval, authority threshold và audit trail.
Case Ba Huân có chứng minh nguyên nhân nội bộ của doanh nghiệp không?
Không. Dữ kiện công khai chỉ tạo ra một tín hiệu để đặt câu hỏi quản trị. Chẩn đoán nguyên nhân gốc cần dữ liệu nội bộ, phỏng vấn vai trò then chốt và đối chiếu workflow, quyền quyết định cùng nghĩa vụ thực tế.
Executive Action
Nếu doanh nghiệp có một pain point nhưng chưa biết nó đáng giá bao nhiêu, hãy bắt đầu bằng Economic Stakes Qualification Funnel®.
Nếu vấn đề nằm ở Finance workflow, đối soát, công nợ hoặc nhiều thao tác thủ công và doanh nghiệp đang nghĩ đến AI, hãy làm AI Readiness® Test trước.
Nếu vấn đề đã chạm tới nhiều lớp — tiền, quyền quyết định, con người, governance và execution — đừng xử lý từng triệu chứng riêng lẻ.
Trong 7–10 ngày, xác định Money Stuck, Decisions Stuck và People Stuck
Mục tiêu không phải tạo thêm một báo cáo. Mục tiêu là chuyển bằng chứng thành Root Cause → Value at Stake → Top 3 Moves → 60-Day Execution.
BẮT ĐẦU EXECUTIVE BUSINESS DIAGNOSTIC®Nguồn kiểm chứng và ranh giới phân tích
- CafeBiz — Tiếc cho trứng gà Ba Huân: dữ kiện công nợ do bên cung cấp suất ăn nêu, thông tin nợ thuế và quy mô đầu tư được báo chí tổng hợp. Đây là nguồn báo chí, không thay thế hồ sơ tài chính, pháp lý hoặc xác nhận của doanh nghiệp.
- McKinsey & Company — Uncovering cash and insights from working capital: vốn lưu động, khoản phải thu, tồn kho, khoản phải trả và cash impact.
- PwC — Financial due diligence: Quality of Earnings, Net Working Capital assessment và cash flow levers.
- IFRS Foundation — IFRS 9 Financial Instruments: impairment và expected credit losses đối với tài sản tài chính.
- OECD — G20/OECD Principles of Corporate Governance 2023: trách nhiệm của Board với risk management, internal control, reporting và accountability.