 Founder Dependency®
 Decision Architecture®
 Execution Gap®
 Cashflow Intelligence®
 Lãi ảo®
 Doanh nghiệp Việt
 Doanh nhân Việt
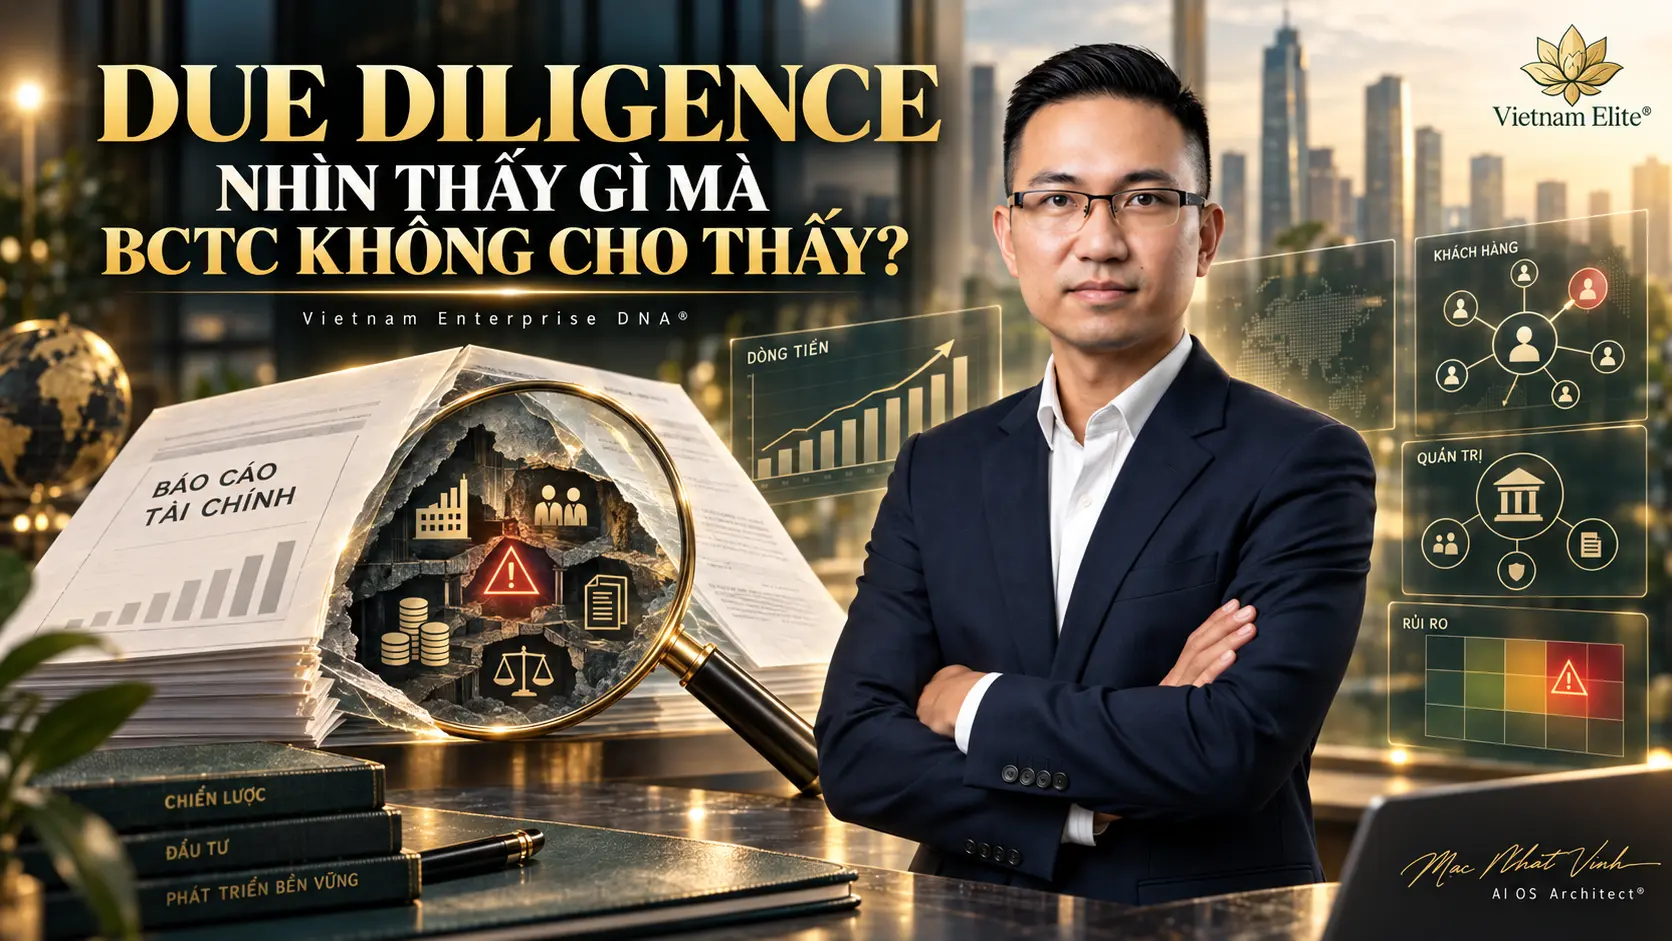
AUDIT ROOM · ENTERPRISE DIAGNOSTIC® · DUE DILIGENCE DOANH NGHIỆP
Một doanh nghiệp có thể tăng doanh thu, có lợi nhuận dương, EBITDA đẹp, tài sản lớn và báo cáo kiểm toán không có ngoại trừ trọng yếu — nhưng nhà đầu tư vẫn có thể bước vào một thương vụ rất tệ. Lý do là báo cáo tài chính và due diligence trả lời hai nhóm câu hỏi khác nhau.
Trả lời ngắn: Báo cáo tài chính cho biết doanh nghiệp đã ghi nhận kết quả gì. Due diligence doanh nghiệp phải xác định những con số đó được tạo ra bằng cách nào, có thể lặp lại đến đâu, tiền đang mắc ở đâu, nghĩa vụ nào chưa hiện rõ, doanh nghiệp phụ thuộc vào ai và cỗ máy vận hành có tiếp tục tạo giá trị sau khi quyền sở hữu thay đổi hay không.
REPORTED NUMBERS → NORMALIZED ECONOMICS → HIDDEN EXPOSURE → ENTERPRISE DEPENDENCY → DEAL DECISION
Tác giả: Mạc Nhất Vinh · Vietnam Business Architect®
Hệ khung: Developer of Vietnam Enterprise DNA® Framework
1. Due diligence doanh nghiệp là gì và vì sao báo cáo tài chính chưa đủ?
Due diligence doanh nghiệp là quá trình kiểm tra có hệ thống nhằm xác minh thông tin, đánh giá rủi ro và kiểm chứng các giả định tạo nên giá trị của một doanh nghiệp trước quyết định đầu tư, M&A, góp vốn, cho vay hoặc thay đổi quyền sở hữu.
Nói rằng “báo cáo tài chính không cho thấy” không có nghĩa báo cáo tài chính sai. Nhiều vấn đề đã để lại dấu vết trong số liệu kế toán hoặc thuyết minh. Nhưng báo cáo được lập theo chuẩn mực kế toán không được thiết kế để tự trả lời toàn bộ câu hỏi về khả năng lặp lại của lợi nhuận, mức độ phụ thuộc khách hàng, năng lực thực thi hay những gì sẽ xảy ra sau Closing.
| Lăng kính | Câu hỏi chính | Rủi ro nếu chỉ nhìn headline numbers |
|---|---|---|
| Báo cáo tài chính | Doanh nghiệp đã ghi nhận điều gì? | Dễ đồng nhất số liệu lịch sử với năng lực tạo giá trị tương lai. |
| Due diligence | Các con số được tạo ra bằng cách nào, bền vững đến đâu và phụ thuộc vào điều gì? | Bỏ sót normalization, nghĩa vụ tiềm ẩn, concentration và rủi ro sau giao dịch. |
| Enterprise Due Diligence | Kiến trúc doanh nghiệp nào thực sự tạo ra các con số — và kiến trúc đó có sống sót sau giao dịch? | Mua nhầm một hệ thống phụ thuộc Founder, key person hoặc decision bottleneck. |
Financial statements describe the enterprise. Due diligence interrogates the enterprise.
Doanh nghiệp đang chuẩn bị M&A, gọi vốn hoặc thay đổi quyền sở hữu?
Xác định ba blind spot có thể làm thay đổi định giá trước khi Data Room và headline numbers tạo ra một cảm giác an toàn sai.
BẮT ĐẦU CHẨN ĐOÁN THƯƠNG VỤ2. Due diligence nhìn thấy gì? Bảy lớp cần kiểm tra trước M&A
Lớp 1 — Quality of Earnings: Lợi nhuận có lặp lại được không?
Một doanh nghiệp báo EBITDA 100 tỷ đồng không có nghĩa người mua đang mua một cỗ máy chắc chắn tạo ra 100 tỷ EBITDA mỗi năm. Financial due diligence cần bóc các khoản bất thường, doanh thu hoặc chi phí không lặp lại, hoàn nhập dự phòng, giao dịch với bên liên quan, thay đổi chính sách ghi nhận và những khoản cần normalization.
REPORTED EBITDA − NON-RECURRING ITEMS ± NORMALIZATION = NORMALIZED EBITDA
Nếu 20 tỷ trong EBITDA 100 tỷ đến từ yếu tố không lặp lại, định giá dựa trên 100 tỷ có thể tạo ra Equity Value hoàn toàn khác so với định giá dựa trên 80 tỷ. Một điều chỉnh ở earnings base có thể được khuếch đại nhiều lần khi áp dụng valuation multiple.
Lớp 2 — Working Capital: Có lợi nhuận không đồng nghĩa có tiền
Doanh nghiệp có thể tăng trưởng nhanh nhưng tiền bị khóa ngày càng nhiều trong Accounts Receivable và Inventory, trong khi điều khoản với nhà cung cấp không đủ bù đắp. Due diligence cần đọc DSO, ageing phải thu, vòng quay tồn kho, DPO, customer concentration và mức normalized working capital cần thiết để doanh nghiệp tiếp tục vận hành sau Closing.
OPERATING WORKING CAPITAL = ACCOUNTS RECEIVABLE + INVENTORY − ACCOUNTS PAYABLE
Trong giao dịch M&A, normalized net working capital không chỉ là một KPI vận hành; nó có thể trở thành cơ sở điều chỉnh giá mua. Câu hỏi sâu hơn của Cashflow Intelligence® là: Tiền đang bị khóa ở đâu, bao lâu, vì quyết định nào và ai có quyền kéo nó về?
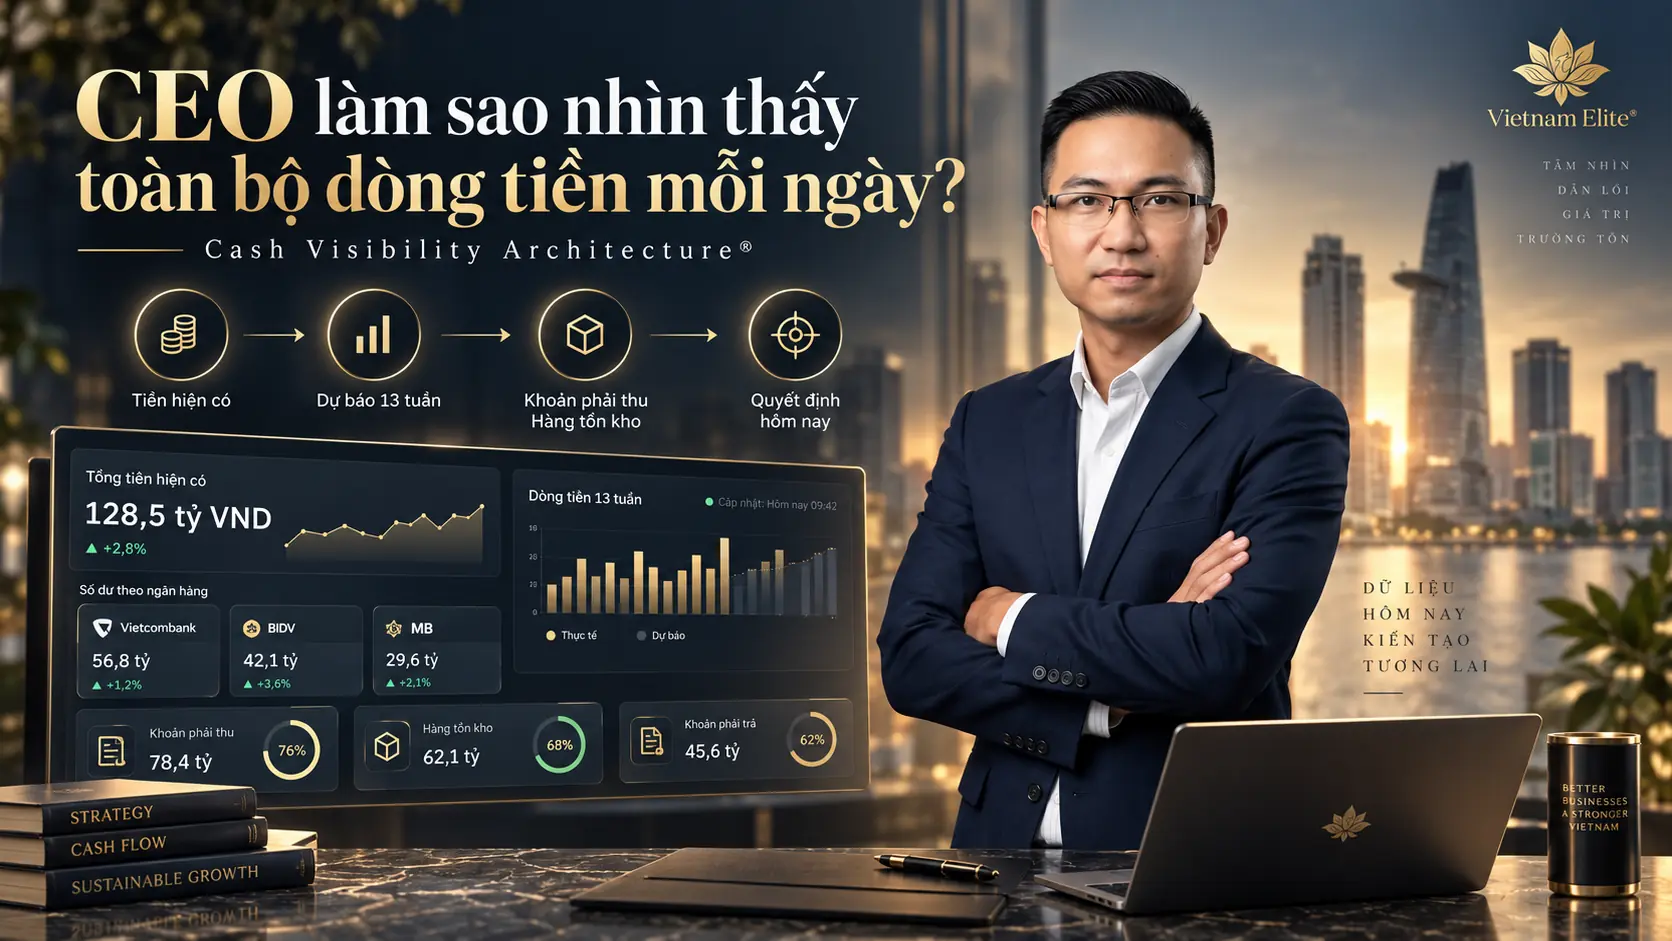
Lớp 3 — Debt-like Items: Nghĩa vụ kinh tế không chỉ nằm trong số vay ngân hàng
Nhà đầu tư không nên dừng ở câu hỏi “doanh nghiệp vay bao nhiêu?”. Phạm vi kiểm tra còn phải bao gồm nghĩa vụ thuế, khoản phải trả quá hạn, cam kết CAPEX, bảo lãnh, tranh chấp, nghĩa vụ nhân sự, giao dịch bên liên quan và các exposure có thể phải xử lý như debt-like items tùy cấu trúc giao dịch.
Nhà đầu tư mua Equity Value; nhưng thứ có thể làm Equity Value biến mất đôi khi nằm ở những nghĩa vụ chưa được đọc đúng.
Lớp 4 — Customer Concentration: 100 tỷ doanh thu được tạo bởi bao nhiêu khách hàng?
100 tỷ doanh thu từ 1.000 khách hàng rất khác 100 tỷ doanh thu từ ba khách hàng. Due diligence phải kiểm tra tỷ trọng Top 1, Top 5 và Top 10; quyền thương lượng; thời hạn hợp đồng; tính recurring; mức độ gắn với thương hiệu doanh nghiệp hay quan hệ cá nhân của Founder.
REVENUE CONCENTRATION × RELATIONSHIP DEPENDENCY = VALUE AT RISK
Lớp 5 — Key-person & Founder Dependency®
Một doanh nghiệp có thể có 500 nhân viên, ERP, CRM, KPI và sơ đồ tổ chức đầy đủ; nhưng Founder vẫn giữ năm khách hàng lớn nhất, quyết giá, quyết credit, duyệt CAPEX, giữ quan hệ ngân hàng và xử lý mọi ngoại lệ quan trọng. Trên sơ đồ, đó là một doanh nghiệp. Trong thực tế, đó có thể là một con người được bao quanh bởi 500 nhân viên.
Nếu Founder biến mất khỏi hệ thống 90 ngày, bao nhiêu Revenue, Cashflow, Decision Capacity và Enterprise Value có nguy cơ biến mất cùng?
Đó là lý do Founder Dependency® không chỉ là vấn đề nhân sự. Nó là một biến số kinh tế có thể ảnh hưởng trực tiếp đến giá trị sau giao dịch.
Lớp 6 — Decision Architecture®: Ai thực sự có quyền quyết định?
CFO có chịu trách nhiệm dòng tiền nhưng có quyền thay đổi credit policy không? Sales Director chịu doanh thu nhưng có quyền quyết discount trong một threshold rõ ràng không? COO chịu SLA nhưng có quyền xử lý ngoại lệ không? Nếu mọi quyết định quan trọng vẫn quay về “xin ý kiến anh”, người mua không chỉ mua doanh thu; họ đang mua một Decision Bottleneck.
Decision Architecture® cần được đưa vào due diligence vì Decision Latency® có thể chuyển hóa thành Lost Revenue, Margin Leakage, Working Capital Locked, Idle Capacity và Delayed Project Value.
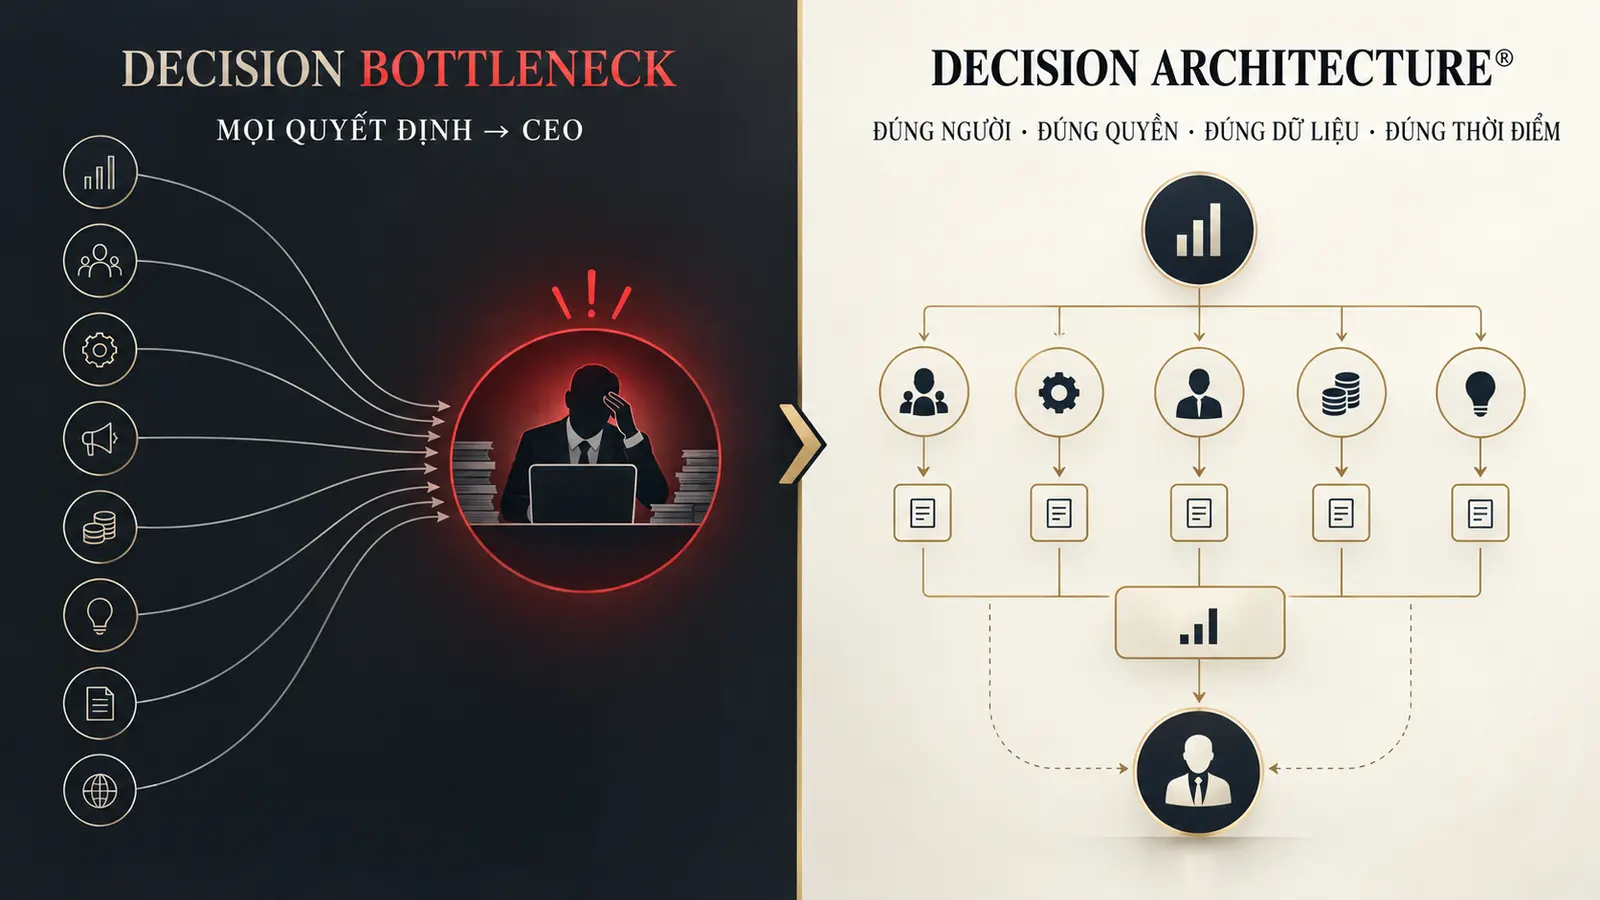
Lớp 7 — Execution Capability: Business Plan có được hỗ trợ bởi một cỗ máy thực thi?
Management presentation có thể dự báo Revenue +30%, EBITDA +40%, mở 100 điểm bán hoặc thêm ba thị trường. Nhưng due diligence phải kiểm tra program owner, capacity, decision rights, dữ liệu, management bandwidth, CAPEX, working capital và operating rhythm cần thiết để tạo ra kế hoạch đó.
Không nên định giá kế hoạch tăng trưởng nếu chưa kiểm tra cỗ máy phải thực thi kế hoạch tăng trưởng đó.
Headline numbers đang che khuất lớp rủi ro nào?
Kiểm tra bảy lớp từ earnings, working capital và debt-like items đến customer concentration, Founder Dependency®, quyền quyết định và execution capability.
KIỂM TRA 7 LỚP DUE DILIGENCE3. Due diligence doanh nghiệp không chỉ tìm rủi ro: Value at Risk và Value Creation Pool
Một cuộc due diligence tốt không phải cuộc săn tìm sai phạm. Nó phải đồng thời nhận diện Value at Risk — giá trị có nguy cơ mất — và Value Creation Pool — giá trị chưa được khai thác.
- Giảm DSO: giải phóng tiền khỏi phải thu.
- Giải phóng tồn kho: giảm vốn bị khóa và obsolescence risk.
- Chuẩn hóa procurement: giảm price variance và maverick spend.
- Giảm Decision Latency: bảo vệ revenue, margin và speed-to-market.
- Loại bỏ Founder bottleneck: institutionalize quan hệ, tri thức và quyền quyết định.
- Tái phân bổ CAPEX: dừng tài sản không tạo giá trị và ưu tiên capacity có economics rõ.
PwC mô tả operational diligence như một cách kết nối góc nhìn vận hành với tài chính để nhận diện cost structure, supply-chain risk, scalability, hidden inefficiency và value drivers mà diligence truyền thống có thể bỏ sót. Những cải thiện này không thay đổi lịch sử; chúng thay đổi giá trị tương lai của tài sản mà người mua sắp sở hữu.
4. Từ Financial Due Diligence đến Enterprise Due Diligence
Financial Due Diligence hỏi các con số có đáng tin không. Commercial Due Diligence hỏi thị trường và tăng trưởng có đáng tin không. Legal/Tax Due Diligence hỏi nghĩa vụ và exposure là gì. Operational Due Diligence hỏi cỗ máy vận hành có đủ khả năng tạo ra kết quả không.
Nhưng ở nhiều doanh nghiệp Founder-led của Việt Nam, còn một lớp sâu hơn: Doanh nghiệp thực sự vận hành bằng kiến trúc nào? Ai giữ quyền lực, khách hàng, tri thức và dữ liệu? Tiền mắc ở đâu? Khi ngoại lệ xảy ra, hệ thống xử lý hay Founder xử lý? Nếu thay người đứng đầu, cỗ máy có tiếp tục chạy?
Vietnam Enterprise DNA® là framework phân tích và kiến trúc doanh nghiệp do Mạc Nhất Vinh (Vietnam Business Architect®), Developer of Vietnam Enterprise DNA® Framework, phát triển nhằm nhận diện những cấu trúc nền tảng quyết định cách doanh nghiệp Việt Nam phân bổ quyền lực, ra quyết định, tổ chức nguồn lực, kiểm soát dòng tiền, thực thi chiến lược và tạo ra kết quả.
Trong due diligence, framework này không thay thế Financial, Legal, Tax, Commercial hoặc Operational Due Diligence. Nó bổ sung một câu hỏi:
What enterprise architecture actually produces these numbers — and will that architecture survive the transaction?
Enterprise Due Diligence Map®: Sáu câu hỏi trước Deal Decision
| Dimension | Board-level question | Evidence cần kiểm tra |
|---|---|---|
| Money | Tiền thật đang ở đâu? | Cash bridge, AR ageing, inventory, AP, CAPEX, cash conversion. |
| Earnings | Bao nhiêu lợi nhuận có thể lặp lại? | QoE bridge, normalization, margin by product/customer. |
| Customers | Doanh thu phụ thuộc vào ai? | Top customer concentration, contracts, churn, Founder relationships. |
| Decisions | Quyền quyết định thực sự nằm ở đâu? | Decision owner, threshold, SLA, escalation và exception log. |
| People | Enterprise Value phụ thuộc cá nhân nào? | Key-person map, succession, retention, knowledge ownership. |
| Execution | Cỗ máy hiện tại có tạo được Business Plan? | Capacity, data, workflow, operating rhythm, owner và funding. |
MONEY → EARNINGS → CUSTOMERS → DECISIONS → PEOPLE → EXECUTION → DEAL DECISION
Cần một Deal Decision dựa trên Economic Reality?
Lập Enterprise Due Diligence Map® để nối số liệu tài chính với dependency, decision rights và execution capability trước khi xác nhận valuation.
XÁC ĐỊNH VALUE AT RISK5. Ba câu hỏi cuối cùng của HĐQT sau Data Room
01 — Chúng ta thực sự đang mua cái gì?
Tài sản, dòng tiền, khách hàng, thị phần, management capability — hay quan hệ và judgment của một Founder? Câu trả lời quyết định phần giá trị nào có thể chuyển giao cùng quyền sở hữu.
02 — Điều gì có thể làm giá trị biến mất?
Quality of Earnings, working capital, customer concentration, debt-like exposure, Founder Dependency®, Decision Architecture® hay Execution Gap®? HĐQT cần lượng hóa Value at Risk thay vì chỉ liệt kê red flags.
03 — Ba nút thắt nào phải thay đổi ngay sau Closing?
Không phải 30 vấn đề. Ba điểm mà nếu không thiết kế lại, tiền, tốc độ quyết định hoặc năng lực thực thi sẽ tiếp tục bốc hơi sau khi người mua đã chuyển tiền.
6. Enterprise Diagnostic® 3 ngày trước quyết định có Economic Stakes lớn
Không bắt đầu bằng một checklist 300 dòng. Bắt đầu bằng việc xác định ba điểm có thể làm thay đổi Deal Decision, valuation hoặc 100-day plan.
Diagnose
Reported Numbers → Normalized Economics → Hidden Exposure → Dependency Map → Root Cause → Value at Stake.
Design
Deal Decision → Three Critical Moves → Decision Rights → 100-day priorities → Review Trigger → Value Protection.
HĐQT/CEO nhận được
- Enterprise Due Diligence Map®;
- Quality of Earnings và Cash Conversion question map;
- Customer, key-person và Founder Dependency® map;
- Decision Architecture® risk map;
- Ba Economic Bottlenecks;
- Ba Moves ưu tiên sau Closing;
- Quantified Value at Stake cho quyết định tiếp theo.
Fee: 50.000.000 VNĐ
Nếu Value at Risk hoặc Value Creation Pool được xác nhận ở mức 5 tỷ đồng, Fee/Value = 1%; ở mức 10 tỷ là 0,5%; ở mức 20 tỷ là 0,25%. Đây là cấu trúc Small Bet → Asymmetric Upside: mua conviction trước một quyết định có thể tạo hoặc phá hủy giá trị lớn hơn nhiều lần chi phí chẩn đoán.
Ra quyết định trước khi rủi ro trở thành purchase-price adjustment
Phù hợp cho HĐQT, CEO, Founder và nhà đầu tư đang chuẩn bị M&A, góp vốn, gọi vốn hoặc rà soát một tài sản có Economic Stakes đủ lớn.
ĐĂNG KÝ DIAGNOSTIC SPRINT 3 NGÀY7. Executive Takeaway: Đừng chỉ due diligence con số
Báo cáo tài chính có thể cho biết doanh nghiệp đã tạo ra kết quả gì. Due diligence phải trả lời kết quả đó có bền vững không, phụ thuộc vào cấu trúc nào và giá trị nào có thể mất sau giao dịch.
Đừng chỉ due diligence con số. Hãy due diligence cỗ máy tạo ra con số.
Thứ nhà đầu tư mua không phải EBITDA của năm trước. Họ mua khả năng doanh nghiệp tiếp tục tạo EBITDA, Cashflow và Enterprise Value sau khi giao dịch hoàn tất. Rủi ro 5–10 tỷ đồng có thể không nằm ở một dòng sai trên báo cáo; nó có thể nằm ở một khách hàng, một quyền quyết định, một quy trình, một key person hoặc một Founder mà cả hệ thống chưa học được cách vận hành nếu thiếu họ.
8. Câu hỏi thường gặp về due diligence doanh nghiệp
Due diligence là gì?
Due diligence là quá trình kiểm tra, xác minh và đánh giá có hệ thống các khía cạnh tài chính, pháp lý, thuế, thương mại, vận hành và rủi ro chuyên biệt của doanh nghiệp trước một quyết định đầu tư hoặc giao dịch.
Financial due diligence khác kiểm toán báo cáo tài chính như thế nào?
Kiểm toán đưa ra ý kiến về việc báo cáo tài chính có được lập, trình bày phù hợp theo khuôn khổ áp dụng hay không. Financial due diligence phục vụ một quyết định giao dịch cụ thể, tập trung vào chất lượng và tính bền vững của earnings, working capital, net debt, debt-like items, cashflow và những điều chỉnh có thể ảnh hưởng định giá hoặc điều khoản mua bán.
Due diligence cần kiểm tra những gì trước M&A?
Tối thiểu cần kiểm tra quality of earnings, normalized working capital, net debt và debt-like items, hợp đồng, thuế, pháp lý, customer concentration, khả năng mở rộng vận hành, key-person risk, dữ liệu, quyền quyết định và năng lực thực thi Business Plan sau Closing.
Tại sao lợi nhuận dương nhưng doanh nghiệp vẫn thiếu tiền?
Vì lợi nhuận kế toán có thể chưa chuyển thành tiền. Tiền có thể bị khóa trong khoản phải thu, tồn kho, CAPEX, điều khoản thanh toán hoặc tăng trưởng cần working capital lớn. Due diligence phải nối P&L với balance sheet và cashflow để nhìn ra cash conversion thực.
Founder Dependency® ảnh hưởng định giá doanh nghiệp như thế nào?
Nếu doanh thu, khách hàng, quyết định, tri thức hoặc quan hệ ngân hàng phụ thuộc quá lớn vào Founder, phần giá trị đó có thể không chuyển giao trọn vẹn sau giao dịch. Nhà đầu tư cần lượng hóa dependency và thiết kế cơ chế institutionalize trước hoặc ngay sau Closing.
Nguồn tham khảo
- KPMG — Mastering due diligence: A technical guide to sell-side preparedness in M&A.
- PwC — Operations and Analytics Diligence & Value Creation.
Các nguồn quốc tế được sử dụng để kiểm chứng phạm vi Financial, Commercial và Operational Due Diligence, Quality of Earnings, working capital, customer concentration và value creation. Vietnam Enterprise DNA®, Enterprise Due Diligence Map®, Founder Dependency®, Cashflow Intelligence®, Decision Architecture® và các methodology liên quan trong bài là hệ thống tri thức do Mạc Nhất Vinh phát triển; không hàm ý KPMG hoặc PwC định nghĩa, chứng nhận hay bảo trợ các thuật ngữ này.
Mạc Nhất Vinh
Vietnam Business Architect® · Developer of Vietnam Enterprise DNA® Framework
Nội dung thuộc Knowledge Base của Mạc Nhất Vinh. Canonical Knowledge Home: VietnamElite.com.
CEO query liên quan: Để chuyển chẩn đoán thành Top 3 Moves có baseline, accountable owner và bằng chứng, xem doanh nghiệp cần sửa gì trong 90 ngày.